

Posizioni a 11,9 milioni, in crescita dell’1,7% rispetto al 31 dicembre scorso, per un totale di iscritti pari a 10,6 milioni, dato che si confronta con i 9,9 milioni di fine 2024. Questa la fotografia più recente, scattata al 31 marzo 2026 dalla Covip (Commissione di vigilanza sui fondi pensione) sul mercato italiano della previdenza complementare, che comprende i cosiddetti secondo e terzo pilastro delle pensioni.
«I dati - osserva Lucia Anselmi, direttore generale della Covip - confermano un trend di crescita delle adesioni, che i difficili anni passati avevano attenuato ma mai interrotto. Nel 2025 le nuove adesioni sono state circa un milione; la crescita ha dunque ritrovato dinamismo ed è certamente un segnale incoraggiante che premia un lavoro impegnato e costante del settore. Le dimensioni del sistema pensionistico di base e il livello di risorse a esso destinate limitano in certa misura il finanziamento di forme previdenziali aggiuntive». Nel contempo, «il trend demografico nel nostro Paese lancia una sfida importante alla tenuta del sistema pensionistico complessivo. In questa sfida il ruolo della previdenza complementare sarà essenziale; i fattori chiave sono il tempo e l’efficienza nell’uso delle risorse».
Identikit dell’iscritto
L’aggiornamento di marzo non scende così nel dettaglio ma l’ultima relazione annuale della Covip, presentata lo scorso giugno e riferita al 2024, tratteggia un quadro dove gli iscritti restano in prevalenza uomini con più di 35 anni e del nord Italia. È vero che i giovani fino a 34 anni pesano soltanto per il 19,9% sul totale degli iscritti ma lo è altrettanto che il dato registra comunque una crescita di 2,3 punti rispetto al 17,6% del 2019. Quanto al divario di genere, risulta più marcato nei fondi negoziali, dove le donne scendono al 27,6 per cento, mentre vi è più equilibrio nelle forme di mercato, dove la quota femminile è al 43,1% nei fondi aperti e al 46,7 nei Pip (Piani individuali pensionistici).
A riguardo, Anselmi, invita a «guardare più a fondo e interrogarsi sui persistenti squilibri che i dati inesorabilmente continuano ad attestare. Le donne, i giovani, i residenti nelle aree del Paese economicamente meno avanzate partecipano di meno, contribuiscono di meno, non raramente fanno scelte di investimento più prudenti. Tutto ciò si traduce in risultati finali inferiori. È un tema di cui non sempre le persone hanno consapevolezza». Per questo, «gli automatismi introdotti nella Legge di bilancio di quest’anno, che accompagnano il lavoratore verso il fondo pensione già dal momento della prima assunzione, vanno nella giusta direzione. Sono scelte di responsabilità che guardano soprattutto ai giovani e pongono le premesse per un futuro pensionistico più solido e sereno».
L’andamento del primo trimestre
Intanto, nel primo trimestre, i prodotti di previdenza complementare hanno raccolto 4,7 miliardi, il 12,2% in più rispetto al periodo da gennaio a marzo del 2025, con una crescita maggiore per i fondi aperti. Il totale delle risorse destinate alle prestazioni, a fine marzo, è leggermente salito dello 0,2% dal 31 dicembre 2025 portandosi a 262,6 miliardi. Il saldo positivo della gestione previdenziale ha quindi permesso di compensare le perdite in conto capitale determinate dall’andamento dei mercati finanziari. L’incertezza dei listini, legata al conflitto iraniano e alla chiusura dello stretto di Hormuz, si è invece fatta avvertire sui rendimenti dei vari prodotti.
Così, nel primo trimestre, i comparti azionari sono scesi dell’1,3% nei fondi negoziali e del 2,8 in quelli aperti, mentre nei Pip di ramo III il rendimento è stato del -3,4 per cento. Più contenute le perdite delle linee bilanciate e rendimenti medi marginalmente negativi anche per i comparti obbligazionari e garantiti. Prendendo in considerazione orizzonti temporali più lunghi, e più coerenti con le finalità del risparmio previdenziale, da inizio 2015 alla fine di marzo 2026 i rendimenti medi annui composti delle linee a maggiore contenuto azionario si collocano tra il 4,5 e il 4,7% per tutte le tipologie di forme pensionistiche. Per i prodotti bilanciati si va dall’1,7 al 2,6 per cento. La maggior parte delle linee garantite e obbligazionarie mostra invece rendimenti medi positivi ma sotto la soglia dell’1 per cento.
I rendimenti dei prodotti di previdenza complementare
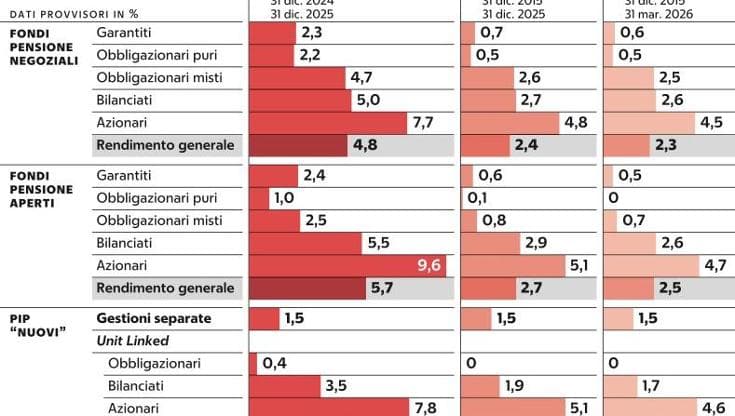
«L’investimento delle risorse - sottolinea la dg della Covip - è un tema cruciale. Il nostro sistema di previdenza complementare è a contribuzione definita: ognuno riceverà prestazioni proporzionate non solo ai contributi versati ma anche ai risultati dell’investimento. I fondi pensione offrono agli iscritti la possibilità di scegliere tra diversi profili di rischio-rendimento. In un orizzonte temporale lungo, sul quale l’investimento previdenziale deve correttamente misurarsi, le linee a maggiore contenuto azionario offrono prospettive di rendimento migliori».
D’altronde, «su un orizzonte temporale lungo, la volatilità degli investimenti si attenua. Sono fattori che dovrebbero guidare le scelte soprattutto di chi è più distante dal pensionamento e dunque i giovani. I dati mostrano ancora una preferenza per investimenti cauti, ai quali si accompagna però una perdita di opportunità di rendimento. Con la Legge di bilancio si ridisegna la linea di destinazione per le adesioni tacite, passando dalla garantita, dunque una linea prudente, a percorsi life-cycle, in cui il profilo rischio-rendimento è definito tempo per tempo in funzione dell’età, muovendo da profili più dinamici a profili via via più cauti all’avvicinarsi del pensionamento. È una regola semplice, che traduce in pratica la lezione fondamentale della finanza previdenziale: il tempo è la migliore assicurazione contro la volatilità».
©RIPRODUZIONE RISERVATA
