

Focus Italia
Grazie agli investimenti del Recovery fund e le riforme, l'Italia ha una opportunità straordinaria di passare a una traiettoria di crescita più alta, rafforzata ulteriormente se il Paese dovesse ritrovare una stabilità politica duratura.
Leggera contrazione nel Q1 e rimbalzo nel Q2
La terza ondata di contagi da Covid-19 e una campagna vaccinale iniziata a rilento hanno causato una leggera contrazione del Pil nel primo trimestre del 2021, pari al -0,4%; un dato impattato anche dalla continua fragilità del settore terziario, nonostante un rimbalzo del settore manifatturiero.
Tuttavia, con l'allentamento delle restrizioni e la ripresa del turismo internazionale, l'Italia è ben posizionata per un recupero nel secondo trimestre, guidato dai consumi, con i comparti del leisure e hospitality destinati a trarne il maggior beneficio. Un'estate solida preparerà il terreno alla prossima fase del recupero, sostenuta dagli investimenti pubblici. Ci aspettiamo una crescita graduale nel 2021 (fino a 4,6% su base annua) e più marcata nel 2022, quando dovrebbe attestarsi al 5,7%.
Crescita degli investimenti e stimolo fiscale eccezionale
L’incidenza degli investimenti sul Pil è pari al 18%, circa 4-6 punti percentuali al di sotto di Germania e Francia; c'è margine di miglioramento. Il Recovery Plan italiano - il più ampio in termini assoluti in Europa - mira a invertire la stagnazione della produttività e a stimolare la crescita potenziale attraverso maggiori investimenti pubblici e riforme sul versante dell'offerta, atte a creare un ambiente commerciale più favorevole e ad attirare gli investimenti privati.
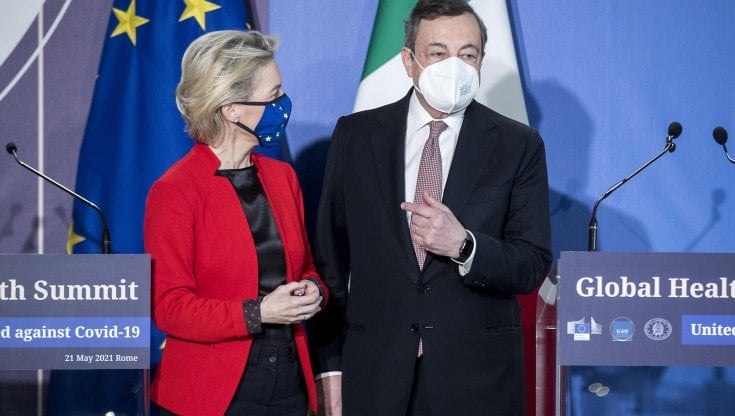
Il governo Draghi ha annunciato un audace pacchetto di stimoli fiscali a marzo, con l'estensione dei programmi di sostegno fino a giugno e 6 miliardi di euro di investimenti extra all'anno fino al 2033 ad integrazione del Recovery Plan. Ci aspettiamo un notevole impatto sulla crescita, per diverse ragioni.
In primis, l'ampia quantità di risorse non utilizzate in Italia implica che l'aumento della domanda si tradurrà maggiormente in crescita piuttosto che in un aumento dei prezzi. Inoltre, con l'apporto del Recovery Fund, le misure di sostegno cederanno il passo agli investimenti, che impattano maggiormente la produttività. Infine, l'Italia dovrebbe beneficiare di ricadute positive da tutta l'Eurozona, specialmente nel settore manifatturiero.
Debito più elevato ma gestibile
Per quanto elevato, pari a circa il 160% del Pil quest'anno, riteniamo che il debito pubblico italiano sia sostenibile nel breve termine, in virtù dei bassi tassi d'interesse nominali. Inoltre, dato che il governo si è assicurato queste condizioni favorevoli prolungando la scadenza media del debito contratto e una condotta accomodante da parte della Bce, riteniamo che l'Italia sia al sicuro dai rischi di rendimenti al rialzo e spread più ampi per qualche tempo. In sintesi, la sostenibilità del debito pubblico italiano sarà legata al successo del Recovery Plan. Se dovesse funzionare, supportando una crescita più accentuata, un graduale calo nel rapporto debito/Pil dovrebbe diventare realtà.
Quanto può durare il governo Draghi?
La designazione del governo Draghi, con le riforme e gli investimenti che propone, è un'opportunità significativa per l'Italia, che potrebbe facilitare un accordo su ulteriori riforme a livello comunitario. Ma le prossime elezioni non sono molto lontane nel tempo - previste per maggio 2023 - e lo spettro dell'instabilità politica potrebbe riaffiorare già dal quarto trimestre del 2021, in vista delle elezioni del Presidente della Repubblica di gennaio 2022.
Europa
Dopo le oscillazioni invernali, si attende una crescita più sostenuta grazie al contenimento del Covid-19 e alla riapertura delle economie in Europa. Già dal 2022, l’Eurozona recupererà il terreno perduto, merito di una politica fiscale accomodante e al prolungato programma di acquisto della Banca centrale. Con il passare del tempo il Recovery Fund agirà da traino per la convergenza e rimarginerà le ferite inflitte dalla pandemia
Crescita, Ue da ritardataria a sovraperformante
L'area euro si avvia a una crescita più accentuata, grazie all'attesa riapertura estiva sostenuta dal contenimento del contagio per opera delle vaccinazioni. Nonostante il double-dip, ci aspettiamo comunque un ripristino dei livelli di produzione pre-pandemica già a partire dal Q1 2022. Oltre a una ripresa immediata nella seconda metà di quest'anno, intravediamo un'espansione robusta ed equilibrata con molteplici driver: il commercio sostenuto dalla domanda internazionale, la ripresa dei consumi dettata dai risparmi in eccesso e gli investimenti del recovery fund.
L'Europa ha un'opportunità unica di battere sia le previsioni che il suo track record - favorendo la convergenza e mettendosi alle spalle la crisi da Covid-19, indirizzando l'eurozona verso un percorso di crescita più robusto, in particolare nelle aree periferiche. Perché questo scenario si avveri è necessario mantenere una politica fiscale accomodante, un'implementazione efficiente del Recovery fund e scongiurare l'instabilità politica, in particolare in Italia e Francia
Politica fiscale, sostegno maggiore e duraturo
Nonostante la solida ripresa, ci aspettiamo un sostegno politico costante. Riteniamo che la Bce sfrutterà appieno il Pepp e concorderà ulteriori acquisti nel 2022, probabilmente nell'area dei 180 miliardi di euro. Sul versante finanziario, ci aspettiamo che i primi volumi di liquidità del Recovery fund inizino a fluire da quest'anno, favorendo un periodo sostenuto di sovraperformance periferica e convergenza.
Più in generale, ci attendiamo continuità dal punto di vista di una politica fiscale accomodante nel 2022; le imposizioni e il freno al debito tedesco saranno sospesi e i governi nazionali - la Francia in particolare - garantiranno ulteriore stimolo. Un eventuale inasprimento anticipato della politica monetaria o fiscale rappresenta un rischio al ribasso delle nostre previsioni ottimistiche
Molteplici driver
Nel breve termine, i consumi dovrebbero trainare il rimbalzo a partire dal termine del Q2, quando ci aspettiamo un allentamento graduale delle restrizioni imposte in tutto il continente. Il picco è atteso per la fine del Q3 in concomitanza con la cancellazione delle limitazioni spinta da una copertura vaccinale vicina al 70% desiderato dalla Commissione europea.
Le esportazioni e il settore manifatturiero dovrebbero rimanere i principali propulsori dell'attività di quest'anno, sostenuti dall'importante recupero di partner commerciali come gli Stati Uniti e la Cina. Verso la fine dell'anno la liquidità immessa dal Recovery fund dovrebbe favorire gli investimenti - comunque deficitari nonostante la ripresa. L'impatto sarà particolarmente significativo nelle aree periferiche, assicurando una maggiore convergenza di tutto il blocco. La spesa dovrebbe crescere fino agli ultimi mesi del prossimo anno, per poi stabilizzarsi
Sovraperformance nel 2022
La nostra view sulla crescita dell'Eurozona è positiva: 4,3% per il 2021 e 4,8% per il 2022, ben al di sopra del consensus (4,1% per entrambi i periodi). Nonostante vi sia un diffuso consenso sulla forma che assumerà la ripresa, ci aspettiamo un'impennata dell'attività con le riaperture, che innescherà un tasso di crescita annuo dell’ 8,2% nella seconda metà del 2021.
Riteniamo inoltre che l'impatto del Recovery Fund sulla crescita sarà più deciso, pertanto rivediamo al rialzo le stime di novembre sulla crescita del 2022, nonostante un ritorno del Pil ai livelli del Q42019 nel Q12022.
*head of European Economics di Morgan Stanley