

Una fotografia chiara sullo stato di salute dei distretti industriali italiani dopo un anno di pandemia. A scattarla è stato il Rapporto annuale della Direzione studi e ricerche di Intesa Sanpaolo. A presentare il lavoro, giunto alla tredicesima edizione, il consigliere delegato della banca, Carlo Messina, lo chief economist, Gregorio De Felice, e il responsabile della ricerca industry & banking, Fabrizio Guelpa.
Le performance stimate per il 2020-21
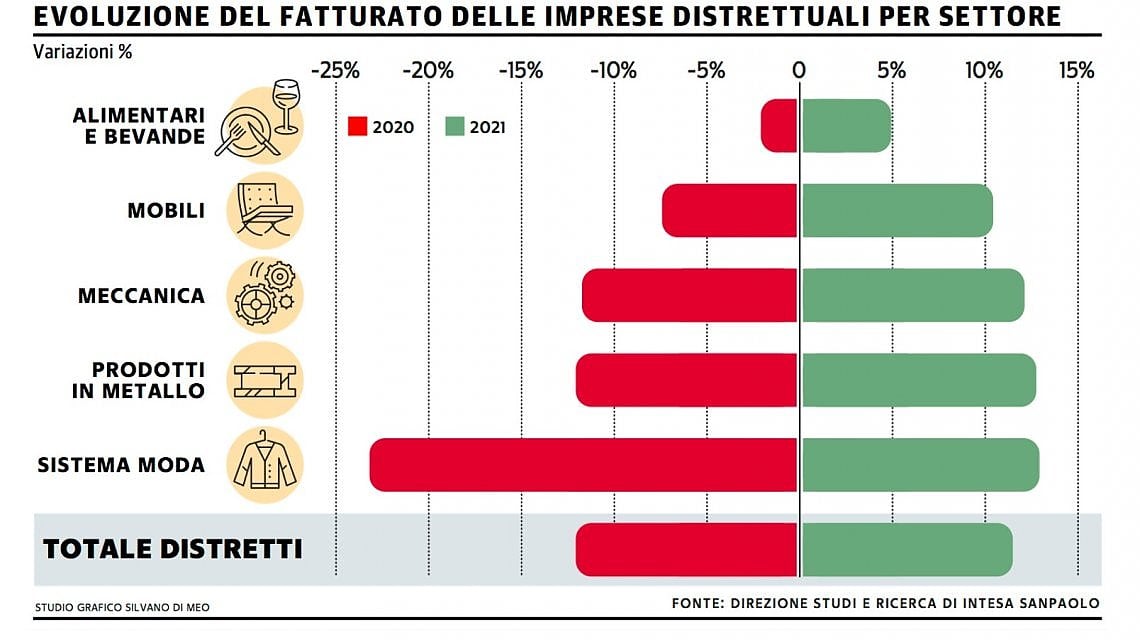
Dopo un calo di fatturato stimato pari al 12,2% nel 2020, per il 2021 è atteso un rimbalzo dei livelli produttivi, con un incremento dell’11,8%. Il recupero sarà parziale e lascerà il fatturato dell’aggregato distrettuale del 3% circa inferiore al livello del 2019. Pesano le difficoltà del sistema moda e, più in generale, una prima parte dell’anno ancora penalizzata dalla pandemia.
La reazione, considerando che lo scorso anno il 25,2% delle imprese aveva avuto una marginalità negativa, è significativa: circa la metà di queste ha potuto contare sulla liquidità interna per appianare le perdite. Le altre hanno potuto attivare moratorie o finanziamenti garantiti a tassi agevolati.
La forza delle filiere
Più elementi spingono i ricercatori verso un cauto ottimismo e a pensare che le filiere distrettuali possano continuare a rappresentare un tratto imprescindibile del tessuto produttivo italiano. In presenza di competenze diffuse, il gioco virtuoso di concorrenza e cooperazione tra attori della filiera ha consentito a molti distretti di competere con successo all’estero e di collocarsi stabilmente nelle catene globali del valore.
Dall'analisi emergono segnali di una struttura gerarchica delle relazioni tra imprese, con la presenza di capofila che concentrano un maggior numero di transazioni. Spiccano però anche relazioni tra imprese che appartengono alla stessa classe dimensionale, a testimonianza dell’elevato spirito di collaborazione che anima le filiere distrettuali.
Le imprese distrettuali del sistema moda sono ben inserite nelle filiere del lusso: rappresentano il 65% di addetti e fatturato. Al contempo, la filiera del lusso ha un peso rilevante per i distretti: coinvolge il 42% dei loro addetti e attiva il 51% del loro fatturato. Alcuni distretti della filiera della pelle sono divenuti la piattaforma produttiva del segmento del lusso, a servizio delle case di moda italiane e francesi. È questo il caso della Pelletteria e calzature di Firenze e delle Calzature della Riviera del Brenta.
Nei distretti sono presenti vantaggi di costo: l’abbondante offerta presente nei distretti si traduce in un grado di dipendenza contenuto da fornitori e costi di approvvigionamento. Non a caso nei distretti il 47% dei nuovi fornitori attivati durante la pandemia (pari nei primi nove mesi del 2020 al 19% in quantità e al 7,6% in valori) sono locali (entro i 50 chilometri) e hanno spesso sostituito forniture strategiche di prossimità. L’effetto netto è stato un lieve allungamento delle filiere distrettuali (+3,1 chilometri, un valore allineato ai non distretti), che tuttavia mostrano distanze di approvvigionamento inferiori rispetto alle aree non distrettuali (116 Km vs 157).
Le priorità: digitale e green
I prossimi anni saranno decisivi per il rilancio dell’economia italiana. Sarà fondamentale impiegare bene le risorse provenienti da Next Generation EU e far ripartire gli investimenti in macchinari 4.0, digitale, green, capitale umano. Sul fronte del digitale, nei distretti già prima della pandemia era in crescita l’incidenza di Ict e R&S sul totale degli acquisti di beni e servizi, salita nel 2019 al 4,1% (dal 3,7% del 2016), grazie al traino della meccanica (7,1% vs 5,7% delle aree non distrettuali, il 25% in più). I processi di digitalizzazione hanno subito un’accelerazione nel 2020, soprattutto nel lavoro a distanza e nei distretti. Restano però ritardi tra le imprese più piccole.
Nella meccanica le imprese che adottano soluzioni 4.0 hanno importanti ritorni in termini di miglioramento della qualità (indicato dall’84% delle imprese), aumento della velocità di produzione (73%), flessibilità e personalizzazione della produzione (71%), miglioramento della sicurezza (69%), efficientamento del magazzino (61%), riduzione dei costi (59%). Chi invece produce macchinari 4.0 in otto casi su dieci dichiara di poter aumentare la redditività della manutenzione sulle macchine vendute e raccogliere dati da utilizzare per R&S e innovazione.
Anche i temi ambientali hanno assunto un ruolo sempre più rilevante. Nei distretti l’incidenza di imprese con impianti di produzione di energia da fonte rinnovabile e beneficiari degli incentivi del Gse (Gestore servizi energetici) è pari complessivamente all’11,8% (il 14% in più rispetto alle aree non distrettuali), con punte del 25,2% tra le aziende di grandi dimensioni, contro il 20,3% delle medie, il 13% delle piccole e il 6,4% delle micro. La crescita degli investimenti green si è accompagnata a un progressivo sviluppo tecnologico: tra le imprese distrettuali la quota di brevetti green sul totale è salita al 6,3% negli anni più recenti (2014-2018), una quota più alta del doppio rispetto ai primi anni Duemila.
Competence Center ed Its
Formazione e trasferimento tecnologico sono le due chiavi per favorire l’accelerazione degli investimenti nel digitale e nel green. Competence center, Digital innovation hub, Istituti tecnici superiori (Its) e Corporate Academy possono rappresentare la via italiana per sviluppare un sistema innovativo ed educativo che risponda alla domanda di tecnologia (digitale e green) e di capitale umano da parte delle imprese italiane.
Nel Rapporto si descrivono i primi anni di attività degli otto Competence center italiani: Bi-Rex, SMACT, CIM 4.0, Artes 4.0, Start 4.0, MADE, MedITech, Cyber 4.0. La vocazione tecnologica di ognuno di loro è legata alle specificità dei territori in cui sono inseriti, essendo consorzi composti da enti di ricerca già attivi localmente. La maggior parte delle energie si sono finora concentrate su formazione e bandi di ricerca che hanno coinvolto anche pmi distrettuali e avviato gruppi misti di lavoro con ricercatori universitari. In alcuni casi sono state attivate linee pilota, esempi di fabbriche dove le nuove tecnologie 4.0 sono integrate con quelle tradizionali.
Un approfondimento è poi dedicato agli Its: nati nel 2010 con l’obiettivo di colmare il dislivello tra offerta di lavoro dei giovani e difficoltà delle imprese nel trovare candidati con competenze adeguate, sono un modello formativo terziario professionalizzante di eccellenza, con una buona diffusione nei distretti. Dal 2010 al 2020 sono stati attivati in Italia 1.631 percorsi ITS che hanno coinvolto complessivamente 41.086 studenti. I risultati finora conseguiti sono brillanti: nelle aree ad alta intensità distrettuale l’84,1% dei diplomati è occupato a 12 mesi dal diploma e il 94,4% di questi utilizzano in azienda le competenze acquisite.


