

Le piattaforme di commercio elettronico che offrono tra le opzioni di pagamento il “Buy Now, Pay Later” (letteralmente, “Compra ora, paga dopo”), convertendo il costo della spesa in un prestito automatico, direttamente accessibile dal sito, senza che l’utente debba stipulare un contratto con una finanziaria. I servizi di car sharing che, attraverso la loro piattaforma, offrono anche servizi come l’avvio dei pagamenti o la stipula di polizze assicurative. Sono due esempi dell’embedded finance (finanza incorporata), che sta a indicare l’integrazione dei servizi finanziari all’interno di soluzioni che hanno principalmente un altro scopo.
Un filone emergente che risponde alla volontà da parte delle aziende di fidelizzare i propri clienti e accrescere la marginalità grazie a offerte ulteriori rispetto ai servizi base, rese accattivanti da interfacce accessibili ed esperienze utenti costruite sulle esigenze dei consumatori.
A favorire la crescita di questo comparto è sia l’evoluzione tecnologica, che abbatte le barriere all’ingresso nei diversi settori della finanza, sia l’azione del legislatore, che spinge per accrescere l’offerta in modo da spostare gli equilibri in favore degli utenti.
Nel report intitolato “Embedded Finance: chi guiderà la prossima rivoluzione dei pagamenti?”, McKinsey sottolinea che nel mercato della finanza incorporata iniziano a intravedersi i futuri vincitori tra i nuovi operatori in grado di fornire infrastrutture tecnologiche ad hoc, anche se i player tradizionali del mercato finanziario conservano spazi per recuperare terreno. La società di consulenza stima in circa 20 miliardi di dollari il valore raggiunto da questo segmento di mercato solo negli Stati Uniti e individua quattro filoni in forte crescita: app di fidelizzazione dei clienti, portafogli digitali, software di contabilità e piattaforme per il carrello della spesa. Ai quali si affiancano altre applicazioni, attualmente ai primi stadi di sviluppo, ma dall’enorme potenziale, a cominciare dalle carte prepagate offerte ai dipendenti come parte del pacchetto retributivo.
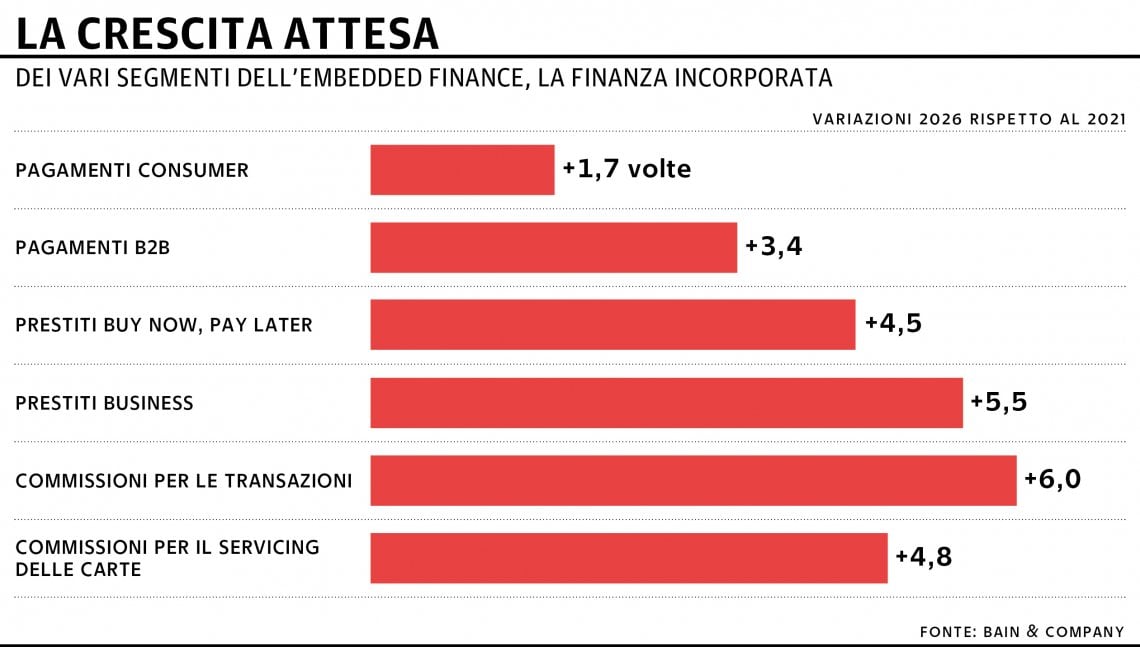
"La logica sottostante è quella del better together: i pagamenti integrati non rendono solo il software più distintivo e semplice nell’utilizzo, ma offrono un valore aggiunto agli esercenti - soprattutto quelli di attività di piccole o medie dimensioni - che ricercano una soluzione immediata e possibilmente in una sola interfaccia", racconta Mariagiovanna Di Feo, partner di Bain & Company. Le maggiori opportunità di crescita arrivano dalle collaborazioni tra soggetti diversi. "Le aziende di pagamenti e gli operatori finanziari", prosegue Di Feo, "si stanno attrezzando per collaborare con i software provider per la fornitura dei servizi tecnologici e finanziari sottostanti o per offrire loro stessi soluzioni integrate, in concorrenza diretta con i software provider tradizionali". Inoltre, nel mercato stanno entrando nuovi soggetti, come fintech e wealth tech, "che possono far leva su un modello operativo scalabile", conclude Di Feo. "A oggi, un vincitore vero non c’è. Il trend di acquisizioni mirate su servizi e skills, che ha già caratterizzato gli ultimi due anni, è destinato a proseguire".