

A voler seguire le orme di Warren Buffett, il più noto tra gli investitori di tutto il mondo, i ribassi delle ultime settimane altro non sarebbero che una straordinaria opportunità per comprare azioni. Nel suo incontro annuale con gli investitori che si è tenuto una settimana fa a Omaha (in Nebraska), tornato a essere in presenza dopo i due anni di stop dovuti alla pandemia, il finanziere ha ribadito la sua sfiducia verso il Bitcoin e ha comunicato di aver rafforzato le sue partecipazioni sul mercato azionario di oltre 51 miliardi di dollari nel corso del primo trimestre 2022, approfittando dei momenti di flessione dei listini.
Certo di motivi per mantenere un pizzico di ottimismo per i mesi a venire non ce ne sono molti, dopo che anche nei cieli della Cina hanno iniziato ad addensarsi le nubi della recessione a causa del rigido lockdown disposto in seguito alla nuova ondata di Covid 19. Nei mesi scorsi proprio la Borsa di Shanghai era stata indicata da numerosi analisti come una delle più promettenti per il 2022 dopo aver corso meno degli altri listini nello scorso biennio e a fronte delle minori ricadute dal conflitto in Ucraina.
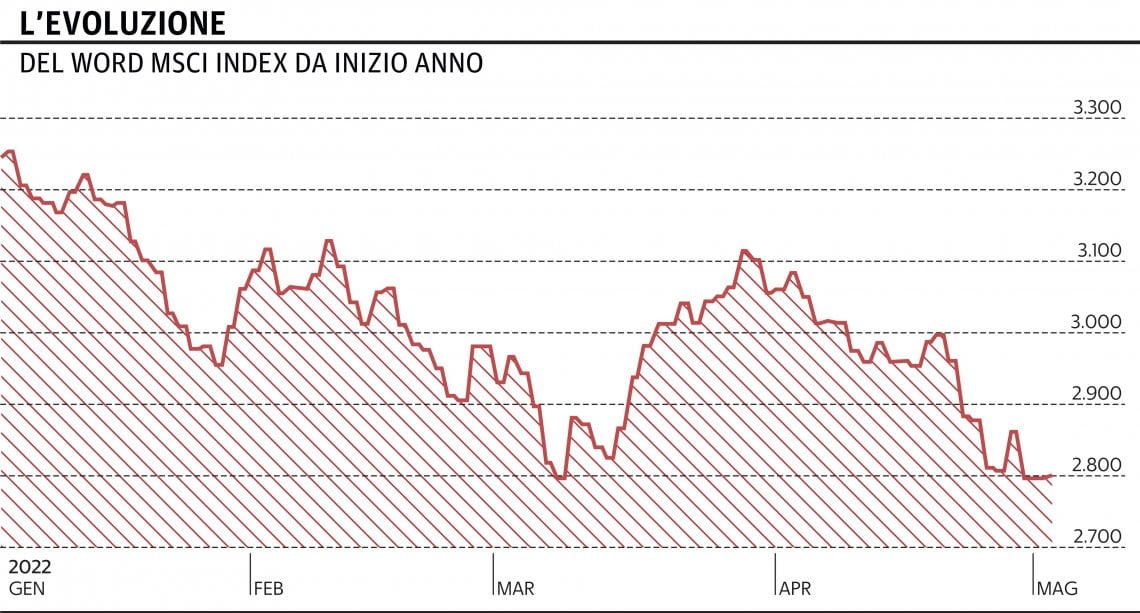
Per Tim Drayson, head of economics di Legal & General Investment Management, occorre un bagno di realismo, che in concreto significa venire a patti con il rischio recessione. “La maggior parte delle persone, quando sente questa espressione, pensa subito a grandi aumenti della disoccupazione e a drastiche riduzioni dei profitti. In questo caso, una lieve contrazione del prodotto interno lordo non porterà conseguenze in questi ambiti in nazioni come il Giappone e l’Italia stessa”. Dunque, nonostante la maggiore fragilità strutturale del nostro Paese, la situazione non appare drammatica. Per la società di gestione, le probabilità di due trimestri con il Pil negativo sono più alte in Europa che in America, ma è anche vero che i listini del Vecchio Continente hanno già subito una contrazione generalmente superiore al 10% da inizio anno e quindi oggi non appaiono sottovalutati. “La nostra posizione verso le azioni rimane favorevole, anche se saremo selettivi seguendo l’evoluzione dello scenario”, aggiunge.
Secondo Shamik Dhar, chief economist di Bny Mellon Im, ancora una volta il pallino è nelle mani dei banchieri centrali, “che dovranno indovinare il timing dei rialzi dei tassi per evitare da una parte che l’inflazione finisca fuori controllo e dall’altro di favorire una spirale recessiva”. L’esperto sottolinea come molto dipenderà dalla durata del conflitto ucraino: quanto più apparirà lontana la soluzione, tanto più le politiche monetarie saranno messe sotto pressione e ci sarà il rischio di sbagliare. Dato lo scenario, per Bny Mellon Im quello attuale è un mercato adatto a chi è disposto ad accettare una certa dose di volatilità. In linea di massima, sottolinea Dhar, l’azionario continua a offrire prospettive migliori dell’obbligazionario e quello Usa sembra destinato a far meglio delle Borse europee. A livello settoriale la preferenza va ai titoli dell’energia e ai finanziari, meno toccati dal processo di normalizzazione dei tassi ufficiali da parte delle banche centrali. Quanto al Vecchio Continente, spazio agli industriali francesi (“meno impattati dal prezzo del gas grazie alle centrali nucleari presenti nel Paese”) e ai titoli energetici norvegesi, che potrebbero beneficiare delle nuove rotte dell’import di idrocarburi dopo il peggioramento delle relazioni tra Europa occidentale e Russia.
Sul fronte obbligazionario, infine, Bny Mellon Im vede ritorni interessanti tra gli high yield (emissioni di aziende con ridotto merito creditizio e quindi costrette a offrire rendimenti più alti della media), ma limitatamente ad aziende dei settori sanità e It, i cui bilanci appaiono più resistenti di fronte alle forti pressioni inflazionistiche in corso.
