La decarbonizzazione dell’industria italiana del vetro passa soprattutto da una trasformazione graduale, profonda e complessa delle modalità di produzione dei manufatti e di utilizzo dell’energia. Tra impianti, tecnologie, costi operativi e di gestione, il fabbisogno di investimenti dei prossimi 25 anni è stimato in una forbice compresa tra 11 e 15 miliardi di euro, a seconda delle strategie effettivamente adottabili. Tuttavia, in assenza di adeguate politiche di sostegno, pianificazione nitida degli interventi, incentivi alla transizione energetica e ancora realizzazione delle infrastrutture, il vetro italiano rischia di ritrovarsi nel 2050 in uno scenario di totale sostenibilità ambientale ma di scarsa competitività industriale.
La fotografia scattata dallo studio “La transizione ecologica del vetro”, realizzato da Assovetro in collaborazione con Kpmg e presentato lo scorso venerdì presso l’Europa Experience David Sassoli di Roma, accende ancora una volta un faro sulla transizione sostenibile dei settori industriali cosiddetti “hard-to-abate” (lett. “difficili da abbattere”). Il mercato del vetro, insieme ad acciaierie, cementifici e altri comparti, rientra infatti nella lista delle industrie che scontano un’elevata complessità in termini di decarbonizzazione, dovuta principalmente ai livelli fisiologici di emissione di CO2 degli attuali processi di produzione e trasformazione, e alle limitate alternative tecnologiche a disposizione. Se le preoccupazioni non mancano, la buona notizia è che la difficoltà non ha ancora assunto la forma dell’impossibilità. Tant’è che lo studio arriva a disegnare due strategie di decarbonizzazione potenzialmente in grado di garantire una transizione sostenibile, tanto per l’economia quanto per l’ambiente.
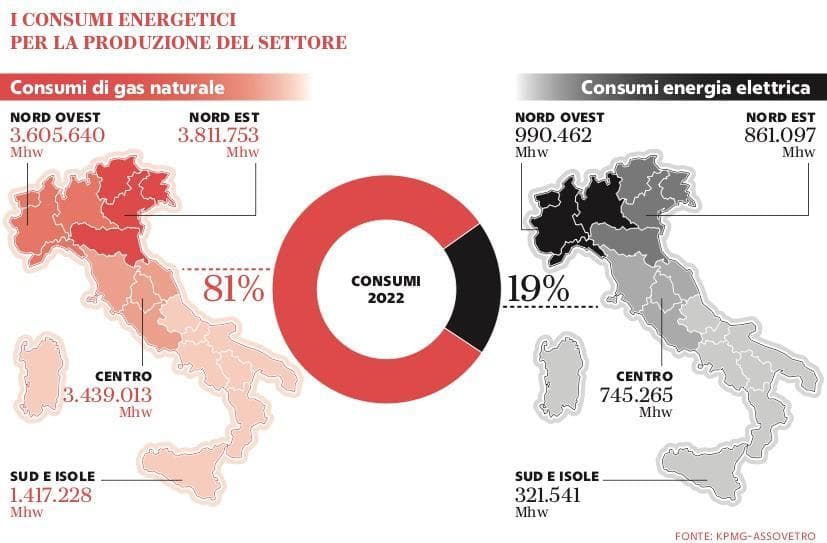
La delicatezza della partita è rappresentata innanzitutto dai numeri. L’industria italiana del vetro si presenta oggi come la seconda manifattura d’Europa alle spalle della Germania, con 9,6 miliardi di fatturato nel 2022, 29 mila addetti diretti altamente specializzati e un primato europeo nella produzione di vetro cavo (quello utilizzato per le bottiglie, i bicchieri, i flaconi e altri manufatti). Ma veniamo all’ambiente e alla decarbonizzazione. Nel 2022, calcola Kpmg, le emissioni dirette e indirette di CO2 sono state di poco inferiori a 3 milioni e 740 mila tonnellate di CO2 equivalente. Se lo scenario attuale rimanesse costante, da qui al 2050 le stesse emissioni scenderebbero appena dell’1,9%, con spinte interne contrastanti: il previsto aumento delle produzioni farebbe scendere le emissioni “Scope2”, vale a dire quelle derivanti dall’energia elettrica utilizzata nei processi produttivi, mentre le emissioni “Scope1”, ossia quelle legate direttamente al processo di vetrificazione e alla combustione dei combustibili fossili nei forni (che oggi pesano per il 75% del totale), aumenterebbero del 22% entro il 2035 e del 7% entro il 2050.
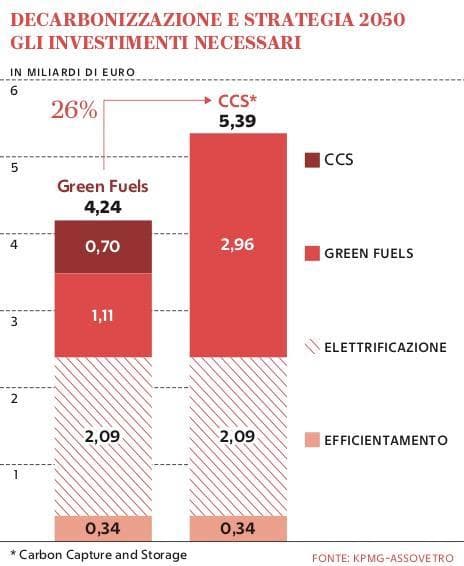
Di fronte a un obiettivo net zero che appare un miraggio, entrano in gioco due strategie animate da sei diverse leve di decarbonizzazione (efficientamento energetico, maggiore utilizzo del rottame, ulteriore elettrificazione, carburanti cosiddetti “green fuel”, tecnologie di cattura e stoccaggio della CO2 (Ccs), utilizzo di materie prime decarbonate), ognuna con un peso specifico nei due diversi scenari. La prima strategia, denominata Green Fuels, prevede un utilizzo predominante di combustibili verdi (biometano, idrogeno) integrato dalla tecnologia Ccs per eliminare le emissioni residuali di CO2 della reazione di vetrificazione nei forni, legate alle materie prime utilizzate per fabbricare il vetro, indipendentemente dal vettore energetico. La seconda, denominata Ccs, prevede invece ancora l’utilizzo del gas naturale di origine fossile e un ruolo centrale della tecnologia di cattura e stoccaggio della CO2 a partire dal 2035. Tra investimenti immateriali e oneri operativi e di gestione, stima Kpmg, la strategia Green Fuels costerebbe al settore 14,81 miliardi di euro, dovuti in gran parte all’acquisto di idrogeno verde per la sostituzione graduale del gas. Mentre la strategia Ccs si fermerebbe a quota 11,23 miliardi, grazie al contenimento dei costi operativi di lungo periodo garantito dalla persistenza del gas tra i vettori energetici.
Queste grandezze di impatto spingono gli industriali del vetro a chiedere interventi importanti, a livello nazionale ed europeo. Non solo a sostegno del settore stesso, quanto anche a sostegno del contesto energetico a cui l’industria del vetro dovrà necessariamente far riferimento. “La filiera del vetro ha già intrapreso, anche grazie anche a un accordo di collaborazione con il Gse, un percorso di decarbonizzazione e di efficientamento dei processi aziendali che, tra le altre cose, ha visto un maggiore ricorso all’utilizzo delle fonti di energia rinnovabili e all’autoproduzione, sia elettrica che termica – spiega ad A&F Vinicio Mosè Vigilante, amministratore delegato del Gestore dei servizi energetici (Gse), la società pubblica strumento di attuazione delle politiche energetiche del Governo - La sfida della transizione energetica richiede di far leva sulle sinergie attivabili nel tessuto industriale italiano. Il rafforzamento della filiera italiana delle tecnologie green è una partita decisiva per fornire alle imprese gli strumenti necessari a competere sui mercati internazionali e a creare valore aggiunto e occupazione in Italia, contribuendo peraltro ad accrescere la sicurezza energetica di lungo periodo del nostro Paese”.