Ridurre drasticamente le emissioni di CO2, senza perdere competitività sui mercati internazionali. È la sfida che si para davanti al settore industriale italiano nel pieno della transizione energetica e alla luce di uno scenario geopolitico e macroeconomico che si è complicato negli ultimi tempi. Uno studio realizzato da Bcg ed Edison Next approfondisce le dinamiche in atto, evidenziando che, grazie a soluzioni già disponibili e tecnologie mature, l’industria potrebbe abbattere oltre il 35% delle proprie emissioni entro il 2030, contribuendo in modo significativo agli obiettivi climatici europei. Tuttavia, per centrare il traguardo, sarà essenziale superare ostacoli strutturali, accelerare gli investimenti e promuovere un quadro normativo più favorevole.
Ma vediamo come. Il punto di partenza è dato dal fatto che gli obiettivi di decarbonizzazione a livello europeo e nazionale sempre più stringenti, uniti a costi energetici in rialzo e caratterizzati da un’estrema volatilità, legata anche all’instabilità geopolitica globale, stanno ridisegnando le dinamiche di competitività delle imprese italiane. Pertanto, è fondamentale trovare un equilibrio tra gli ambiziosi obiettivi comunitari — superiori a quelli di Stati Uniti e Cina — e la necessità di preservare la competitività della propria industria sul mercato globale. Se guardiamo all’Italia, il tema è cruciale in particolare per i settori energivori, che soffrono la concorrenza internazionale.
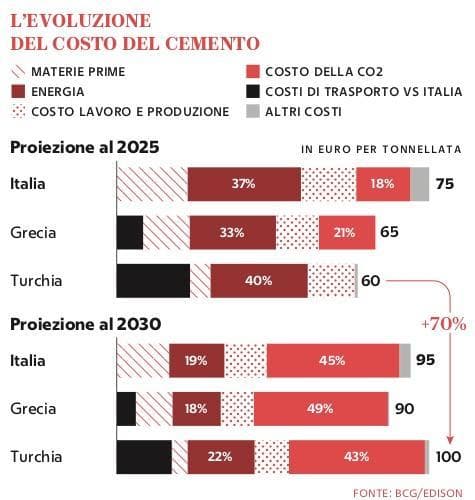
Gli analisti hanno realizzato uno studio che prende in esame cinque settori energivori caratterizzati da elevate emissioni di CO2 — acciaio, chimica, cemento, ceramica e carta — confrontando il panorama italiano con quello dei principali competitor europei ed extra-europei. In particolare, è stato analizzato l’impatto dovuto all’evoluzione dei prezzi dell’energia sulla competitività dei prodotti di questi settori da qui al 2030. Inoltre, sono state esaminate le tecnologie di decarbonizzazione applicabili a ciascun settore, analizzando i relativi costi e la loro disponibilità, delineando scenari al 2030 e al 2040.
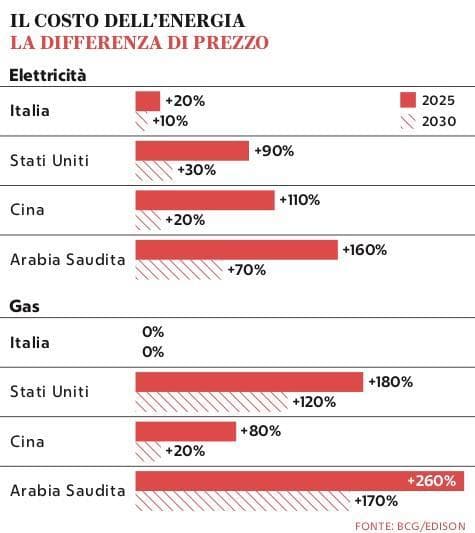
Il differenziale di prezzo per l’energia elettrica atteso per la fine di questo decennio, nonostante una prevista riduzione rispetto al 2025, è superiore al 10%, principalmente a causa della presenza negli altri Paesi di fonti sostenibili a basso costo, come il nucleare in Francia. Se si guarda al di fuori dell’Europa, il gap aumenta in modo esponenziale arrivando, ad esempio, rispetto agli Stati Uniti, a un delta di prezzo sull’energia elettrica di circa il 30% e sul gas naturale di oltre il 120%.
I fattori che influenzano questa dinamica sono sostanzialmente tre: il costo della CO2, che in Europa per ogni aumento di 30 euro per tonnellata di CO2 genera 10 euro per megawattora di extra costo sul prezzo dell’elettricità; la struttura del mercato dell’energia elettrica dell’Unione europea, che risulta guidato dal prezzo marginale delle fonti fossili; infine, la disponibilità di forniture energetiche che rende l’Ue dipendente dagli altri Paesi.
Il Vecchio Continente è l’area che maggiormente tassa le emissioni relative all’industria, con un prezzo atteso in crescita dell’80/85% entro il 2030, rispetto a oggi. I calcoli e le stime degli analisti individuano le leve di medio periodo in grado di potenziare la competitività, anche con riferimento alle proposte contenute nel Rapporto Draghi per la Competitività europea e nella proposta di riforma del mercato elettrico italiano di Confindustria. La prima strada da perseguire è la creazione di cluster industriali verdi “per ridurre i costi infrastrutturali di messa a terra delle principali tecnologie di decarbonizzazione”, sottolinea Fabio Cantatore, senior advisor di Bcg. “L’impatto atteso è una riduzione del costo delle tecnologie green fino al 10% entro il 2030, con benefici concreti per i comparti più energivori (riduzione fino al 5% del costo del prodotto dei settori analizzati, ndr)”. Un’indicazione importante è di puntare sul green public procurement, incentivando l’adozione di prodotti decarbonizzati negli appalti pubblici, valorizzando il green premium dei prodotti e creando un mercato per soluzioni a basse emissioni.
La normativa svolge un ruolo cruciale nella transizione green e pertanto è inevitabile che la spinta arrivi anche da questo fronte. Come? Tra le proposte vi sono la semplificazione del permitting (accelerare i tempi di approvazione per progetti di rinnovabili e biometano) e la riduzione delle tempistiche di connessione (occorre snellire le procedure per la connessione alla rete delle rinnovabili).
Un contributo importante può derivare dal potenziamento del Cbam (Meccanismo europeo di adeguamento del carbonio alle frontiere, che impone un vincolo all’importazione di beni prodotti in Paesi che non hanno normative ambientali stringenti), includendo nuovi settori come la carta e la chimica e assicurando metodologie di reporting uniformi per evitare distorsioni. Infine, viene auspicato un intervento sul sistema elettrico per espandere la capacità di interconnessione energetica con i Paesi vicini, allineando i prezzi italiani dell’elettricità ai livelli europei e garantendo maggiore stabilità di fornitura.