

“L’investimento nella conoscenza paga sempre i migliori interessi”. La frase pronunciata da Benjamin Franklin, scienziato e scrittore, tra i padri fondatori degli Stati Uniti d’America, si addice alla perfezione ai discorsi sulla cultura finanziaria, dato che possedere una conoscenza quanto meno di base sulle questioni del risparmio significa evitare di fare scelte avventate o condizionate dagli interessi di chi propone un investimento, con il risultato – nel primo caso - di poter valorizzare nel tempo il proprio patrimonio, in modo che possa contribuire a centrare gli obiettivi di vita prefissati.
Più di altri ambiti, nel mondo degli investimenti, l’informazione è potere, in quanto consente di effettuare le scelte con cognizione di causa. Anche se l’informazione, da sola, non basta: serve comprensione. L’educazione finanziaria non è soltanto una leva per compiere scelte di risparmio più consapevoli; è uno strumento di autodifesa economica, una condizione necessaria per evitare che le decisioni sul destino dei propri soldi siano delegate ad altri, che siano il partner, un amico o soggetti in contrasto di interessi rispetto al proprio. In un sistema in cui la consulenza raramente è davvero indipendente, saper leggere un prospetto, comprendere il profilo di rischio di uno strumento, distinguere tra un incentivo commerciale e un interesse reale, può fare la differenza tra la tutela del patrimonio e la sua erosione. A maggior ragione se si considera che da qualche anno l’inflazione è tornata su livelli importanti.
Non si tratta solo di evitare errori. Raggiungere un buon livello di conoscenza in merito alle questioni finanziarie è la chiave per costruire un percorso coerente con i propri obiettivi: l’acquisto di una casa o di un’auto, la pianificazione degli studi per i figli, la serenità della pensione. Vivere fino a novant’anni o oltre non è più un’eccezione, ma una possibilità concreta per le generazioni attuali. Chi non costruisce una protezione finanziaria adeguata rischia di sopravvivere ai propri risparmi. Un rischio che solo una corretta pianificazione può evitare. Eppure, ancora oggi, meno del 20% degli italiani ha una forma di previdenza integrativa attiva. Non per spregiudicatezza, ma perché ci sono altre priorità. La prima tra tutte: accantonare denaro per affrontare spese impreviste. Nomisma ha calcolato che, di fronte a una spesa inattesa di 1.500 euro, solo tre italiani su dieci sarebbero in grado di far fronte alla situazione senza problemi, gli altri avrebbero difficoltà.
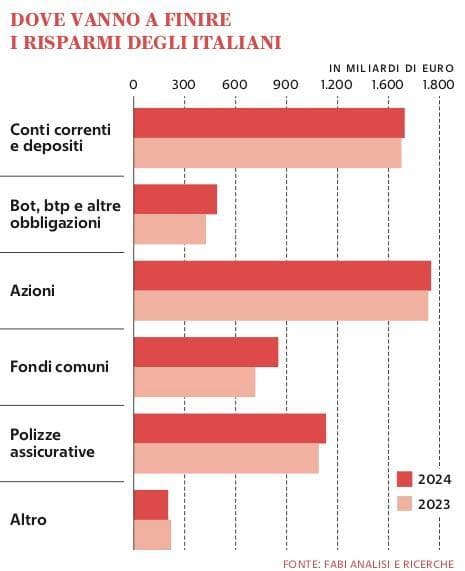
Una spinta importante a innalzare i livelli di cultura finanziaria può arrivare dagli addetti ai lavori. Perché spesso la barriera principale all’investimento è data dalla percezione di avere a che fare con qualcosa di complesso o poco trasparente. Inoltre in molti casi le soglie minime d’investimento, che pure spesso vengono concepite per salvaguardare i piccoli investitori, finiscono per costituire un ostacolo insormontabile. Secondo uno studio realizzato World Economic Forum, democratizzare l’accesso agli investimenti e alla consulenza di qualità è fondamentale per promuovere la resilienza economica dei cittadini in un mondo in rapido cambiamento. Dalla lettura di un sondaggio condotto dalla Commissione europea emerge che l’82% dei cittadini è consapevole di avere un livello di alfabetizzazione finanziaria medio o basso, nonostante il 71% affermi di porsi obiettivi finanziari. Eppure, secondo l’ultima rilevazione in materia condotta dall’Ocse, solo il 30% degli italiani riesce a rispondere correttamente a domande base su inflazione, tassi di interesse e diversificazione del rischio, contro una media Ocse superiore al 50%.
Ci sono, poi, anche implicazioni sociali legate alla cultura finanziaria. Quando si affrontano le tematiche femminili, spesso si trascura il fatto che la minore cultura finanziaria delle donne rispetto agli uomini può tradursi in una minore autonomia economica. Secondo dati Consob, le donne italiane dichiarano più frequentemente degli uomini di non sentirsi in grado di gestire le proprie finanze o di investire in modo efficace. Spesso la conseguenza è di delegare questo compito al partner. Eppure è proprio per le donne che la conoscenza in ambito finanziario può fare la differenza: più frequentemente soggette a interruzioni di carriera, a redditi inferiori e a maggiore longevità, hanno un bisogno strutturale di pianificare con lungimiranza. In definitiva, l’indipendenza finanziaria è la condizione di partenza per una reale parità. Eppure, ancora oggi, meno di una donna su due in Italia ha un rapporto continuativo con un consulente o dichiara di possedere competenze finanziarie sufficienti.
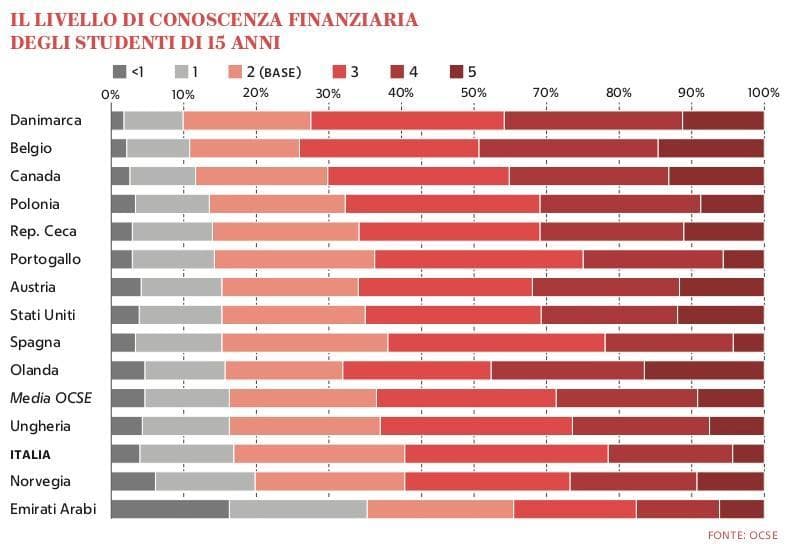
Dal 2024-2025, l’educazione finanziaria è entrata ufficialmente nei programmi scolastici italiani. Si tratta di un passo importante: il luogo in cui si formano cittadini consapevoli non può escludere un tema così strategico. Eppure, l’iniziativa resta ancora troppo disomogenea: manca un programma univoco, un corpo docente adeguatamente formato e strumenti didattici all’altezza. In parallelo, crescono le iniziative del settore privato, con banche, assicurazioni e Sgr che promuovono programmi di educazione per adulti. Ma non può spettare solo al mercato il compito di colmare un gap culturale così profondo. Occorre un’azione coordinata, nella consapevolezza che cittadini con buone conoscenze su questi temi saranno in grado di accrescere la ricchezza propria e, a cascata, del Paese.
