In un panorama globale sempre più segnato da tensioni geopolitiche e corse tecnologiche, l’Europa si trova di fronte a un bivio cruciale di competitività. Gli Stati Uniti e la Cina corrono veloci grazie a enormi mercati interni integrati, capacità di investimento e leadership nei settori che stanno ridisegnando l’economia mondiale, a partire dall’intelligenza artificiale. L’Unione europea, pur avendo una solida base manifatturiera, rischia di arretrare, schiacciata da frammentazione normativa, ritardi di innovazione e perdita di peso nelle filiere globali.
A suonare il campanello d’allarme è lo studio intitolato “Driving the future: lead firms as engines of innovation and sustainability for European industrial value chains”, realizzato da Teha Group in collaborazione con Philip Morris Italia e presentato durante la 51ª edizione del Forum di Cernobbio. Il rapporto accende un faro sulle aziende capofiliera europee, individuate come leve decisive per la competitività del futuro. Del resto, pur rappresentando meno dell’1% della manifattura del Vecchio Continente, queste imprese hanno già oggi un impatto enorme: generano circa un terzo del valore aggiunto industriale, il 21% del fatturato e impiegano quasi un quinto degli occupati di tutto il settore.
Le aziende capofiliera si distinguono innanzitutto per la produttività. In media, ogni lavoratore dipendente produce 143mila euro di valore aggiunto l’anno, oltre tre volte i 59mila generati da un lavoratore di una piccola impresa. Il divario cresce se si considerano le prime 100 imprese europee, che registrano una produttività media di 189mila euro per occupato. L’altro grande fronte riguarda la ricerca e lo sviluppo: le prime 100 aziende investono da sole 149 miliardi di euro in ricerca e sviluppo, ossia il 42% della spesa privata totale nell’UE. Da notare però che le stesse imprese sono responsabili di appena il 17% dei brevetti manifatturieri europei. Segnale, spiegano gli analisti di Teha Group, di un ecosistema che deve aprirsi maggiormente alla collaborazione e all’innovazione.
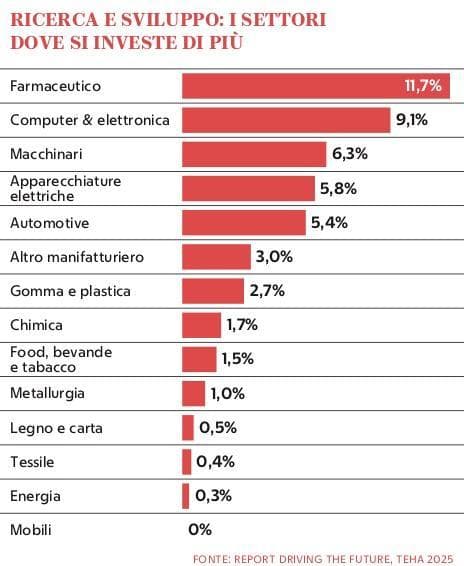
Lo studio delinea un vero e proprio dilemma di visione dell’industria europea. I settori che oggi pesano di più sull’economia, come automotive e meccanica, contribuiscono in modo determinante al valore aggiunto ma risultano meno capaci di elaborare strategie di lungo periodo. Dall’altro lato, comparti come elettronica e farmaceutica si distinguono per capacità di visione e investimenti in ricerca, pur avendo ancora un peso economico inferiore. Un disallineamento che rischia di frenare la capacità dell’Europa di mantenere un ruolo guida a livello globale.
In questo contesto l’Italia, con il 12,7% del valore aggiunto manifatturiero dell’Ue, gioca un ruolo rilevante, seppur con alcuni nei. Il nostro Paese è secondo solo alla Germania per numero di aziende capofiliera, con il 14,5% delle oltre 5.400 imprese individuate dallo studio. Se si guarda però alle prime 100 imprese europee, l’Italia conta appena sei società contro le 19 tedesche. È il segnale di una forza produttiva che non riesce ancora a tradursi in scala internazionale. Dallo studio emerge un Paese ricco di distretti industriali e competenze specialistiche, ma penalizzato da problemi cronici: limiti dimensionali, frammentazione e difficoltà di accesso ai capitali.
La risposta promossa dallo studio per colmare questi divari e trasformare le aziende leader in veri motori di innovazione e sostenibilità è un “Patto delle catene del valore”. Si tratta di costruire un quadro strategico e una visione europea fondati su quattro pilastri: persone, tecnologia, sostenibilità e fornitori. Le persone, perché il reskilling e la formazione continua sono la leva per accompagnare la transizione digitale e verde. La tecnologia, perché solo accelerando l’adozione di soluzioni avanzate si può aumentare produttività e competitività. La sostenibilità, intesa come capacità di ridurre l’impatto ambientale e al tempo stesso attrarre investimenti. Infine i fornitori, soprattutto le piccole e medie imprese, che devono essere integrate in reti di valore più forti e coordinate. A questa visione si accompagnano poi cinque direttrici operative: garantire continuità alle politiche per l’innovazione, con regole stabili e prevedibili; semplificare l’accesso ai finanziamenti; promuovere programmi di formazione e riqualificazione; sostenere la digitalizzazione delle reti produttive con il contributo delle imprese leader; introdurre sistemi di monitoraggio per valutare l’impatto delle politiche.
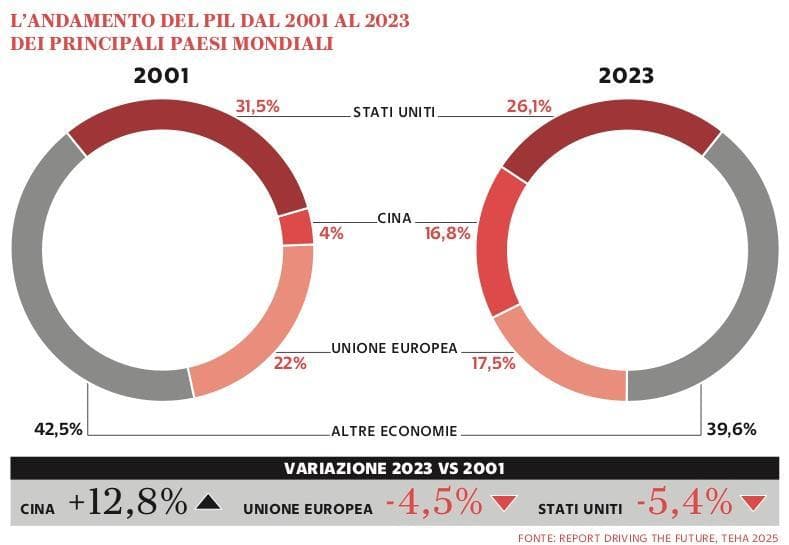
A rendere ancor più urgente la sfida di filiera è la perdita di quota dell’Europa nei mercati mondiali. Negli ultimi 25 anni la quota europea nel commercio internazionale è scesa dal 17,9% al 14,3%, nonostante le esportazioni siano triplicate in valore assoluto. Non va meglio se si guarda al Pil globale: dal 2001 al 2023 la quota europea è calata dal 22% al 17,5%, mentre la Cina ha quadruplicato arrivando oltre il 16%. Senza un cambio di passo, l’Europa rischia di consolidare un ruolo da follower, dipendente dalle scelte di altri poli economici. Un Patto di filiera europeo, al contrario, consentirebbe alle imprese leader di diventare hub di competenze e innovazione, capaci di trasferire risorse e know-how alle Pmi e di generare valore lungo tutta la catena produttiva.