

Le carte di pagamento sono lo strumento colpito con più frequenza dalle frodi, ma non quello dove si registrano i danni maggiori. Sono infatti i bonifici a registrare gli importi più alti sottratti con l’inganno. È questo quanto emerge dal recente aggiornamento (al 30 giugno scorso) del “Rapporto sulle operazioni di pagamento fraudolente in Italia” realizzato da Banca d’Italia, secondo il quale il tasso di frode resta complessivamente molto basso. Si registrano infatti solo 12 furti ogni 100mila operazioni (a prescindere dal metodo di pagamento scelto), con un tasso pari allo 0,012% del totale e una perdita di 3 euro ogni 100mila euro di transato (0,003%).
“Si registrano tuttavia differenze significative tra i diversi strumenti di pagamento - si legge nello studio di Via Nazionale - in particolare, il tasso di frode rimane contenuto e stabile per i pagamenti con le carte di debito e di credito (0,018% in valore; 0,009% in numero) e per i prelievi da Atm (0,01% in valore; 0,005% in numero); i pagamenti con moneta elettronica (soprattutto carte prepagate) presentano invece tassi di frode superiori rispetto alle altre carte e in aumento rispetto allo stesso semestre dell’anno precedente (0,031% in valore, da 0,027%; 0,027% in numero, da 0,023%). Per il complesso dei bonifici, il tasso rimane estremamente basso (0,002% in valore; 0,005% in numero)".
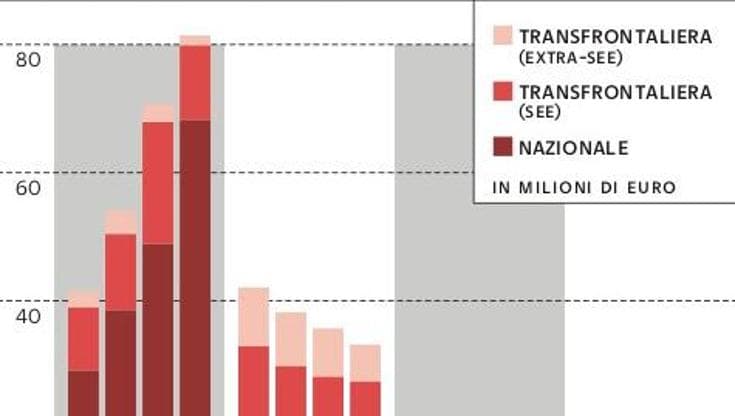
Quest’ultima modalità di pagam2ento è quella che presenta l’importo medio più alto delle frodi: per i bonifici ordinari è pari a 5.046 euro e per quelli istantanei a 1.638. Valori decisamente più elevati rispetto agli 82 euro medi delle carte, ai 35 euro della moneta elettronica e ai 464 euro dei prelievi da bancomat. Va però anche detto che il tasso di frode per i bonifici ordinari resta molto basso (0,002% sia in valore sia in numero). A far lievitare l’importo medio delle truffe è semplicemente il fatto che i bonifici movimentano molto più soldi di una carta di credito in una singola transazione. Non altrettanto può dirsi per quelli istantanei, che hanno fatto registrare un tasso di frode dello 0,043% in valore e dello 0,019% in numero. Il dato positivo è che queste percentuali sono in deciso calo rispetto al passato, diminuzione a cui può aver contribuito il rafforzamento delle misure di prevenzione e di sensibilizzazione della clientela attuate dai Payment service provider (Psp) stabilito dalla Instant payment regulation (Ipr). Entrata in vigore il 9 gennaio 2025, questa normativa europea prevede, fra le altre cose, che i Psp adottino un servizio per garantire la verifica dell’Iban del beneficiario al quale il pagatore intende inviare un bonifico (misura obbligatoria dal 9 ottobre dell’anno scorso).
“Le operazioni ‘a distanza’ (e-commerce) - annotano gli analisti di Bankitalia - restano più esposte alle frodi rispetto a quelle “non a distanza” (Pos fisico). Il divario è in diminuzione per le carte di pagamento e in aumento per la moneta elettronica: per le carte, il tasso di frode in valore scende su base annua a 0,065% (da 0,087%) per le operazioni e-commerce e a 0,006% (da 0,007%) per le operazioni al Pos fisico; per la moneta elettronica, invece, il tasso per le operazioni e-commerce sale a 0,053% (da 0,048%) mentre rimane costante a 0,008% per le operazioni al Pos fisico. Dinamiche analoghe si osservano per il tasso di frode calcolato sul numero di transazioni”.
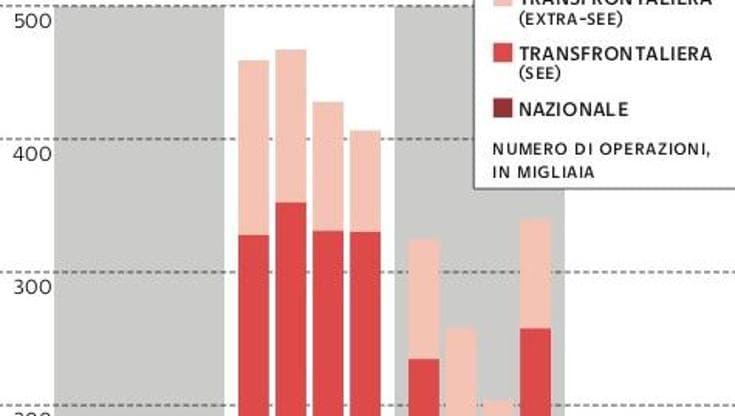
I pagamenti che prevedono l’autenticazione forte del cliente (Strong customer authentication, Sca) e quelli esentati da tale obbligo presentano livelli di frode simili. La differenza tra queste due categorie è di natura normativa: i pagamenti esentati rientrano nel perimetro della Sca, ma possono non applicarla in presenza di condizioni che indicano un rischio contenuto, come nel caso di importi ridotti, operazioni valutate sicure tramite sistemi di analisi del rischio, pagamenti ricorrenti per i quali l’autenticazione è richiesta solo alla prima transazione o rapporti consolidati con beneficiari considerati affidabili.
Diversa è la situazione dei pagamenti non soggetti a Sca, che si collocano al di fuori dell’ambito di applicazione della normativa e per i quali l’autenticazione forte non è prevista. In questo caso non si tratta di una deroga, ma di operazioni che, per caratteristiche strutturali o giurisdizionali, non ricadono nelle regole della Sca.
I dati disponibili indicano che sia i pagamenti con Sca sia quelli esentati registrano tassi di frode comparabili e più contenuti. La differenza risulta particolarmente evidente nelle operazioni transfrontaliere, dove l’assenza di requisiti di autenticazione è associata a livelli di rischio più elevati. “L’incidenza del valore delle perdite da frode sostenute dal cliente - conclude il rapporto di Banca d’Italia - è più elevata per i bonifici (91%) e per i prelievi da Atm (61%), rispetto ai pagamenti con carte (42%) e con moneta elettronica (35%). La ripartizione delle perdite tra i soggetti coinvolti nel pagamento dipende anche dalla tipologia di frode: ad esempio, nei casi di “manipolazione del pagatore” non è possibile attivare automaticamente tutti i meccanismi di rimborso previsti per le “operazioni non autorizzate”, rendendo più complesso il recupero delle somme”.
