

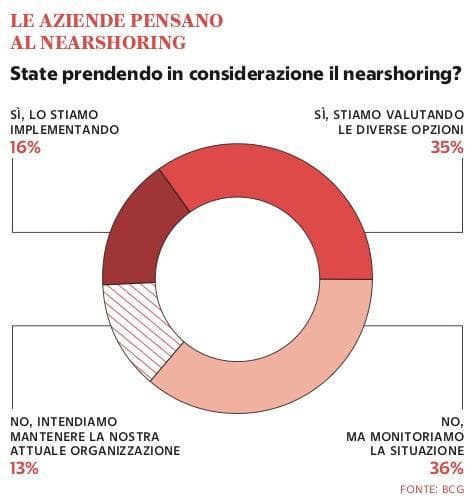
Dazi, guerre e tensioni geopolitiche non hanno rallentato i commerci mondiali ma ne hanno modificato le rotte. È questa la conclusione a cui è giunto il McKinsey Global Institute nel suo più recente aggiornamento su “Geopolitica e geometria del commercio globale”. Il documento, che analizza l’evoluzione degli scambi internazionali nel 2025 e offre una fotografia di come la geopolitica stia ridisegnando le catene del valore mondiali, rileva come gli scambi di merci a livello globale siano aumentati a un tasso superiore a quello del Pil globale. Si tratta dunque di un dato che smentisce le previsioni formulate negli ultimi anni da numerosi osservatori, che ipotizzavano una progressiva frammentazione dell’economia internazionale e una contrazione delle relazioni commerciali tra i grandi blocchi geopolitici.
“L’anno scorso - scrivono gli analisti della società di consulenza - è stato il più turbolento a memoria d’uomo per il commercio globale, anche al di là dell’impatto degli annunci sui dazi. I rapporti di lunga data sono stati messi a dura prova e le relazioni commerciali sono state ripensate, non solo tra partner geopoliticamente distanti, ma anche tra alleati storici. Ciononostante, gli scambi commerciali hanno mostrato un tasso di crescita che è stato al passo di quello della produzione globale, grazie al riorientamento degli scambi verso economie più affini”.
Nonostante alla fine del 2025 i livelli tariffari statunitensi avessero raggiunto i massimi dalla fine della Secondo guerra mondiale spostando oltre 165 miliardi di dollari di commercio fuori dal corridoio Stati Uniti–Cina, sia le importazioni statunitensi sia le esportazioni cinesi hanno fatto registrare nuovi record, segnalando una riorganizzazione dei flussi più che una loro contrazione. Gli Stati Uniti hanno colmato circa due terzi del divario con importazioni da altri Paesi, mentre gli esportatori cinesi di beni di consumo, dalle auto elettriche ai giocattoli, hanno ridotto i prezzi in media dell’8% per trovare acquirenti in nuovi mercati. Il Sud-est asiatico ha prosperato, incrementando gli scambi commerciali con entrambe le economie e rafforzando il proprio ruolo nella manifattura globale, assorbendo fasi produttive e aumentando la propria integrazione nelle catene del valore. L’India, per esempio, ha guadagnato quote in diversi comparti, mentre il Brasile ha ampliato le esportazioni di materie prime verso la Cina, sostituendo fornitori di altre economie avanzate. L’Unione europea, invece, si è trovata ad affrontare una duplice difficoltà: maggiori importazioni cinesi e tariffe statunitensi più elevate.
“Esattamente come negli anni precedenti - si legge nel documento - le tensioni tra Stati Uniti e Cina sono state la principale forza a influenzare la distanza percorsa dalle merci. Entrambe le economie hanno continuato a riorientarsi, allontanandosi l’una dall’altra e rivolgendosi a partner geopoliticamente più vicini, accelerando una tendenza in atto dal 2017. Gli aumenti tariffari statunitensi, applicati in modo generalizzato ma generalmente più elevati per la Cina, hanno rafforzato questo cambiamento”.
Il tema del nearshoring, ovvero dell’accorciamento delle catene di fornitura e dello spostamento della produzione verso Paesi più vicini e meno rischiosi, è certamente presente ma, ad oggi, non è una strategia adottata su larga scala. McKinsey fa per esempio notare come la quota di scambi con gli Stati Uniti di Canada e Messico sia diminuita, fattore che ha contribuito a rendere le catene di approvvigionamento mediamente più lunghe.
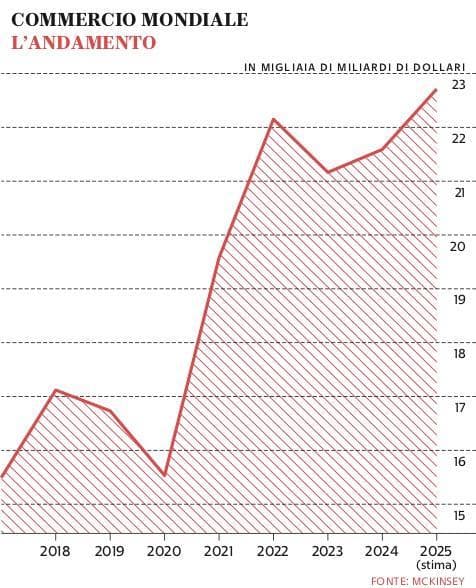
Ciò non toglie che le aziende ci stiano pensando seriamente e che gli operatori di logistica si stiano preparando a soddisfare la futura domanda. Secondo uno studio di Bcg, quasi la metà dei fornitori di servizi logistici sta intensificando le proprie attività di nearshoring, tra cui l’adeguamento dell’offerta di servizi e l’espansione delle capacità regionali. Una strategia nata dal confronto con i loro clienti sull’apertura di nuove rotte e mercati e sull’ampliamento della loro presenza in nuovi Paesi. Il 16% delle aziende ha già intrapreso azioni concrete di nearshoring, mentre un ulteriore 35% afferma di essere ancora nella fase di valutazione delle opzioni. Gli utilizzatori del trasporto aereo e i clienti più grandi sono le realtà che mostrano il maggiore interesse per il passaggio al nearshoring.
Per gestire le criticità delle catene di fornitura, il 62% degli aziende sta aumentando le proprie scorte di sicurezza, mentre il 60% sta diversificando la gamma di fornitori di materiali, parti e componenti con cui collabora. Le grandi imprese sono quelle più propense a stipulare contratti logistici a lungo termine, mentre quelle di medie dimensioni preferiscono valutare cambiamenti nelle modalità di spedizione. Chi spedisce le merci via mare punta sulla ridondanza dei fornitori di servizi logistici, mentre chi usa gli aerei cargo è all’avanguardia nel passaggio a nuove modalità di trasporto e nell’investimento in capacità digitali.
