

Mentre Bruxelles riscrive le regole della sostenibilità d’impresa, i mercati sembrano aver già scelto la propria direzione. Da una parte la Commissione europea ha avviato una profonda revisione della Corporate Sustainability Reporting Directive (Csrd) attraverso il pacchetto Omnibus, con l’obiettivo di ridurre gli oneri amministrativi e alleggerire gli obblighi per migliaia di aziende. Dall’altra, investitori e imprese continuano a orientare risorse verso resilienza climatica, efficienza energetica, infrastrutture e tecnologie a basse emissioni.
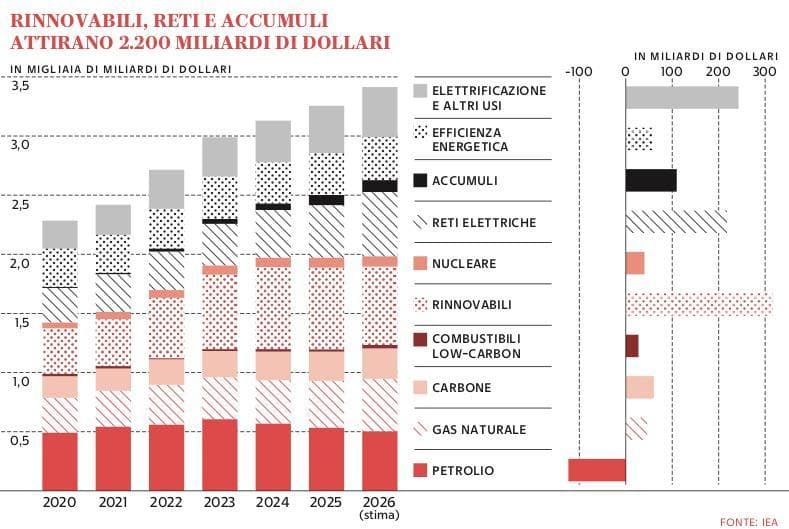
Il risultato è un apparente paradosso: proprio mentre l’Europa cerca di semplificare la sostenibilità normativa, i mercati continuano a premiare le aziende meglio posizionate per affrontare la transizione energetica e i rischi climatici. Una tendenza che emerge con chiarezza osservando dove stanno andando i capitali a livello globale. Secondo il World Energy Investment 2026 dell’International Energy Agency (Iea), nel 2026 gli investimenti energetici mondiali raggiungeranno il record di 3.400 miliardi di dollari. Di questi, circa 2.200 miliardi confluiranno in rinnovabili, reti elettriche, accumuli, nucleare, elettrificazione ed efficienza energetica, quasi il doppio rispetto ai 1.200 miliardi destinati a petrolio, gas e carbone. In altre parole, quasi due dollari su tre investiti nel sistema energetico globale finanzieranno le tecnologie della transizione.
Il confronto con il 2016 rende ancora più evidente il cambiamento. La crescita non riguarda soltanto la generazione rinnovabile, ma soprattutto le infrastrutture necessarie a sostenere un sistema energetico sempre più elettrificato. Le reti elettriche assorbono ormai circa 550 miliardi di dollari l’anno, mentre gli investimenti negli accumuli hanno superato quota 100 miliardi. Continua inoltre ad aumentare la spesa per l’efficienza energetica, sostenuta dalla diffusione di pompe di calore, mobilità elettrica e tecnologie digitali.
Secondo l’Iea, questa trasformazione non è guidata soltanto dagli obiettivi climatici. Sicurezza energetica, competitività industriale e riduzione della dipendenza dalle importazioni stanno assumendo un peso crescente nelle strategie di governi e imprese. Gli shock energetici degli ultimi anni hanno infatti rafforzato l’idea che la transizione sia una scelta industriale e geopolitica oltre che ambientale.
È in questo contesto che assume significato il dibattito sulla sostenibilità d’impresa. La Csrd, modificata dal pacchetto Omnibus, restringe in modo significativo la propria platea rispetto all’impianto originario della direttiva. Gli obblighi di rendicontazione si applicano infatti agli operatori di maggiori dimensioni, con oltre 1.000 dipendenti e un fatturato superiore a 450 milioni di euro. Le nuove soglie riguardano inoltre le imprese extraeuropee che generano nell’Ue oltre 450 milioni di euro di ricavi netti per due esercizi consecutivi e che dispongono di una presenza europea con ricavi superiori a 200 milioni di euro.
Al centro della normativa resta però uno dei concetti più innovativi introdotti negli ultimi anni: la doppia materialità. Per la prima volta le aziende sono chiamate a misurare non soltanto come il cambiamento climatico, la scarsità di risorse o le trasformazioni sociali possano influenzare il business, ma anche quale impatto le loro attività producano su ambiente, persone e territori.
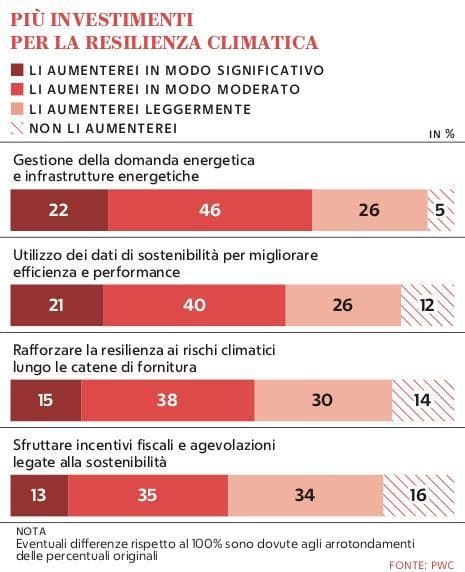
Lo dimostra il Global Investor Survey 2025 di PwC. L’indagine rivela che l’84% degli investitori ritiene che le imprese dovrebbero mantenere o aumentare gli investimenti destinati all’adattamento climatico. Ancora più interessanti sono le priorità indicate dagli investitori. Il 94% aumenterebbe gli investimenti in aziende impegnate nella gestione della domanda energetica e nelle infrastrutture. L’87% guarda con favore alle imprese che utilizzano i dati di sostenibilità per migliorare efficienza e performance operative. L’83% premia strategie orientate a rafforzare la resilienza climatica delle catene di fornitura.
Significativo è anche il giudizio sul ruolo delle informazioni non finanziarie. Secondo PwC, il 78% degli investitori ritiene che i dati di sostenibilità abbiano un impatto positivo sul dialogo con le imprese e sulla qualità delle decisioni di investimento. La sostenibilità smette così di essere una funzione separata dal business e diventa uno dei criteri utilizzati per selezionare le iniziative in grado di creare valore nel lungo periodo.
Naturalmente il percorso è ancora all’inizio. Molte imprese stanno cercando di trasformare grandi quantità di dati Esg in strumenti utili alle decisioni. Altre faticano a integrare sostenibilità, strategia industriale e allocazione del capitale. E il rischio che la rendicontazione si trasformi in un esercizio burocratico non è del tutto scomparso. Tuttavia, i flussi di investimento e le indicazioni provenienti dagli investitori raccontano una tendenza ormai evidente. La sostenibilità sta uscendo dalla stagione della compliance per entrare in quella della competitività. In mezzo c’è la sfida delle imprese: trasformare informazioni, analisi di materialità e strategie Esg in decisioni industriali capaci di generare crescita, innovazione e valore economico duraturo.
