Quando a febbraio il Parlamento europeo voterà in plenaria la revisione della European Climate Law, in gioco non ci sarà soltanto l’aggiornamento del percorso climatico al 2040. Quel voto dirà se l’Unione europea sia realmente in grado di sostenere obiettivi ambientali più ambiziosi, senza allargare la distanza tra norma e realtà. In questo passaggio, il recente rapporto dell’International Energy Agency “Cop28 Tripling Renewable Capacity Pledge 2025: Update” offre una chiave di lettura preziosa per misurare quanto l’Europa sia già avanzata sul terreno delle rinnovabili e dove, invece, emergano i nodi che renderanno decisivo il confronto parlamentare delle prossime settimane.
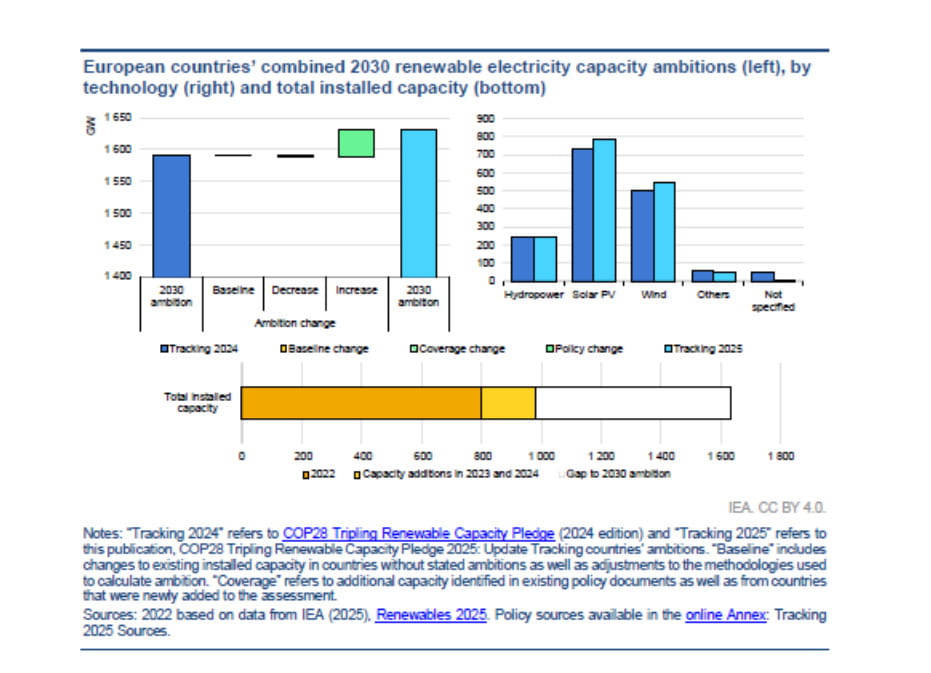
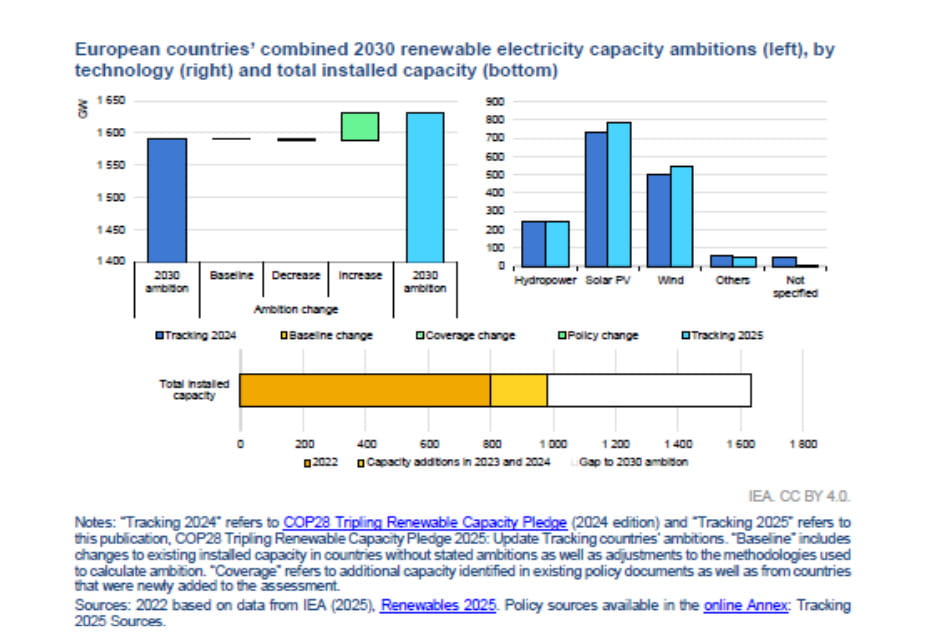
Sul fronte delle rinnovabili, calcola l’Agenzia, le ambizioni aggregate dei Paesi europei superano 1.630 GW di capacità al 2030, più del doppio rispetto ai livelli del 2022. A indicarlo sono i Necp (National Energy and Climate Plans), i piani nazionali operativi, con orizzonte decennale 2021–2030, che traducono gli obiettivi climatici dei governi europei in numeri, tecnologie e investimenti. A fine 2024, oltre il 60% della capacità prevista al 2030 risulta già installata, segno che la crescita delle rinnovabili è entrata in una fase strutturale, almeno sul versante della generazione elettrica.
Il limite è che la crescita resta fortemente concentrata su pochi Paesi e su solare ed eolico, tecnologie sostenute da costi in calo e da una pipeline di progetti ormai consolidata. Resta poi un nodo decisivo: il ritmo, cioè la capacità di mantenere la velocità nei prossimi anni. È su questo punto, più che sugli obiettivi in sé, che si misurerà la credibilità dell’Europa nel voto sulla Climate Law.
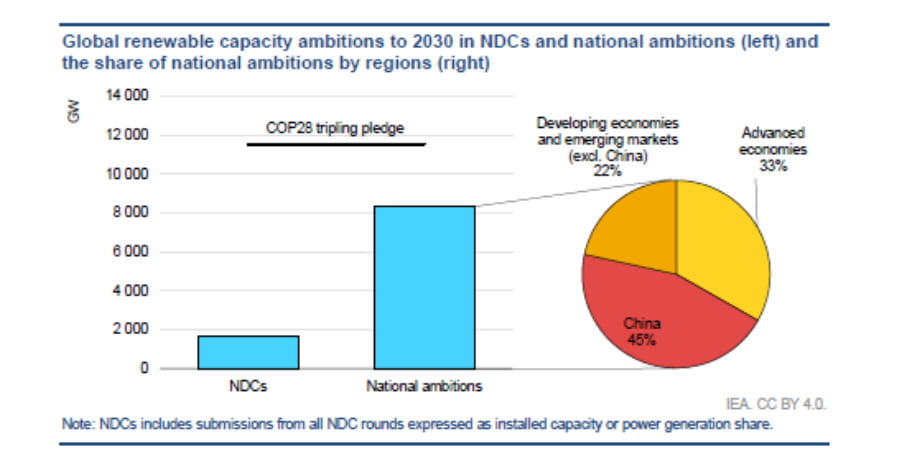
Il rapporto Iea evidenzia però una criticità che peserà sul voto di febbraio. A livello globale, meno della metà delle Ndc (Nationally Determined Contributions) aggiornate – gli impegni climatici che i Paesi presentano all’Onu nell’ambito dell’Accordo di Parigi – cita esplicitamente l’obiettivo Cop28 di triplicare le rinnovabili, e solo una quota marginale include target quantitativi chiari al 2030.
Nel caso europeo, questo limite è ancora più rilevante perché mette in luce un problema di governance: senza un allineamento tra strumenti climatici internazionali e pianificazione energetica interna, il rischio è che la revisione della Climate Law proceda più velocemente della sua traduzione operativa. Un nodo che, inevitabilmente, guiderà il confronto tra Parlamento, Commissione e Stati membri.
Secondo l’Iea, fotovoltaico ed eolico concentrano oltre l’80% delle ambizioni di capacità rinnovabile al 2030 nei piani nazionali europei. Il solare resta la tecnologia dominante, sostenuta da costi in calo e tempi di realizzazione rapidi. L’eolico segue, ma con una traiettoria più irregolare, complice i ritardi autorizzativi e i risultati contrastanti delle aste in alcuni grandi mercati. L’aggiornamento dei Necp finali conferma questo trend. A rendere la partita più complessa sono però i ritardi “sistemici” su reti, accumuli e flessibilità. Senza un’accelerazione su questi fronti, il rafforzamento degli obiettivi climatici rischia di poggiare su fondamenta tecnologiche solide, ma su un’infrastruttura ancora incompleta.
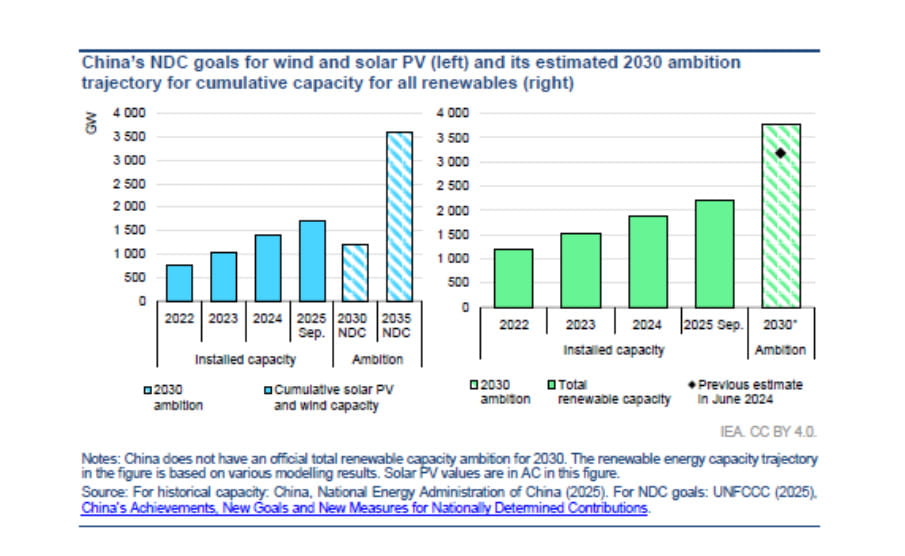
Nel quadro globale delineato dall’Iea, l’Europa resta uno dei poli più avanzati sulle rinnovabili, ma non è il baricentro della crescita. La partita del triplicare la capacità rinnovabile entro il 2030 si gioca soprattutto in Cina e nei mercati emergenti, che da soli concentrano la maggior parte delle nuove installazioni previste.
Questo dato pesa direttamente sul voto di febbraio, perché costringe l’Unione a dimostrare che la propria leadership climatica traguardi gli obiettivi, traducendosi in capacità industriale, velocità di esecuzione e tenuta del sistema.
In conclusione, il rapporto Iea sottolinea che l’Europa parte da una base più solida rispetto a molte altre regioni, ma che il margine di vantaggio si sta assottigliando. Il voto di febbraio dirà quindi se l’Unione intende trasformare la leadership climatica in capacità di esecuzione, oppure no.