

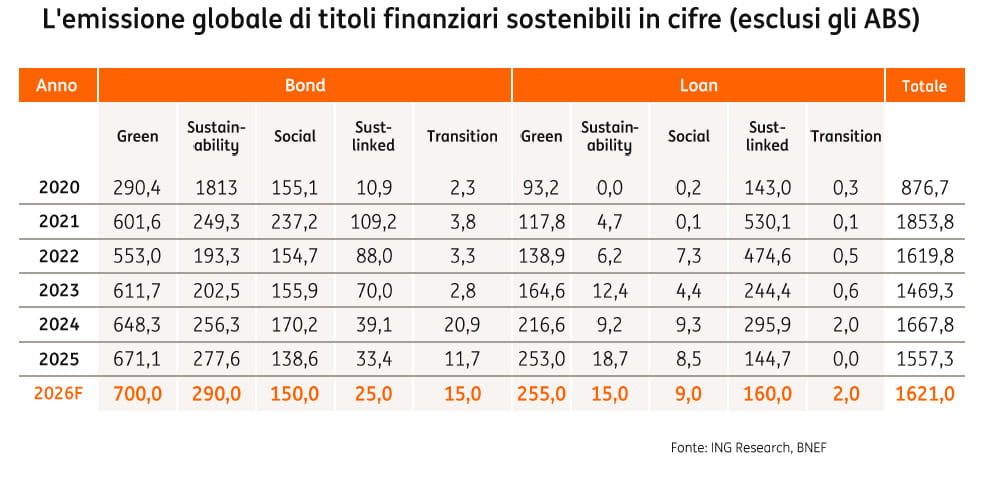
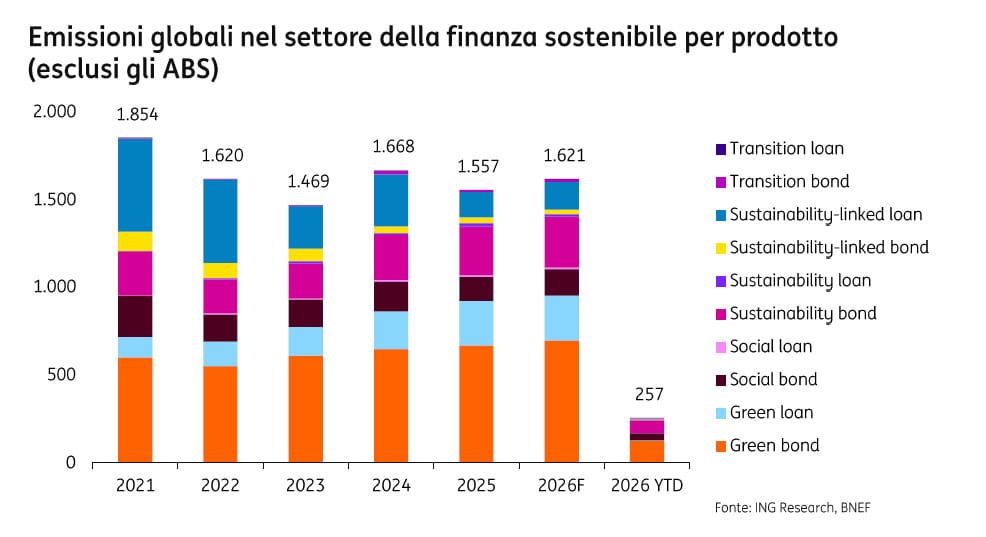
Dopo un anno di pausa, il 2026 si apre con segnali di recupero per il mercato della finanza sostenibile, secondo il report trimestrale Sustainable Finance Pulse di Ing. I numeri dello studio dicono che nel 2025 le emissioni globali - escluse le asset-backed securities (strumenti strutturati basati su portafogli di crediti, come mutui e prestiti) - si sono fermate a 1.557 miliardi di dollari, in calo rispetto ai 1.669 miliardi del 2024 ma sopra i livelli del 2023. Per il 2026 è atteso un rimbalzo a circa 1.621 miliardi, anche se non si torna ai picchi del 2021 (1.854 miliardi).
A cambiare è soprattutto la composizione del mercato. I green bond si confermano la componente principale (oltre 670 miliardi nel 2025, attesi a 700 nel 2026), mentre i green loan superano i 250 miliardi. In calo, invece, gli strumenti sustainability-linked: i loan scendono a circa 145 miliardi nel 2025, con un recupero limitato a 160 nel 2026, mentre i bond si fermano a 33 miliardi, attesi in ulteriore riduzione a 25.
Sul piano geografico, l’area Emea resta il baricentro e dovrebbe guidare il recupero, sostenuta da rifinanziamenti e investimenti nella transizione energetica. Più debole la componente corporate, mentre l’Europa centro-orientale accelera. Negli Stati Uniti pesa l’incertezza regolatoria, con un rallentamento dell’attività privata compensato in parte dal settore pubblico. L’Asia-Pacifico continua invece a crescere, trainata da green bond e green loan.
I driver strutturali restano invariati: investimenti in decarbonizzazione, obiettivi al 2030 e politiche pubbliche continuano a sostenere il mercato. In questo contesto, Ing ha chiuso il 2025 con 166 miliardi di euro mobilitati nella finanza sostenibile, in crescita del 28% rispetto al 2024. Nel solo quarto trimestre la banca ha raggiunto 56 miliardi (+29% sul trimestre precedente), con una prevalenza di green loan, seguiti da sustainability-linked loan e green bond.
La finanza sostenibile si conferma inoltre un fattore chiave nella ripresa del real estate europeo. Dopo la correzione del 2023, il 2025 ha visto un ritorno graduale della fiducia, con una domanda sempre più concentrata sugli asset ad alte prestazioni energetiche. Il quadro normativo europeo resta centrale. Gli edifici rappresentano circa il 36% delle emissioni di gas serra nell’Unione europea e saranno al centro dei prossimi aggiornamenti normativi, destinati a rafforzare ulteriormente il ruolo della sostenibilità nelle scelte di investimento. Per questo, conclude Ing, strumenti come i green bond continueranno a giocare un ruolo chiave, confermandosi come leva essenziale per finanziare la transizione.
