La seconda grande crisi energetica in cinque anni rischia di cambiare ancora una volta la traiettoria energetica europea. Dopo lo shock del gas provocato dalla guerra in Ucraina, è ora il conflitto in Iran e la tensione sull’asse del Golfo a riaprire il tema della sicurezza energetica del continente. Ma questa volta, secondo Goldman Sachs Research, la risposta potrebbe essere diversa: accelerare l’elettrificazione e ridurre più rapidamente la dipendenza dai combustibili fossili.
Il messaggio emerge da un’analisi firmata dal team European Utilities guidato da Alberto Gandolfi, secondo cui l’attuale crisi potrebbe trasformarsi in un potente acceleratore della transizione energetica europea. La logica è semplice: più aumenta l’instabilità geopolitica legata a petrolio e gas, più diventa strategico produrre energia all’interno dei confini europei attraverso elettricità, rinnovabili, reti e accumuli.
Oggi l’elettricità copre appena il 20% dei consumi energetici europei, mentre l’80% dipende ancora da petrolio, gas e carbone. Un equilibrio che espone l’Europa agli shock internazionali e alla volatilità dei prezzi. Secondo le stime dell’Agenzia internazionale per l’energia, la quota elettrica potrebbe però più che raddoppiare entro il 2050.
Per Goldman Sachs, la combinazione tra elettrificazione dei consumi e crescita della domanda legata all’intelligenza artificiale porterà a un forte aumento dei consumi elettrici già nei prossimi anni. La domanda dovrebbe crescere dell’1,5-2% annuo nel 2026 e 2027, per poi accelerare al 2-4% verso la fine del decennio. In uno scenario definito di “iper-elettrificazione”, la crescita potrebbe arrivare addirittura al 5% annuo dal 2030. A trainare questa dinamica non saranno solo auto elettriche, pompe di calore e industria elettrificata, ma anche il boom dei data center e dell’AI, che stanno modificando rapidamente il profilo della domanda energetica globale. Le utility, osservano gli analisti, saranno al centro di questo nuovo ciclo industriale.
Goldman Sachs osserva che maggiori investimenti nella capacità di generazione e nelle infrastrutture elettriche rafforzerebbero la sicurezza energetica europea e contribuirebbero a contenere i prezzi dell’energia. Allo stesso tempo, aprirebbero una fase di forte crescita per il settore utility, sostenuta dall’espansione delle reti e dalla necessità di nuova capacità produttiva. Nello scenario più accelerato, l’Europa dovrebbe investire circa 2mila miliardi di euro nella generazione elettrica nel prossimo decennio, circa tre volte rispetto ai livelli degli ultimi dieci anni. Considerando anche reti e infrastrutture, gli investimenti complessivi nell’elettrificazione arriverebbero a 3.500 miliardi di euro.
La crisi attuale, osserva Goldman Sachs, è diversa da quella del 2022. Allora il nodo centrale era il gas russo: prima della guerra Mosca copriva il 35-40% del fabbisogno europeo, quota poi precipitata al 10% nel 2023 provocando un’esplosione dei prezzi del Gnl. Oggi la pressione arriva soprattutto dal petrolio. L’area coinvolta nel conflitto mediorientale rappresenta circa il 30% della produzione mondiale di greggio. Sul gas, invece, l’Europa appare relativamente meno esposta: solo il 12% dei consumi europei del 2024 proveniva dal Qatar attraverso lo Stretto di Hormuz, contro una media globale del 17%.
Non a caso anche la Commissione europea, in una comunicazione pubblicata a fine aprile, ha definito la crisi “un forte promemoria della necessità di accelerare elettrificazione, produzione domestica di energia pulita e transizione energetica”. La frattura nei prezzi elettrici europei, intanto, si sta ampliando. Nei Paesi dove il gas continua a determinare il prezzo marginale dell’elettricità — come Italia, Germania e Regno Unito — i prezzi forward dell’energia sono tornati a salire con forza dopo l’escalation in Medio Oriente. Al contrario, sistemi più esposti a rinnovabili e nucleare come Spagna, Francia e Paesi nordici, hanno mantenuto quotazioni molto più stabili.
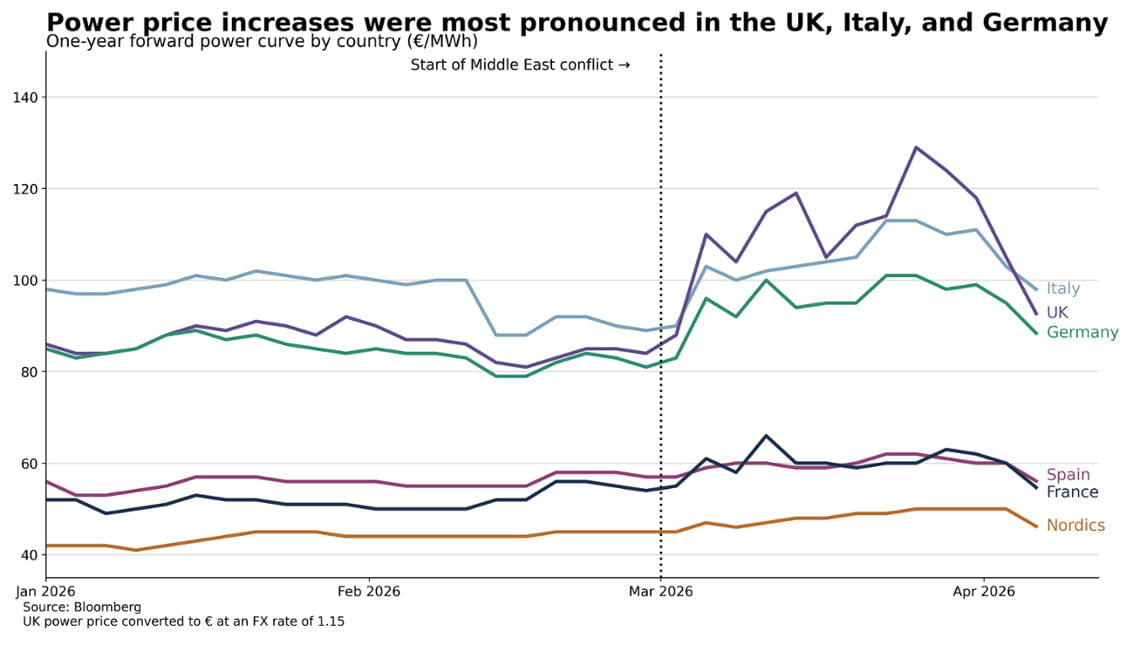
È uno dei passaggi chiave dell’analisi: più un sistema elettrico dipende dal gas, più resta vulnerabile agli shock geopolitici. Per questo rinnovabili e nucleare potrebbero rafforzare il proprio ruolo strategico nei prossimi anni. Goldman Sachs ritiene che l’atomo possa tornare progressivamente al centro del mix europeo, anche attraverso nuove tecnologie come gli small modular reactors (Smr), considerati più rapidi da installare e più flessibili rispetto agli impianti tradizionali.
Le rinnovabili, però, restano la soluzione più competitiva grazie ai costi inferiori e ai tempi di sviluppo più rapidi, elementi decisivi in una fase in cui l’Europa deve aumentare rapidamente la produzione elettrica per sostenere consumi, industria digitale e sicurezza energetica.