L’Europa ha già tagliato del 37% le proprie emissioni di gas serra negli ultimi trent’anni. Un risultato significativo, ottenuto in modo relativamente omogeneo tra i principali Paesi membri. Eppure non basta. Secondo il nuovo Decarbonization Policy & Technology Report 2026 dell’Energy&Strategy della Polimi School of Management, mantenendo l’attuale traiettoria il continente rischia di mancare gli obiettivi climatici fissati al 2040 e al 2050. Il deficit stimato è di circa 500 milioni di tonnellate di CO2 equivalente già nel 2030 e potrebbe superare 1,5 miliardi di tonnellate nei due decenni successivi.
Il rapporto prova così a rispondere a una delle domande più delicate del dibattito energetico europeo: come conciliare la decarbonizzazione con la competitività industriale in un contesto segnato da tensioni geopolitiche, costi energetici elevati e crescente concorrenza internazionale? L’analisi si concentra in particolare sulle tecnologie destinate a ridurre le emissioni nei settori industriali più difficili da elettrificare. Tra queste spiccano la cattura, utilizzo e stoccaggio della CO2 (Ccus) e l’idrogeno rinnovabile, considerate leve strategiche per raggiungere gli obiettivi climatici europei.
Sul fronte della Ccus, il Piano nazionale integrato energia e clima (Pniec) prevede una capacità di stoccaggio pari a 4 milioni di tonnellate di CO2 all’anno entro il 2030. Tuttavia, il quadro normativo italiano viene giudicato ancora incompleto. Secondo il report, i Carbon contracts for difference (Ccfd) rappresentano lo strumento più promettente per sostenere economicamente questi investimenti, ma potrebbero non essere sufficienti senza ulteriori contributi pubblici in conto capitale.
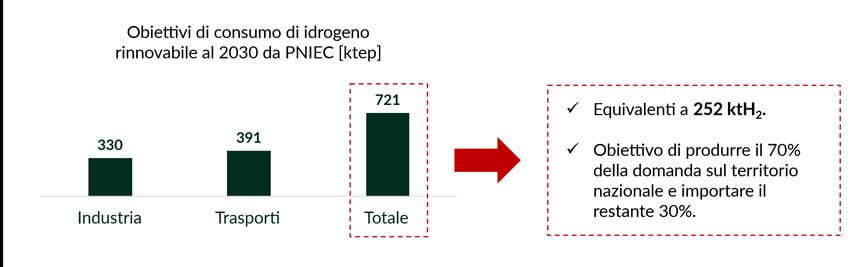
Anche il mercato dell’idrogeno rinnovabile è in attesa di certezze regolatorie. Il Pniec punta a consumi pari a 721 ktep entro il 2030, equivalenti a circa 0,25 milioni di tonnellate di idrogeno, destinati per il 46% all’industria e per il 54% ai trasporti. Sulla carta i progetti non mancano: in Italia sono stati censiti 42 impianti in sviluppo, con una capacità produttiva complessiva di circa 0,3 milioni di tonnellate all’anno, superiore agli obiettivi nazionali. Molti di questi interventi, però, restano ancora nella fase di fattibilità.
“L’instabilità del contesto geopolitico evidenzia una volta di più come l’unica risposta strutturale in grado di ridurre l’esposizione ai prezzi dell’energia sia la decarbonizzazione, ma non senza tutela e rilancio industriale, che vanno conciliati con il raggiungimento degli obiettivi climatici”, afferma Vittorio Chiesa, direttore di E&S e responsabile del report. “È assolutamente necessario intervenire sui costi energetici, che in Europa risultano più elevati: i dati mostrano come le produzioni energy-intensive abbiano registrato le maggiori difficoltà negli ultimi anni, limitando la capacità dei sottosettori produttivi di competere”.
Secondo Chiesa, la risposta europea contenuta nel Clean Industrial Deal, e seguita da provvedimenti importanti tra cui l’Industrial Accelerator Act, il nuovo quadro sugli aiuti di Stato legati al Cid (Cisaf) e il Metsaf, mette al centro la creazione di mercati guida per i prodotti strategici low carbon e made in Ue, oltre all’istituzione di aree di accelerazione per progetti di decarbonizzazione industriale e investimenti nel settore delle cleantech.
“La direzione strategica appare dunque definita”, aggiunge Chiesa, “ma rimangono aperte molte questioni legate alla competitività industriale, alla sostenibilità economica degli investimenti e alla capacità dei sistemi regolatori di accompagnare la trasformazione in corso. Inoltre, resta da capire quanto il nostro Paese riuscirà a sfruttare questi nuovi spazi di manovra, partendo da una situazione sfavorevole in termini di conti pubblici”.
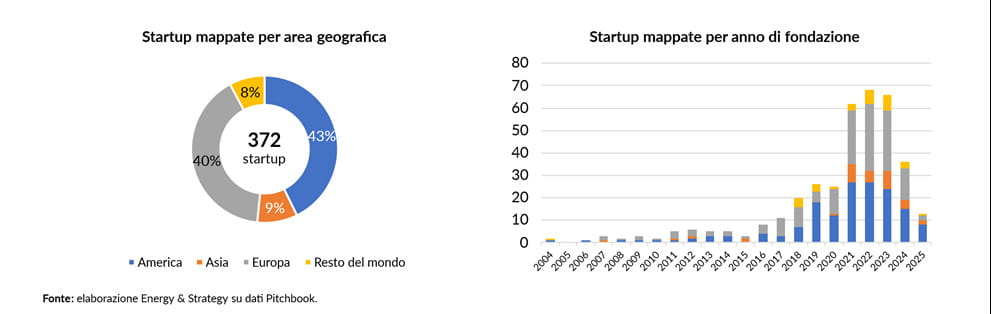
Il report dedica inoltre un ampio capitolo all’ecosistema dell’innovazione. A livello globale sono state mappate 372 startup attive nella Ccus (43% negli Usa e 40% in Europa), il 66% delle quali costituito negli ultimi cinque anni. Spicca il caso del Regno Unito, dove operano ben 45 delle 151 startup europee appartenenti al campione: si tratta di uno dei mercati Ccus più maturi, grazie alla presenza di una base industriale che genera domanda, di un quadro normativo stabile e di un ecosistema di innovazione e finanziamento particolarmente sviluppato.
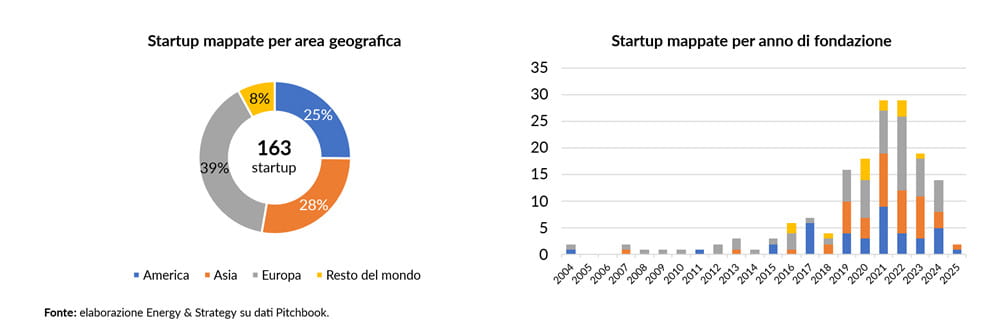
Quanto al settore dell’idrogeno sostenibile (differente dall’idrogeno tradizionalmente prodotto da fonti fossili, senza cattura della CO2), sono state individuate a livello globale 163 startup, concentrate per il 39% in Europa, il 28% in Asia e il 25% in America. Il primato europeo riflette la forte specializzazione nello sviluppo di elettrolizzatori e componenti, oltre al contesto strategico favorevole creato dalle politiche dell’Unione europea. Anche in questo caso, oltre due terzi delle imprese sono state fondate dal 2020 in poi, segnale di una recente accelerazione dell’innovazione trainata dall’interesse verso l’idrogeno rinnovabile.