
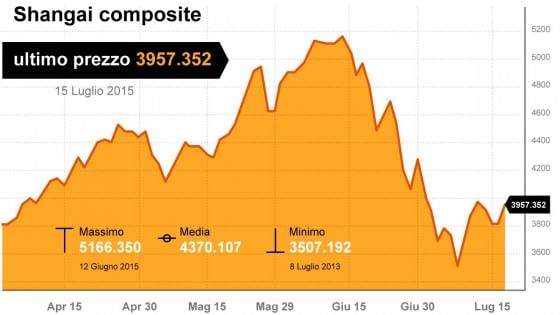
MILANO - Il peggio è passato. Anzi no, deve ancora venire. La situazione del mercato cinese è stata seguita solo parzialmente, vista la concomitanza con la vicissitudine greca, ma dopo lo scoppio della bolla di Shanghai continua a tenere banco nelle sale operative. Gli ultimi giorni, a valle del massiccio intervento delle autorità cinesi, hanno visto i mercati in recupero. D’altra parte, è stato vietato ai grandi azionisti di vendere le loro quote, sono stati sospesi oltre 1.300 titoli (poi scesi a poco più di 500), linee di credito ingenti sono state messe a disposizione delle agenzie statali per invertire la rotta.
Gli esperti parlano della discesa in campo di un ‘national team’, una squadra composta da agenzie governative, banche, broker e fondi comuni che – sotto la direzione di Pechino – avrebbero cercato in tutti i modi di risollevare i mercati. “Abbiamo il sospetto che il ‘national team’ abbia continuato ad acquistare azioni anche oggi, per impedire una nuova caduta dei mercati”, annotava venerdì a Reuters Zhang Qi, analista di Haitong Securities a Shanghai.
Proprio l’ultimo giorno della settimana si è chiuso con un recupero del 3,5% per Shanghai, maggior balzo dell’ottava, mentre le indiscrezioni di stampa davano conto di un pacchetto da oltre 320 miliardi di dollari di finanziamenti da parte di 17 banche: soldi dirottati sul mercato attraverso l’agenzia governativa China Securities Finance, creata nel 2011 per regolare i prestiti alle agenzia di intermediazione finanziaria che operano in Borsa, e ora usata per ridare fiato alle azioni e per rimpinguare le provviste a disposizione dei broker per operare. Questo intervento va ben oltre quelli già annunciati dalle autorità nelle scorse e getta dubbi sul recupero (del 15% circa) andato in scena dai minimi del 10 luglio: “Ci sono un sacco di munizioni sul mercato”, spiegava ancora Zhang lasciando intendere che probabilmente senza questo intervento non ci sarebbe stato alcun rimbalzo.
E dire che proprio il ‘margin financing’, è l’oggetto della riflessione di Pruksa Iamthongthong, gestore di Aberdeen AM, sulle concause di questa situazione. E’ la prassi per la quale si possono acquistare azioni a leva: un investitore si fa prestare i soldi da un broker, dando in cambio le azioni oggetto d’acquisto come garanzia, amplificando la potenza di intervento sul mercato. Una prassi diffusa a Shanghai dal marzo del 2010, entrata a pieno vigore l’anno successivo. “Al suo picco, il margin financing pesava per più dell’8,5% della capitalizzazione di mercato complessiva, contro il 3-4% di altri Paesi come Usa e Taiwan”. Nonostante il livello di questa leva sia sceso dal picco di 2.500 miliardi di yen a circa 1.600, è ancora elevato. E l’amplificatore ha funzionato in due direzioni, presentando il suo conto: “Ha sostenuto le quotazioni fino a giugno, quando i prezzi salivano, ma ora sta accelerando il ritmo del sell-off”.
Anche sulle misure messe in campo dalle autorità ci sono numerosi dubbi. Ancora Iamthongthong ricorda che “sono di breve periodo e per certi versi miopi, visto che potrebbero abbatter ancor di più la predisposizione agli acquisti degli investitori retail, che pesano per oltre il 70% dei volumi del mercato cinese”. Il gestore, che giudica tutto sommato “salutare” lo scossone su un mercato eccessivamente “surriscaldato”, annota anche che il crollo dei listini potrebbe gravare troppo sulle famiglie risparmiatrici e investitrici, cresciute sensibilmente negli ultimi tempi, “generando uno sgradito contraccolpo per Pechino”.
Se a questi rilievi si uniscono altri dubbi, per gli investitori ci sono ben pochi motivi di gioia. George Magnus di Ubs ha detto ad esempio alla televisione di Bloomberg di aspettarsi un ulteriore scivolone della Borsa di Shanghai nell’ordine del 35%, fino ad atterrare a valori pari alla metà dei picchi raggiunti poco prima della metà di giugno. Secondo l’esperto, “è proprio il rally verificatosi prima ad esser ingiustificato, se si considerano le prospettive economiche deboli per il Paese asiatico”. Mentre infatti il mercato viveva un boom nel primo semestre, il mercato immobiliare stagnava e il settore agricolo si espandeva alla metà del 7% complessivo dell’economia. Per BlackRock e Templeton, ancora, serve una correzione ulteriore prima che le azioni della Cina continentale siano di nuovo occasioni d’acquisto.


