Covip, nel 2015 i fondi pensione hanno reso oltre il doppio del Tfr
Rosaria Amato
La Relazione Annuale della Commissione di vigilanza sulla previdenza integrativa. Le proposte dell'Autorità: destinare una quota del Tfr alla previdenza complementare, dare in anticipo la pensione complementare ai lavoratori disoccupati ma ancora non in pensione, per sostenere le uscite "flessibili", regolare la sanità integrativa, ormai decisamente in crescita, affidandone la sorveglianza a un'unica Autorità di vigilanza sul welfare. L'allarme: nel 2015 quasi il 25% degli iscritti ha interrotto i versamenti
3 minuti di lettura
ROMA - Rendimento moderato nel 2015 per i fondi pensione, che hanno però comunque più che doppiato il Tfr: infatti quest'ultimo si è rivalutato al netto delle tasse solo dell'1,2%, il rendimento più basso dal '99 a oggi, mentre i rendimenti medi dei fondi negoziali sono al 2,7% e al 3% per i fondi aperti. Meglio ancora è andata ai PIP (piani individuali pensionistici, in pratica contratti di assicurazione sulla vita) di ramo III, che hanno reso il 3,2%. Lo annuncia nella Relazione Annuale, presentata stamane a Montecitorio, Mario Padula, nuovo presidente della Covip, la commissione di vigilanza sui fondi pensione. Dalla relazione emerge inoltre una forte crescita delle adesioni alla previdenza complementare, più 12,1%, anche se, precisa Padula, si tratta soprattutto di nuove iscrizioni ai fondi negoziali, derivate "quasi esclusivamente dall'iscrizione automatica di tipo contrattuale di tutti i lavoratori dipendenti del settore edile, mediante versamento di un contributo a carico del solo datore di lavoro". Nel complesso, attualmente gli iscritti hanno superato i 7,2 milioni.
Il sistema si sta comunque rafforzando, sottolinea il presidente della Covip: "Il Welfare nel nostro Paese si sta progressivamente strutturando in direzione di un modello che vede la crescente cooperazione di soggetti pubblici e privati nell'erogazione delle prestazioni". Alla fine del 2015 le attività detenute dai fondi pensione ammontavano a circa 107 miliardi di euro. Il 62,2% delle attività è investita in titoli di debito, con il 78% in titoli di Stato; per il resto ci sono titoli di capitale e un 12,8% di Oicr.
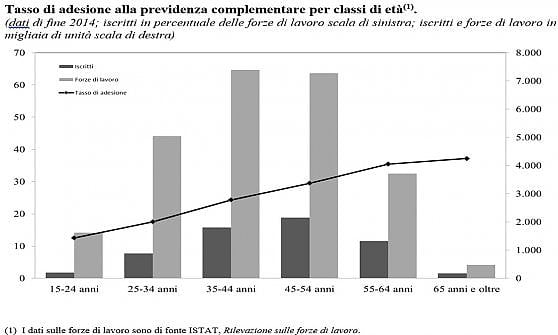
Lavoratori in difficoltà: 1,8 milioni interrompono versamenti. Nel complesso aderiscono attualmente alla previdenza complementare 5,2 milioni di lavoratori dipendenti privati, 1,9 milioni di autonomi e 174.000 dipendenti del settore pubblico, un tasso che si attesta al 24,2% del totale degli occupati. Tuttavia tale percentuale viene calcolata considerando solo chi ha effettuato versamenti nel 2015: la Covip rileva come, probabilmente a causa delle difficoltà legate all'occupazione, l'anno scorso quasi 1,8 milioni di iscritti alla previdenza complementare non ha effettuato versamenti contributivi.
Fondi pensione verso la concentrazione. In Italia operano 469 fondi pensione, 27 in meno rispetto al 2014. Tuttavia la Covip fa notare come ancora "il numero di fondi di piccole dimensioni rimanga comunque elevato": infatti a fine 2015 solo 12 fondi raccolgono più di 100.000 iscritti, mentre oltre la metà ne ha meno di 1000.
I rendimenti: un confronto del rendimento dal '99 a oggi. Se l'anno scorso il rendimento dei fondi pensione ha ampiamente battuto quello del Tfr, con uno sguardo più ampio, dal '99 a oggi, si vede che non sempre le cose sono andate così. In particolare nei primi anni i fondi pensione hanno registrato clamorose perdite, con rendimenti discreti del Tfr, intorno al 3%. Altro biennio nero per i fondi pensione è stato il 2007-2008: nel 2008 c'è stato addirittura un crollo, meno 6,3% per i fondi negoziali e meno 14% per i fondi pensione aperti, a fronte di un più 2,7% del Tfr. Ancora, anche nel 2011 il Tfr è andato molto meglio, mentre dal 2012 si segnala una decisa rimonta dei rendimenti dei fondi pensione.
Anni
Fondi pensione negoziali
Fondi pensione aperti
PIP "nuovi" ramo I
PIP "nuovi" ramo III
TFR
Forme pensionistiche complementari.
Serie storiche dei rendimenti (valori percentuali)
1999
-
24
-
-
3,1
2000
3,5
2,9
-
-
3,5
2001
-0,5
-5,6
-
-
2,9
2002
-3,4
-13,1
-
-
3,1
2003
5
5,7
-
-
2,8
2004
4,6
4,3
-
-
2,5
2005
7,5
11,5
-
-
2,6
2006
3,8
2,4
-
-
2,4
2007
2,1
-0,4
-
-
3,1
2008
-6,3
-14
3,1
-21,9
2,7
2009
8,5
11,3
3,1
14,5
2
2010
3
4,2
3,2
4,7
2,6
2011
0,1
-2,4
3,2
-5,2
3,5
2012
8,2
9,1
3,3
7,9
2,9
2013
5,4
8,1
3,2
10,9
1,7
2014
7,3
7,5
2,9
6,8
1,3
2015
2,7
3
2,5
3,2
1,2
I rendimenti sono al netto dei costi di gestione e dell'imposta sostitutiva per tutte le forme pensionistiche incluse nella tavola; anche per il TFR la rivalutazione è al netto dell'imposta sostitutiva. Per la metodologia di calcolo, cfr. anche Glossario, voce "Indice di capitalizzazione". I rendimenti dei PIP sono stati nettizzati sulla base dell'aliquota fiscale tempo per tempo vigente, secondo la metodologia di calcolo standardizzata definita dalla COVIP (cfr. Glossario, voce "Rendimenti netti dei PIP").
Le proposte della Covip: una quota del Tfr nei fondi pensione. L'Autorità ha presentato l'anno scorso alcune proposte per facilitare un "salto di paradigma", a oltre vent'anni dall'introduzione in Italia della previdenza complementare, proposte che sono state in buona parte recepite nel disegno di legge sulla Concorrenza, da tempo all'esame del Parlamento. La prima, spiega il presidente, suggerisce di "consentire, sulla base delle previsioni della contrattazione collettiva, la destinazione ache solo di una quota del Tfr a previdenza complementare", con l'obiettivo di favorire le iscrizioni in quei settori, come in quello delle Pmi, in cui "il livello di adesione non risulta ancora soddisfacente".
Fondi pensione a sostegno della flessibilità. La Covip propone inoltre di dare la possibilità di accedere in via anticipata "alle prestazioni pensionistiche complementari" a coloro che "si vengono a trovare in situazioni di disagio per la perdita del lavoro in età avanzata, ma non ancora sufficiente per conseguire il trattamento pensionistico obbligatorio". In definitiva la pensione complementare sosterrebbe il lavoratore fino al momento di avere la pensione principale, visto che i termini si sono spostati in avanti: "Tale misura - afferma infatti Padula - può divenire una vera e propria "leva di governo", agevolando la copertura di un bisogno di protezione sociale di non facile soluzione nell'attuale contesto di finanza pubblica".
Verso la regolarizzazione della sanità integrativa. Dalla Covip arriva infine un'altra proposta, che parte dalla considerazione di una crescita sempre maggiore della sanità integrativa, che manca però di una adeguata cornice normativa. Padula ribadisce pertanto "l'esigenza di un intervento regolatore della materia, attualmente priva di un'adeguata disciplina degli aspetti assenziali, nonostante la varietà e la numerosità dei soggetti già operanti sul mercato". Che sono infatti oltre 500 e gestiscono annualmente circa 4 miliardi di risorse su 30 miliardi di spesa sanitaria privata. con oltre 6 milioni di iscritti e 10 milioni di assistiti.