Il conto di Brexit? Per ora lo paga la sterlina. E nel futuro si prospetta la volatilità al comando
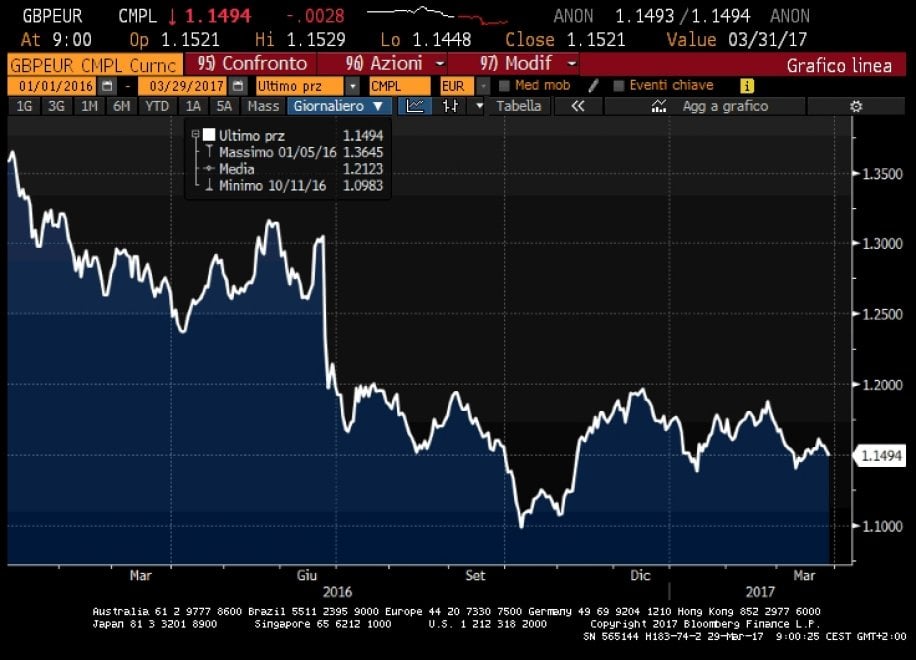
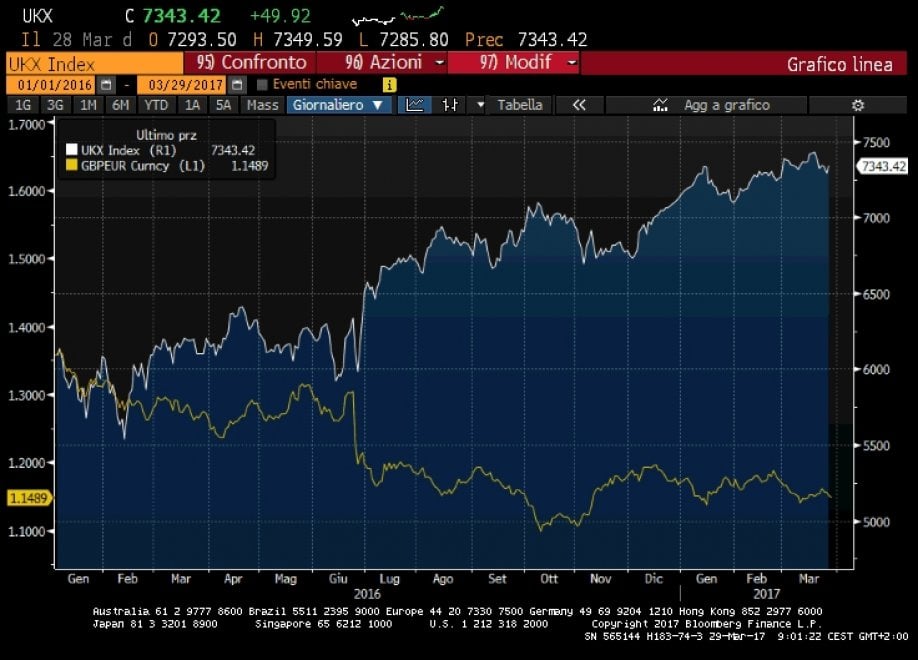
Se i dati macroeconomici non hanno ancora scontato l'evento Brexit - che d'altra parte non si è verificato - e la Borsa di Londra si è comportata positivamente, finora il conto della prospettiva di divorzio tra Londra e Bruxelles è stato pagato dalla sterlina (con i riflessi annessi e connessi sull'inflazione). Soltanto pochi giorni fa, a un evento milanese Massimo Siano di Etf Securities, società di base proprio nella City, pronosticava "tempi duri" per la valuta britannica ricordando che "dal 23 giugno (giorno del referendum) la sterlina ha avuto un crollo verticale, comparata alle valute del G10 e dei mercati emergenti. Anche peggio del peso messicano. Soltanto la lira turca, sulla soglia della guerra civile, ha performato peggio del pound". Aggiunge oggi Paul Hatfield di BNY Mellon: "L'attivazione dell’Articolo 50 non giunge certo inattesa per i mercati. Nondimeno, crediamo che potrebbe causare una lieve perturbazione perché gli investitori torneranno a concentrarsi sulla realtà della Brexit e sulle implicazioni" ad essa legate. E "la sterlina potrebbe indebolirsi ancora, con implicazioni sulle obbligazioni e sui prestiti denominati nella valuta britannica". Quel che sembra certo, come annota Bill Street da State Street, è che per i due anni di negoziati la volatilità la farà da padrona: "L'impossibilità di prevedere l’evoluzione di futuri negoziati impedisce allo stato attuale qualsiasi corretta valutazione dei prezzi, ma nel corso dei prossimi due anni il processo scatenerà senza dubbio la volatilità".
Oltre che sulla moneta, in futuro il conto rischia di ribaltarsi su tutta la struttura produttiva britannica: un recente studio del Ceps per il Parlamento europeo dice che l'uscita del Regno Unito dall'Unione significherebbe un punto di Pil in meno all'anno, mentre i 27 dell'Unione rischiano complessivamente mezzo punto spalmato su due anni. La prospettiva è radicalmente diversa: il taglio dei rapporti può esser riassorbito dalla Ue, mentre potrebbe risultare scioccante per Londra che mette a rischio i 184 miliardi di esportazioni verso il mercato comune. Solo questi, valgono il 7,5% del prodotto interno lordo britannico. Per non parlare del pericolo più grande, anche dal punto di vista occupazionale: la fuga delle grandi multinazionali