La Fed pronta a rivedere l'obiettivo sull'inflazione: mani più libere per continuare a sostenere i mercati
Raffaele Ricciardi
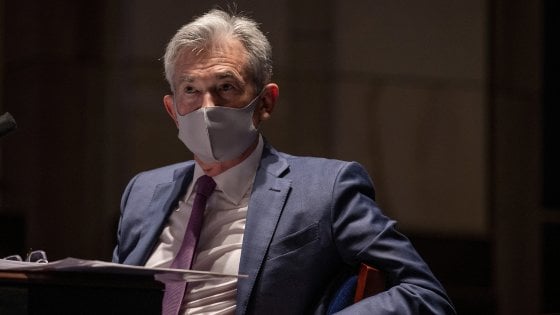
Il presidente della Federal Reserve, Jerome Powell (reuters)
Attesa per le parole di Jerome Powell dal simposio (virtuale) di Jackson Hole. Possibile sforamento del target del 2% e criteri meno rigidi anche sul mercato del lavoro. La vera prova del nove per i listini che stampano nuovi record arriverà con i dati sull'economia reale dell'autunno
4 minuti di lettura
MILANO - Dopo la pausa di metà agosto, segnata dall'attivismo dei mercati finanziari che sono riusciti a segnare nuovi record, si riaccendono i fari sulle Banche centrali. Occasione speciale è il simposio di Jackson Hole, tradizionale appuntamento di fine estate che dal Wyoming quest'anno si sposta in digitale in nome del distanziamento. L'attenzione è tutta dedicata al presidente della Federal Reserve, Jerome Powell, e alle indicazioni che darà circa le prossime mosse della Banca centrale americana.
I record dei mercati e l'aspettativa verso le Banche centrali
I listini arrivano a questo appuntamento con un carico d'entusiasmo che sembrerebbe difficile far convivere con la più grande crisi attraversata dall'umanità in tempi recenti. Mentre ieri l'Ocse descriveva un crollo "senza precedenti" delle economie avanzate, il cui Pil si è contratto del 9,8% nel secondo trimestre dell'anno - il calo maggiore di sempre in grado di far impallidire il precedente record del -2,3% registrato al picco della Grande Recessione del 2009 - Wall Street riusciva a segnare l'ennesimo record in chiusura con Nasdaq e S&P500. Non solo, grazie al traino degli indici americani anche il Msci World - che traccia l'andamento delle Borse mondiali ma è sbilanciato per quasi due terzi su quelle Usa - chiudeva al picco storico.
Perché tanta euforia? Per capirlo bisogna guardare proprio verso Jackson Hole e Powell. Gli investitori si aspettano una nuova concessione da parte del governatore della Fed, un indizio del fatto che il supporto ai mercati continuerà ancora per molto. La notizia dovrebbe arrivare nell'ambito di una anticipazione di quelle che saranno le modifiche al framework, la cornice di regole e prassi all'interno del quale si muove la Banca centrale americana. Una risistemazione - che la Fed ha iniziato al principio del 2019 e anche la Bce con l'arrivo di Lagarde ha messo in agenda - per tener conto delle mutate esigenze dell'economia e del mercato. Al centro del discorso dovrebber esserci l'obiettivo di inflazione perseguito dalla Fed, al fianco di quello di massimo impiego per l'economia americana.
La Fed ha bisogno di rivedere le sue strategie d'intervento, nota MarketWatch, perché erano state costruite in un'epoca ormai lontana. Se un tempo il 'tasso d'interesse neutrale', ovvero la posizione in cui la Banca centrale smette di esser accomodante e la crescita è stabile, era intorno al 4%, ora si è dimezzato. Serve dunque ricalibrare i dogmi su inflazione e mercato del lavoro, per vederli in modo più "disteso" per dirla con Bloomberg.
Il nuovo targert sull'inflazione: tollerati sforamenti oltre il 2%
In soldoni, se oggi la Fed ha l'obiettivo di portare la dinamica dei prezzi al 2% e ogni volta che questi si surriscaldano si attiva per raffreddarli (avviando una politica monetaria più restrittiva, alzando ad esempio i tassi) e parimenti si mette in allerta quando il mercato del lavoro diventa troppo effervescente. Se il tasso di disoccupazione scende sotto il livello che viene giudicato sostenibile per non creare tensioni sull'inflazione, la Fed si attiva.
Su entrambi i fronti si aspetta un cambio di rotta, un atteggiamento più morbido. Sintetizza bene un report di BofA Global Research che i mercati sono quasi certi che verrà annunciato un target di inflazione media ("average inflation targeting", AIT). Ovvero, che il 2% non debba intendersi come una soglia al raggiungimento della quale scatta immediatamente la restrizione monetaria: se tale rimanesse, potremmo presto trovarci di fronte a una Fed che alza i tassi mentre il Pil non ha ancora recuperato i livelli antecedenti la pandemia e i mercati si aspettano ancora sostegno da Washington.
Nel grafico Bloomberg, l'obiettivo di inflazione Fed al 2% (la linea rossa) e i risultati effettivi (le barre azzurre)
Per evitare questo stallo, è possibile che la Fed stabilisca che quel 2% vada interpretato come un livello medio da mantenere in un determinato arco di tempo. Calato nei nostri giorni, quando veniamo da lunghe fasi di inflazione ai minimi (0,8% a giugno), significa che la Fed non cambierebbe piumaggio da colomba a falco se l'inflazione risalisse al 2%, ma potrebbe tollerare uno sforamento al rialzo considerando che ci sono molti anni alle nostre spalle di prezzi ai minimi da 'recuperare'.
BofA è scettica su questa impostazione, crede piuttosto si possa arrivare a stabilire che un periodo di sforamento del target sia ammissibile per raggiungere un tasso del 2% nella media di un ciclo economico. Questo si concretizzerebbe nel codificare un nuovo target di inflazione, magari in una banda di oscillazione tra l'1,5 e il 2,5%. Secondo gli analisti di Unicredit, è possibile che da Jackson Hole arrivino indizi su questo cambio di strategia, ma che per gli ulteriori dettagli si debba aspettare il comitato di politica monetaria di metà settembre.
Anche sul fronte delle aspettative sul mercato del lavoro ci potrebbero essere delle revisioni. Secondo il capo economista degli Usa per Nomura, Lewis Alexander, citato dalla Bloomberg, la Fed "non entrerà in azione per raffreddare il mercato del lavoro finché non genererà un livello di crescita dei prezzi indesiderato. Significa abbandonare di fatto l'idea che c'è un tasso di disoccupazione fisiologico sotto il quale non bisogna andare". Recentemente, Powell ha parlato del fatto che sarebbe contento di veder tornare il livello di senza lavoro americani ai tempi del pre-Covid, quando erano al 3,5% contro il 10,2% attuale.
Secondo gli economisti sentiti dall'agenzia Usa, si tratta di un percorso che potrebbe durare non meno di tre anni, secondo le migliori previsioni. Insomma, il tutto sembra girare a favore del mantenimento dei tassi prossimi allo zero ancora per molto tempo. "Non sarei sorpreso se restassero a zero per i prossimi cinque anni", il parere di Jason Furman, già capo economista alla Casa bianca e ora professore ad Harvard.
La reazione dei mercati: possibili correzioni, la prova del nove in autunno
Vincenzo Longo, premium manager di Ig Markets, spiega che "mettere la parola 'medio' davanti al 2% dell'inflazione è l'aspettativa più scontata dai mercati. La Fed ha in mano l'opzione di tassi negativi, che non ha ancora adottato, e che si terrà ben stretta nella manica per sfruttare se le cose andassero al peggio. Con i mercati ai massimi storici, non ha senso giocarsi subito l'asso". Con la conferma di tassi a zero a lungo e se Powell centrasse le aspettative di anticipazione di un cambio sul target di inflazione, come reagirebbero i mercati? "Siamo alla fine di un rally pazzesco, qualche vendita fisiologica potrebbe trovare appiglio in qualche dichiarazione di Powell. Ma si tratterebbe di un fattore fisilogico: visto il recente aumento della volatilità, che ha accompagnato gli ultimi record, mi aspetto che il mercato possa lasciare sul terreno fra il 3 e il 5% la prossima settimana". La vera prova del nove arriverà con l'autunno: "Ci aspettiamo un trend rialzista fino all'ultima settimana di settembre, quando arriveranno dati importanti sulla crescita economica, si chiuderà il terzo trimestre dell'anno e avremo indicazioni più chiare sul ritmo della ripresa. Allora i mercati finanziari dovranno tenerne conto e adeguare le valutazioni all'economia reale, che rischia di essere ancora in difficoltà".