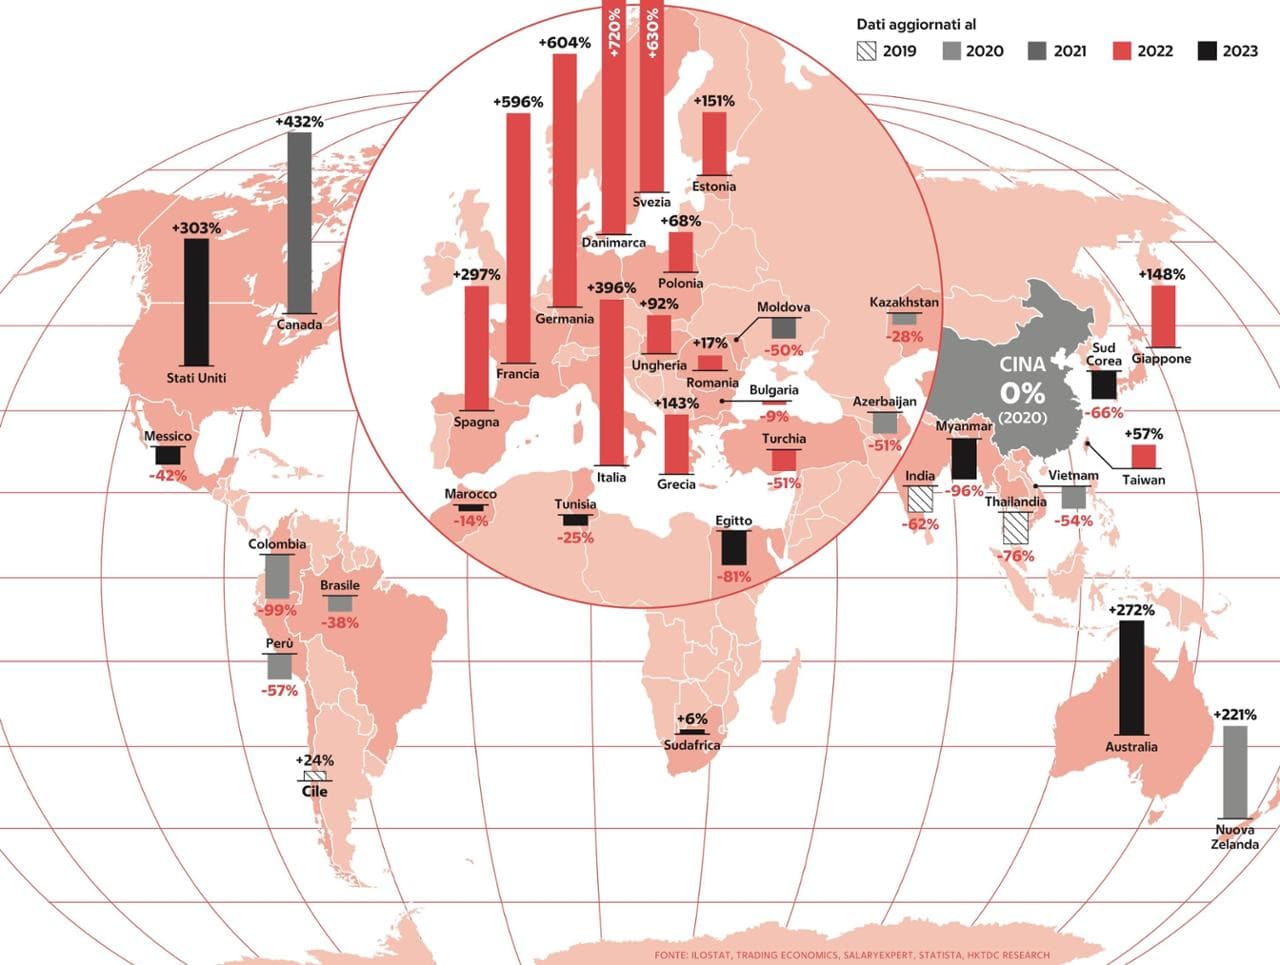
Le definizioni, tutte rigorosamente in inglese, si moltiplicano: reshoring, friendshoring, ma anche nearshoring. Il consigliere per la sicurezza nazionale americano, Jake Sullivan, ha coniato invece il “derisking”, contrapposto al “decoupling” per indicare che vanno ridotti i rischi - a partire da qualche embargo - ma senza costruire tutto di nuovo daccapo. Ma tutte le espressioni indicano la stessa cosa: ripensare la collocazione geografica degli investimenti alla luce delle tensioni Usa-Cina (e di conseguenza Eu-Cina), con i veti incrociati che ne conseguono. Risultato: più vicini a casa sono questi investimenti, meglio è. Ma non è detto che sia così se si legge la tabella elaborata da uno studio di Porsche Consulting: il costo del lavoro in Cina è ancora del 400% inferiore a quello italiano, del 300% a quello americano, del 600% a quello tedesco e francese. Insomma prima di lasciare la Cina ci si deve pensare due volte, a parte la questione degli embarghi «che però riguardano solo una parte decisamente di minoranza dei semiconduttori, quelli che possono essere usati per le tecnologie militari, mentre per l’intero universo dei chip non ci sono limiti a collaborazioni e investimenti diretti», precisa Josef Nierling, Ceo per l’Italia di Porsche Consulting, il think-tank creato dalla casa di Stoccarda nel 1994.
Per insediarsi su mercati meno insidiosi di quello cinese, le opportunità non mancano. C’è chi la chiama “riglobalizzazione selettiva”: per un’azienda europea vale la pena di pensare alla Romania dove il costo del lavoro è solo del 17% superiore a quello cinese (quindi quasi tre volte meno che in Italia) e al Mediterraneo in generale, dove sono in crescita gli investimenti europei. Quelle americane possono spostare le produzioni nel vicino Messico dove il lavoro costa il 42% meno che in Cina e dove gli investimenti diretti americani hanno raggiunto i 15 miliardi di dollari l’anno scorso, e ora a sta arrivando anche l’Europa come prova la visita di Ursula von der Leyen del 16 giugno che ha sbloccato l’imminente accordo di libero scambio Ue-Messico. Se si vuole, invece, restare in estremo oriente, una buona scelta è il Vietnam dove il lavoro costa addirittura il 54% meno che in Cina, ma anche altri Paesi dell’area indo-pacifica.
La nuova geografia diventa decisiva
I Paesi del sud-est asiatico, dice Richard Fontaine, Ceo del Center for a New American Security, «hanno un’importanza strategica nel commercio internazionale e sembrano orientati a mantenere la neutralità tra i due giganti economici. L’auspicata cooperazione fra occidente e Cina in aree teoricamente di reciproco interesse, quali il climate change o la sanità globale, è difficile se il rapporto è basato sulla rivalità e il tentativo di raggiungere solo vantaggi per una parte». Dal reshoring, peraltro, non tutti hanno da guadagnare. Proprio l’Italia, Paese esportatore ad alto costo del lavoro, avrebbe problemi nel praticare prezzi concorrenziali. Ecco perché, la nuova geografia della globalizzazione assume un carattere decisivo. «In ogni caso – commenta Alessandro Terzulli, capo economista della Sace che ha appena presentato il Rapporto Export – è difficile prescindere dalla Cina, che ha una base manifatturiera nonché il mercato a maggior spinta, tanto che nel 2023 è prevista una crescita dell’export italiano del 17%». Pechino, dove la stretta monetaria non esiste, è previsto che faccia da traino almeno per quest’anno a tutta l’area asiatica (e di riflesso a quella mondiale), anche se Goldman Sachs ne ha appena abbassato le prospettive di crescita dal 6 al 5,4%. «L’Italia – dice Terzulli – è ben posizionata anche in India dove l’export crescerà del 10,3% e dove si iniziano a insediare aziende europee e americane soprattutto tecnologiche grazie all’importante evoluzione del suo sistema produttivo». E anche al costo del lavoro che è inferiore per ben il 62% (stando ai calcoli di Porsche Consulting) della Cina. Nel già ricordato Vietnam, per inciso, l’export italiano crescerà dell’8,1% nel 2023 e del 6,5% nel 2024 «favorito anche qui da un contesto politico stabile e dal crescente ruolo di hub manifatturiero nella regione». Comunque, spiega Tito Boeri, direttore scientifico del Festival dell’Economia di Torino che quest’anno è stato dedicato proprio a “ripensare la globalizzazione”, «né il rampante nazionalismo economico, né la pandemia né la guerra hanno fermato la globalizzazione, intesa come commercio mondiale e interscambio nell’ambito delle catene globali del valore. L’hanno di certo rallentata, ma l’impressione è quella di essere di fronte a un fenomeno inarrestabile sospinto dal progresso tecnologico».
Il Risiko globale
Quello che cambia è la collocazione delle caselle nel Risiko globale: gli investimenti americani in Cina sono scesi del 95% negli ultimi cinque anni, mentre quelli di cui si parlava in Messico sono aumentati del 43%, si legge nel rapporto Porsche Consulting. «Del resto – riprende Nierling – la globalizzazione non è un fenomeno statico, ogni decennio almeno il 10% del valore globale si sposta da un’area all’altra. Però ora questo processo è decisamente accelerato, con in più un’altra questione da tener presente: qualsiasi investimento in qualsiasi Paese deve tenere bene in conto l’aspetto della sostenibilità, altrimenti corre un grave rischio reputazionale». C’è ancora dell’altro, a rendere ardua la lettura della fase attuale: «Nel processo di globalizzazione – spiega l’economista Innocenzo Cipolletta - siamo passati dall’obiettivo dell’efficienza in termini di costi degli approvvigionamenti, a quello della sicurezza, militare e altro». Così, in tutto il mondo «continuano ad aumentare i costi e resta alta l’inflazione, mentre avremo meno crescita e minore innovazione tecnologica a causa delle barriere tra Paesi. Il crescente sovranismo porterà una maggiore ingerenza degli Stati nell’economia con riflessi distorsivi: sono gli effetti della frammentazione dei mercati che si spera duri solo qualche anno».