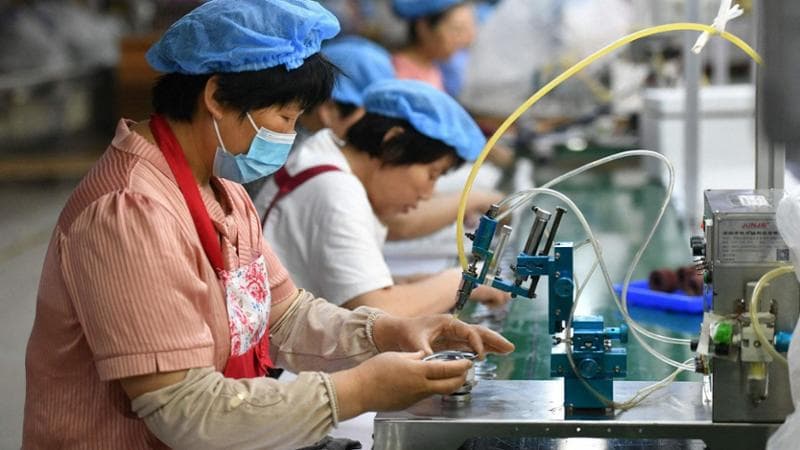
Il drammatico errore di sottovalutare l’esposizione al rischio sul mercato cinese non è solo alla radice della crisi tedesca. Investe l’intera manifattura occidentale. E anche quella italiana. Gli Stati Uniti impiegarono un secolo per scalzare nel 1914 come potenza manifatturiera l’Impero Britannico. Alla Cina sono bastati 13 anni, dal 1995 al 2008 dopo l’ingresso nel Wto, per sbalzare dal trono gli Usa. Nel pre Covid la Cina ha superato il 35% della produzione industriale lorda mondiale, più del triplo di quella americana, maggiore di quella sommata delle 10 economie più industrializzate al mondo. Grazie a ricerche di economisti come Richard Baldwin della IMD Business School di Losanna, sappiamo in dettaglio come l’export manifatturiero cinese si sia costantemente spostato verso l’alto in termini di valore aggiunto e hi-tech, conosciamo l’avanzare dell’inversione della dipendenza della manifattura americana ed europea da quella cinese fino a oggi, quando ogni manifattura occidentale è esposta in maniera critica tra il 2% e il 5% della propria produzione dall’import cinese. Negli anni 2015-23 siamo diventati noi a dipendere dalla globalizzazione di Pechino, non viceversa. Il che spiega perché, a fronte della durezza delle guerre commerciali alla Cina proclamate da Trump e confermate da Biden, il più degli economisti ammoniscano che si deve parlare di un derisking ragionato, perché il decoupling ormai sarebbe rovinoso.
Negli ultimi due anni una serie di studi hanno aggiunto una nuova conseguenza critica del balzo cinese sulla nostra manifattura. La sconfessione di una delle attese della globalizzazione. Finché la Cina non si è spostata sulla parte alta delle tecnologie e del valore aggiunto, avveniva quanto sperato. Il flusso crescente cinese di input di produzione a basso costo consentiva alle industrie occidentali migliori margini attraverso prezzi più bassi e maggiori vendite, più investimenti e aumento della produttività. Ma il cambio di marcia sulla qualità dei prodotti cinesi ha ottenuto sempre più effetti opposti. L’elevato standard degli input dalla Cina spingeva le imprese a investire meno, la produttività decresceva, gli occupati iniziavano a scendere.
Il fenomeno è diventato evidente da anni negli Stati Uniti, e tutto ciò ha spinto Washington alle maniere forti per tentare di diminuire il deficit commerciale verso la Cina: obiettivo mancato. Nelle manifatture europee, dopo un intervallo temporale dovuto alla minor esposizione a import cinese rispetto agli Usa, ha preso a manifestarsi in termini analoghi. Da un paio d’anni, fanno scuola ricerche come quelle degli economisti austriaci Friesenbichler, Kügler e Reinstaller. Avvalendosi dell’enorme serie di dati raccolti dalla piattaforma TiVA dell’Ocse che rileva granularmente il commercio mondiale per valore aggiunto e per manifattura e servizi dei Paesi avanzati, è possibile misurare gli effetti sulla produttività dell’import cinese sia per settori manifatturieri più esposti, sia per quelli a produttività elevata, media o bassa.
In Europa siamo ancora indietro rispetto ai più rilevanti effetti negativi creatisi negli Stati Uniti, ma negli ultimi otto anni la tendenza trova conferma anche da noi, ed è in crescita. Quando si passa all’esame settoriale e dimensionale delle imprese, ecco le note amare per la manifattura italiana. I dati confermano ciò che è intuitivo. Per le multinazionali manifatturiere europee è più agevole avviare strategie di contenimento delle conseguenze negative sulla produttività. Sia pur con l’evidente eccezione di settori come siderurgia e automotive. Ma l’effetto negativo è maggiore per le imprese dimensionalmente minori e che si collocano nella scala bassa o al più mediana della produttività. Per quanto riguarda l’Italia, il rischio negativo si addensa esattamente sulla parte di manifattura concentrata sul mercato domestico, a differenza di quella esportatrice e inserita nelle catene di valore e fornitura globali, virtuosamente costretta a una produttività maggiore.
Questi dati dovrebbero essere attentamente considerati dalla politica. Perché è un’illusione, come dice spesso Mario Draghi, pensare a “vie nazionali” per la messa in sicurezza della competitività e produttività della manifattura da tali insidiose conseguenze dell’import dalla Cina. A questo fine servirebbe un vero Industrial Act europeo. Per avere un’idea delle grandezze finanziarie in gioco, in Cina i sussidi e i trasferimenti di Stato alle aziende pubbliche sono cresciuti da 7,9 miliardi di dollari nel 2012 a 418 miliardi nel 2016, a 850 miliardi nel 2022.
Nell’ultimo biennio le istituzioni europee hanno prodotto un’enorme mole di regolamentazione accelerando tutti gli obiettivi green e di sostenibilità. La stima è alcuni trilioni di investimenti necessari, per oltre quattro quinti affidati ai privati, una volta defalcate le componenti finanziate dal Next generation Eu e dal RePowerEu. Il resto degli eventuali incentivi pubblici sta solo alle finanze pubbliche degli Stati membri. E l’Italia non ha margini se non strettissimi, visto che già dovrà rivedere la sua stima di debito 2024 grazie a una crescita del Pil inferiore a quella stimata in legge di bilancio. Altro che trattori: è l’industria che dovrebbe protestare.