

Siamo ultimi in tutto, ma abbiamo voluto essere i primi ad alzare i tassi. La Bce senza aspettare nessuna delle grandi banche centrali ha deciso di portare il costo del denaro al 2,25%. È il ritorno dei rincari che non si vedevano dal 2023.
La crisi di Hormuz e l’impennata dei costi energetici hanno convinto Christine Lagarde e il consiglio della Bce che è giunto il momento di porre un freno all’inflazione. Il timore è che possa scappare di mano come dopo il Covid. A maggio è salita al 3,2% dal 3% di aprile. Al netto dell’energia e dei prodotti alimentari, le variabili più volatili, è salita al 2,5% dal 2,2 %.

Il contenimento dell’inflazione
Va detto che l’obiettivo della Bce è di contenere l’inflazione intorno al 2% e siamo sopra di più di un punto. Oggi, rispetto alle proiezioni del mese di marzo, Francoforte stima che si collocherà in media al 3,0% nel 2026, al 2,3% nel 2027 e al 2,0% solo nel 2028. Senza la componente energetica e alimentare si porterebbe in media al 2,5% nel 2026 e nel 2027 e al 2,2% nel 2028. Niente di sconvolgente che si sarebbe potuto tranquillamente sopportare. Invece no. Lagarde ha voluto spingere sull’acceleratore definendo “solida” la decisione di intervenire. È vero che le quotazioni stavano già scontando un rialzo nei prezzi. Emettere debito sul mercato costa più di prima della guerra e ad aprile si pagava il 4,0% dal 3,9% di marzo, mentre i tassi sui prestiti bancari alle imprese sono rimasti al 3,6% in aprile e sui mutui al 3,4%. Ma se la Bce non fosse intervenuta, i tassi forse si sarebbero sgonfiati. E i motivi per non alzarli ci sono tutti e sono stati indicati uno per uno nello stesso documento che la Bce ha pubblicato a supporto della sua decisione. Il primo è che il rincaro del denaro può azzoppare una crescita già al lumicino. Se le cose stanno come stanno ora, nel 2026 il Pil dell’Eurozona salirà dello 0,8%, già rivisto al ribasso per l’impatto della guerra sulle materie prime.
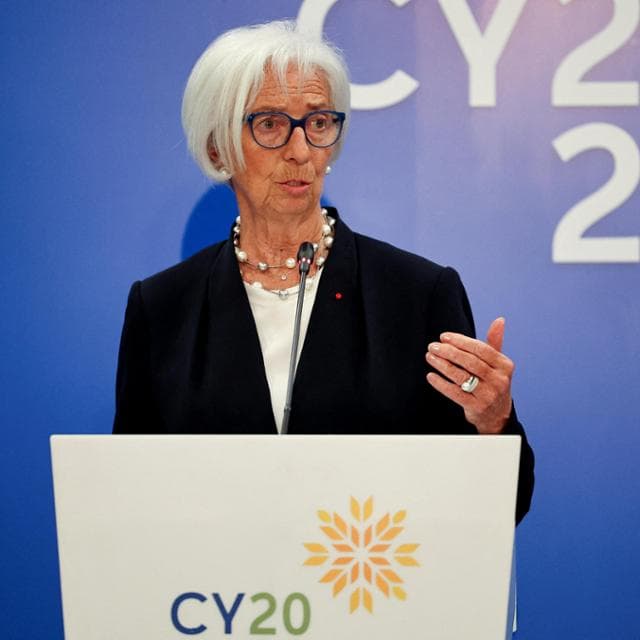
«Il Consiglio direttivo – dice Lagarde - sottolinea l’urgente necessità di rafforzare l’economia dell’area dell’euro mantenendo al contempo finanze pubbliche sane». E per aiutare i Paesi che potrebbero intervenire sostenendo l’economia, la presidente cosa fa? Ha aumentato il costo del debito di tutti. Se i governi hanno le mani legate, toccherebbe ai privati investire per crescere. Ma «l’aumento dei costi energetici e la minore fiducia – spiega Lagarde - incideranno negativamente sugli investimenti privati nel breve periodo».
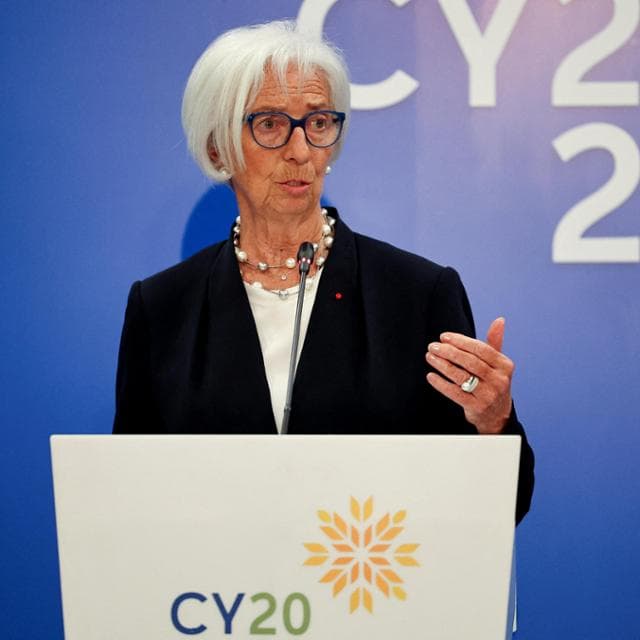
E per lenire la situazione che si fa? Si alzano i tassi a cui si prende a prestito il denaro per investire. In più, «un peggioramento del clima di fiducia sui mercati finanziari globali – aggiunge la presidente - o un restringimento dell’offerta di credito potrebbero frenare la domanda». E aumentando i tassi di certo non si allarga l’offerta di prestiti. Perché dunque non “aspettare e vedere” ancora ma intervenire subito? Se, nel post Covid, la Bce sbagliò perché intervenne troppo tardi, oggi il rischio è che lo abbia fatto troppo presto.