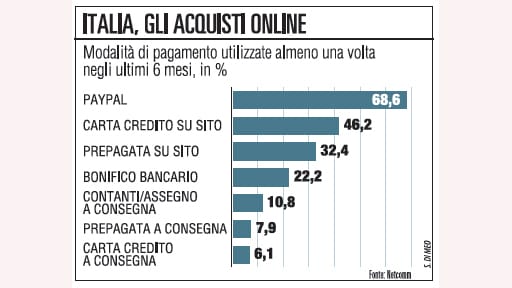
È lo strumento utilizzato dal 68% degli utenti che pretendono esborsi sicuri, rapidi e senza intoppi. Operatori impegnati a innovare
2 minuti di lettura
La proliferazione di carte contacless, pagamenti istantanei, conti online, app mobile e altre innovazioni è l’emblema del ritmo frenetico che gli operatori specializzati in servizi di pagamento devono mantenere per soddisfare i consumatori, soprattutto online. Non ci sono troppi margini di manovra perché oggi chi compra non sente ragioni: vuole pagare rapidamente, senza intoppi e in sicurezza. Inseguire il consumatore digitale del terzo millennio non è dunque un gioco da ragazzi, anche a causa dell’assenza di un profilo univoco: c’è chi preferisce il pc allo smartphone, chi la carta di credito al conto online, chi la sicurezza alla velocità. E viceversa. In questo marasma è però individuare alcune tendenze, in particolare sul fronte e-commerce. Scorrendo il rapporto “E-commerce e nextpayment”, elaborato da Netcomm, si scopre ad esempio che in media un consumatore online utilizza almeno 2 modalità di pagamento differenti e che lo strumento più diffuso per pagare online è PayPal (68% degli utenti), seguito dalle carte di credito (46%). Molto utilizzati sono anche i bonifici bancari, le carte prepagate e i contanti alla consegna. Sotto la doppia cifra si piazzano gli strumenti più innovativi, da Satispay (3,4%) a Sisal-Pay (3,2%), da Hype (2,8%) ad Apple Pay (2%). Ma la propensione a utilizzare queste ultime soluzioni, nonché l’interesse a sperimentare nuove modalità, sono stimati in aumento. Particolarmente interessante è il dato sulla metà degli e-shopper che ha sperimentato almeno un’interruzione del processo di acquisto online al momento del pagamento, riscontrando una user experience non ottimale.
Quello in cui si confrontano gli operatori di pagamento è insomma un mercato ricco di tendenze e buona parte della competizione tra gli operatori si gioca proprio sulla corretta interpretazione di questi trend, su tutti i fronti (dal commerciante all’utente, dal fisico all’online) e specialmente quando si tratta di grandi volumi. Ne sa qualcosa il gruppo Nexi che ogni anno gestisce 27 milioni di carte di pagamento e 2,7 miliardi di transazioni per un valore di circa 120 miliardi, conta 733 mila punti vendita convenzionati in Italia e controlla 15 mila Atm in tutta Italia. «L’elevata sicurezza e la robustezza dell’operatività sono state sempre al centro delle richieste di chi opera sul canale fisico. Ultimamente sta aumentando la domanda di velocità delle transazioni, sulla scia del boom dei pagamenti contactless e dell’avvento degli Over-the-top — osserva Enrico Trovati, direttore Merchant Services di Nexi — Anche chi opera online è molto attento alla sicurezza e alla fluidità dei processi, specialmente nella fase di finalizzazione del pagamento ». Oltre alle richieste che arrivano dal mercato, ci sono secondo Trovati anche altre dinamiche degne di attenzione: «Un trend emergente su cui noi stiamo investendo è la convergenza fisico-digitale nel punto vendita, resa possibile dai Pos innovativi che garantiscono una possibilità di ingaggio clamorosamente superiore. Mentre in generale è difficile non notare la tendenza verso l’aggregazione, non a caso la nostra strategia si basa sulla forza delle partnership». Altra grande realtà attenta alle frontiere dell’open innovation è il Gruppo Banca Sella che da tempo collabora con i player innovativi del mondo dei pagamenti, dalle startup coinvolte nel Fintech District ai colossi tecnologici (Paypal, Amazon, Alipay e altri). Un approccio che impatta sull’intero e-commerce italiano visto che il 44% dei venditori online, stima la Casaleggio Associati, utilizza la piattaforma Gestpay sviluppata dal gruppo di Biella. «L’avvento dei grandi player tecnologici ha catturato l’attenzione dei negozi fisici che si stanno sempre più orientando sui pagamenti innovativi. All’inizio anche solo per mostrarsi al passo con i tempi, ora sempre più per aumentare le conversioni e la base clienti — rileva Alessandro Bocca, head of E-commerce & Global Acceptance Services del Gruppo Banca Sella — Lato e-commerce, molto dipende spesso dalle dimensioni. I grandi lavorano con le masse e catturano prima le tendenze, i piccoli hanno bisogno di essere guidati. In entrambi i casi sta aumentando la sensibilità rispetto all’esperienza di pagamento dell’utente. E questo è importante perché non si capisce che spesso un utente che non finalizza l’acquisto è un utente perso». (a.fr.)