MILANO - Con quali regole si andrà in pensione nel 2023 è ancora da capire, dopo che la guerra in Ucraina ha ribaltato le priorità dell'agenda politica ed economica e i tavoli di confronto hanno rallentato. Dal prossimo gennaio, in assenza di interventi, si tornerà alla vecchia Fornero: 67 anni di età o 42 anni e 10 mesi di contributi (con ulteriori 3 mesi di attesa per il pensionamento). Un meccanismo rigido, che negli anni i diversi governi hanno provato a smussare: con le quote (prima la famosa Quota 100, diventata quest'anno 102), con gli anticipi, vari scivoli ed eccezioni.
Ne è derivato un sistema complicato, mai rivisto in modo organico. Ora che c'è da rimetterci mano, dalla Fondazione Studi Consulenti del Lavoro arriva una proposta di quota "elastica", con l'obiettivo di creare una reale flessibilità in uscita dal mercato del lavoro (posti ovviamente alcuni paletti contributivi e di spesa). Concetto concretizzato nel documento "Alla ricerca della vera flessibilità: una nuova quota" per una revisione organica del sistema pensionistico italiano.
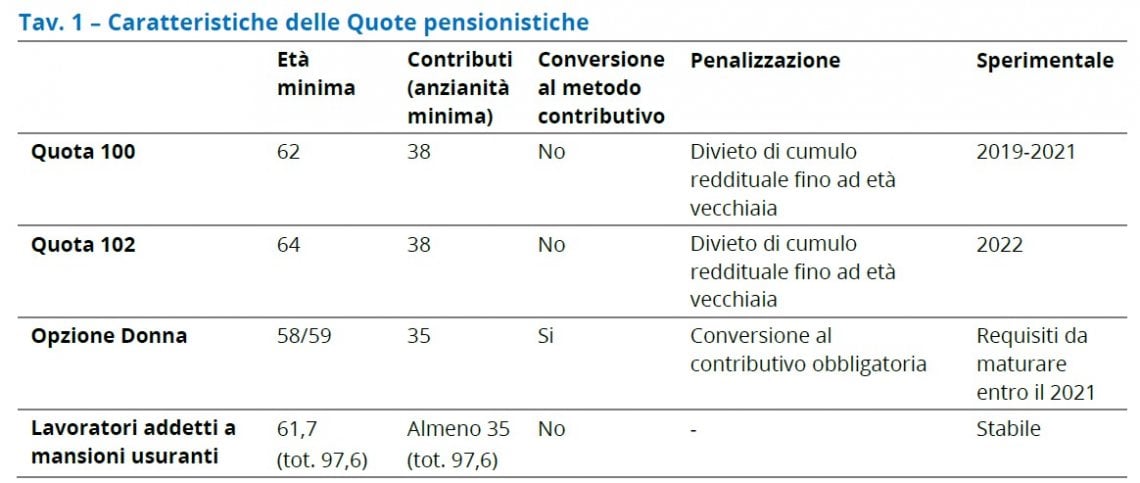
Il dossier prende le mosse da una ricostruzione dei meccanismi attuali di flessibilità, che hanno previsto un mix rigido di età anagrafica e contributiva (almeno 62 anni di età e almeno 38 di contributi per la Quota 100, 64+38 per la 102). Il problema è che il paletto dell'età anagrafica avanzata riduce sensibilmente la platea dei potenziali lavoratori in uscita e ad esempio ha impedito a un lavoratore di 61 anni con 39 di contributi di sfruttare Quota 100. Elaborando i dati Inps, la Fondazione invece calcola che sono circa 470mila i lavoratori di età compresa tra i 61 e i 66 anni che presentano un'anzianità contributiva superiore ai 34 anni e inferiore ai 41, soglia a partire dalla quale si può in alcuni casi accedere alla pensione di anzianità. Una nuova Quota realmente accessibile - sostiene la Fondazione - dovrebbe essere attivabile non solo ad età più avanzate, dice il dossier, perché concentrarsi fra 61 e 62 anni consente di rivolgersi a quasi la metà dei lavoratori ultrasessantenni.
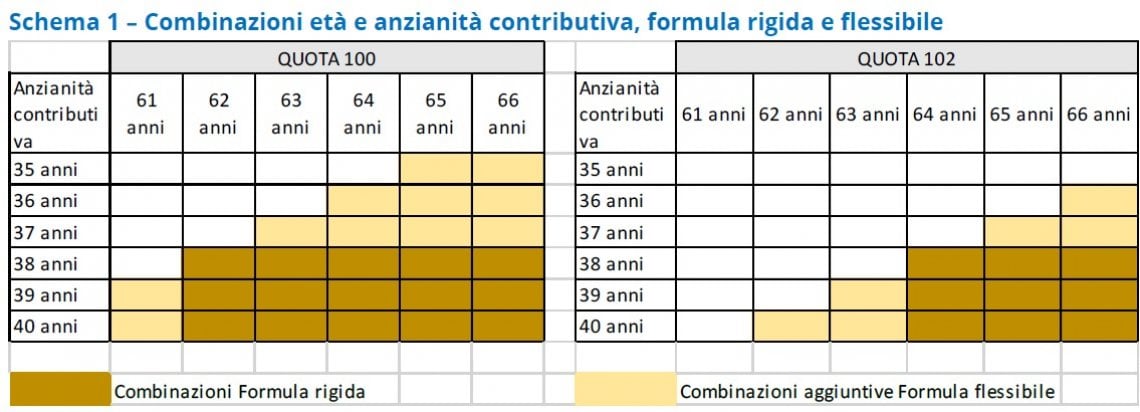
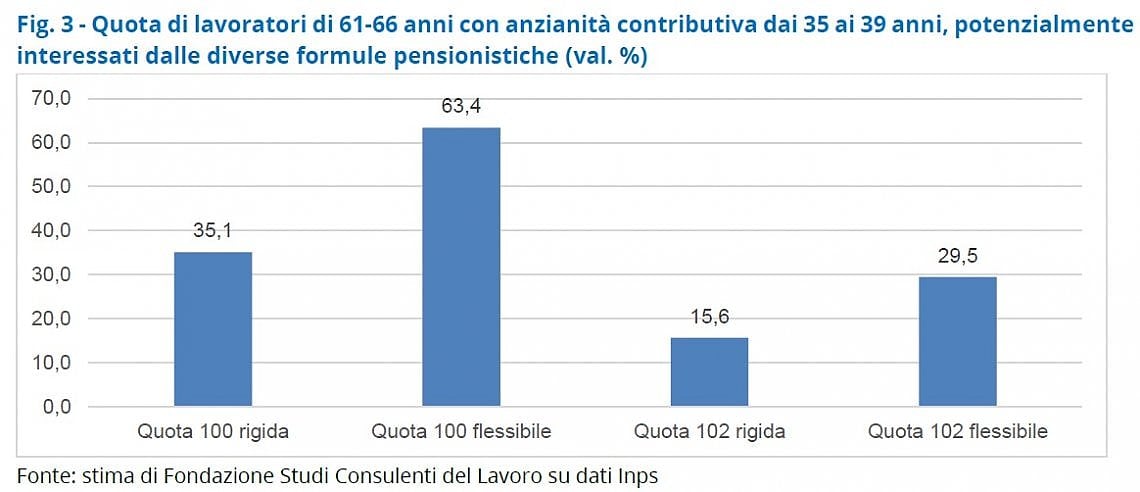
Come farlo? Rendendo flessibili i due parametri di età anagrafica e contributiva proprio per intercettare anche la fascia dei più giovani tra i potenziali interessati all'uscita dal lavoro, in presenza dei requisiti contributivi minimi. Il calcolo è che una Quota 100 "flessibile" consentirebbe di raddoppiare quasi la platea dei potenziali beneficiari (+81% dei lavoratori interessati). Raccoglierebbe soprattutto 65-66enni con un'anzianità contributiva superiore ai 35 anni (ma inferiore ai 38 attualmente richiesti) e aiuterebbe i lavoratori più vicini alla pensione di vecchiaia ad anticipare l'ingresso favorendo il ricambio generazionale in azienda. Una Quota 102 flessibile, invece, incrementerebbe la platea di potenziali beneficiari di quasi il 90% rispetto alla sua formula rigida. Ovviamente tra le due forme di flessibilità ci sarebbe una copertura della platea di lavoratori assai differente: la Quota 100 flessibile intercetterebbe il 63,4% dei lavoratori, quota 102 poco meno del 30%.
Il nodo delle risorse
C'è però da considerare il tema, centrale, delle risorse. Pochi mesi fa, Tridico ricordava che quota 100 è costata 11 miliardi nel triennio, mentre la proposta dei sindacati di andare in pensione con 41 anni di contributi a prescindere dall'età costerebbe 9 miliardi nell'arco di tre anni. La sua idea di uscire a 64 anni con la sola erogazione della parte contributiva maturata fino a quel momento per poi vedersi riconosciuta la parte retributiva una volta raggiunti i 67 anni della vecchiaia costerebbe 400 milioni l'anno, ha spiegato.
Esperto pensioni. Fai la tua domanda
Nel dossier della Fondazione Studi dei Consulenti del Lavoro si spiega che la flessibilità invocata non può non tenere conto dei vincoli di spesa nonché di sostenibilità. Per questo serviranno meccanismi di riduzione del valore della pensione solo una volta che "si sarà considerato il valore medio dei trattamenti pensionistici delle platee di lavoratori coinvolte (con dati disponibili solo all'Istituto)". Due comunque le forumule avanzate per contenere il costo dell'elastico: "Una parziale conversione al metodo contributivo per coloro che possiedono quote di pensione calcolate con metodo retributivo (riferite a contribuzione versata nella stragrande maggioranza dei casi anteriormente al 1996) o, ancora, con una riduzione percentuale progressiva con il numero di annualità di anticipo rispetto all'età di vecchiaia, secondo un meccanismo parzialmente analogo rispetto a quanto previsto dalla Riforma Fornero (e oggi non più attivo) per quei soggetti indirizzati al pensionamento anticipato con meno di 62 anni di età".
L'esperto pensioni di Repubblica va in video
In attesa della sistemazione della tematica previdenziale, per i lettori di Repubblica c'è uno strumento ulteriore per sciogliere i dubbi sul punto. L'Esperto Pensioni, curato dalla Fondazione Studi dei Consulenti del Lavoro per rispondere alle domande dei lettori, affianca alle tradizionali risposte scritte alla selezione di quesiti ricevuti, una sua versione video. Settimanalmente, con un linguaggio semplice ma senza mai banalizzare, risponderà agli interrogativi di carattere più generale. In modo da divulgare tra il pubblico più ampio i meccanismi fondamentali della nostra previdenza e dare consigli utili su come gestire la propria situazione personale.
Opzione donna per anticipare la pensione