


Overview
Ci stiamo avvicinando alla fine di un anno complicato e dirompente che lascerà dei cambiamenti epocali nelle nostre vite e nel modo di investire per il futuro. Nel 2021 avremo un nuovo Presidente degli Stati Uniti, molteplici vaccini anti-Covid, un potenziale accordo sulla Brexit ed usciremo dalla più pesante recessione del dopoguerra grazie al più grande stimolo monetario e fiscale sincronizzato a livello mondiale di sempre. Dal mese di marzo le Banche Centrali globali hanno tagliato i tassi di interesse più di 50 volte e gli interventi governativi sono stati veloci e ben superiori alla crisi finanziaria del 2008/2009.
Il risultato ha portato ad una grande espansione nei bilanci delle Banche Centrali, un numero record di bond a rendimento negativo (17.6 trilioni di dollari) ed una correlazione molto stretta tra indici azionari e condizioni di liquidità aggregata.
Se nel Regno Unito stiamo assistendo alla più profonda recessione degli ultimi 300 anni e negli Stati Uniti e negli altri stati europei la situazione non è molto più rosea, se negli Stati Uniti vi sono 10 milioni di posti di lavoro in meno rispetto a febbraio ed il potenziale recupero di tali posti è previsto solo al 2024 inoltrato, in Cina la crescita economica è ora superiore a quella di inizio anno.
La Cina è sempre più il centro indiscusso della produzione manifatturiera mondiale e l’accesso al mercato domestico cinese sarà una priorità crescente da parte delle multinazionali, visto che conta per il 30% della crescita del PIL mondiale. Il Dollaro si è indebolito da inizio 2020 dell’8% sia nei confronti dell’Euro e del 7% contro il Renminbi ed è plausibile che al prossimo rilancio del piano fiscale americano di Biden vi possa essere un ulteriore indebolimento accompagnato da una crescita graduale dei tassi.
È probabile che l’amministrazione Biden spinga ad un avvicinamento delle parti dopo la guerra dei dazi impostata dal suo predecessore e che si cooperi su temi molto importanti quali il cambiamento climatico.
I cambiamenti climatici, demografici e la rivoluzione della comunicazione post-Covid cambieranno il mondo per sempre toccando tangibilmente molti settori. Ci attendiamo di vedere per il 2021 un grosso rimbalzo sui principali indicatori macro negli Stati Uniti ed Europa con un indice manifatturiero che può verosimilmente raggiungere valori sopra 54/55 già nel primo semestre. Avremo un’immissione di liquidità superiore anche alla situazione attuale grazie ai sostanziali nuovi piani fiscali statunitensi ed europei che porteranno ad ingenti masse da allocare e ad un risveglio dell’inflazione che propenderà ancor più verso un’allocazione settoriale reflattiva, con una differenziazione di alpha tra titoli vincenti e non più di quanto sia stato fatto negli ultimi due mesi.
Nonostante i recenti riscatti, gli asset presenti nei fondi monetari sono ancora circa 1 trilione di dollari più alti di inizio anno ed è possibile che siano progressivamente investiti ora che il mercato si sta normalizzando. Per l’anno che viene punteremo anche su società cicliche e beneficiarie del trend reopening perchè pensiamo che, nonostante il forte rally nel mese di novembre, la sotto performance avuta negli ultimi mesi dia ancora spazio per un’ulteriore rotazione. Il 2020 è stato un anno record per ammontare di flussi di acquisto di ETF e si stima che l’anno prossimo possa esservi il sorpasso, come quantità di masse, dei fondi passivi versus gli attivi. Il 2021 sarà molto probabilmente l’anno dove si potrà creare alpha all’interno dei portafogli attivi e quelli tematici potranno avere un ruolo molto importante nel panorama degli investimenti.
Tuttavia l’aspetto preponderante che accumunerà i prossimi anni sarà il fattore ESG ed il ruolo della finanza, propenso ad attivare un miglioramento globale sotto il profilo degli investimenti sostenibili.
Nelle potenziali nuove sfide che il mercato dovrà affrontare nel 2021 vi è la possibilità che le Banche Centrali possano lanciare la valuta digitale, innovando la concezione del denaro, dell’attività bancaria e del commercio.
Macro - 2021 Annus mirabilis. Grandi novità fin dall’inizio - Alessandro Fugnoli (Strategist)
I prossimi tre mesi vedranno grandi e importanti novità nel mondo. Con l’inizio dell’anno nuovo una decina di vaccini saranno in distribuzione in America, in Europa, in Russia e in Cina. Anche l’Africa sarà coinvolta nello sforzo. Vedremo quindi fin da subito quale sarà la risposta del pubblico, mentre potremo verificare su scala di massa gli eventuali effetti collaterali sulla salute. I mercati seguiranno con trepidazione gli sviluppi della campagna, pronti a valorizzare i successi, ma anche attenti ai possibili incidenti di percorso.
L’inizio delle vaccinazioni non coinciderà con la riapertura immediata di tutte le attività produttive, ma permetterà a un numero crescente di persone, i vaccinati, di ritornare sui luoghi tradizionali di lavoro e riprendere a viaggiare liberamente. L’ottimismo che ne deriverà si tradurrà in una maggiore propensione a consumare e investire, anche se tutto sarà per forza graduale e anche se la pandemia produrrà inevitabilmente dei colpi di coda anche significativi.
Ancora prima che finisca il 2020, in ogni caso, ci saranno importanti sviluppi. Verrà definita l’applicazione pratica di Brexit quale che sia l’esito dei negoziati con Bruxelles. La Sterlina e la Borsa di Londra, oggi sottovalutate, potrebbero rafforzarsi in caso di accordo.
Fluida appare anche la situazione del Recovery Fund europeo. Nel caso permanga il dissenso con Polonia e Ungheria il fondo verrà ridisegnato, ma è probabile che all’ultimo momento si raggiunga un compromesso. E ancora da definire è il pacchetto fiscale americano, in discussione da agosto.
Il 5 gennaio, con il voto in Georgia, si deciderà se il Senato americano rimarrà repubblicano o se passerà ai democratici. Nel secondo caso il Dollaro si indebolirà ulteriormente, mentre salirà il rendimento del Treasury decennale. Il 20 gennaio si insedierà la nuova amministrazione Biden. Non si sa ancora molto dei programmi concreti che cercherà di realizzare, anche perché molto dipenderà dal colore politico del Senato.
Nelle ultime settimane molti soldi sono affluiti sulle borse e sui mercati emergenti. È molto probabile che questo flusso continui con l’inizio dell’anno nuovo. C’è anche un ampio consenso sul fatto che il 2021 possa essere un anno positivo per i mercati. In tempi normali questo indurrebbe alla prudenza, ma in questa fase restare leggeri significa perdere opportunità evidenti. Le correzioni verranno, ma più avanti.
Siamo dunque positivi su azioni, crediti, emergenti (anche in valuta locale) e materie prime. Il Dollaro e i governativi lunghi rimarranno invece moderatamente sotto pressione.
BOND – Rocco Bove (Head of Fixed Income)
Approcciando il mondo obbligazionario con le sue 1000 sfaccettature in maniera più dinamica, c’è la possibilità di recuperare efficienza per un asset class sempre più complessa e tecnica.
Nel mondo obbligazionario attuale è ancora possibile generare rendimenti interessanti nonostante condizioni di partenza che, ad uno sguardo superficiale, possono apparire ex ante spesso poco attraenti in senso assoluto. La storia recente ci ha dimostrato come occorra quindi cambiare il modo di osservare questo segmento per certi aspetti così tradizionale, ma allo stesso tempo così innovativo.
Parlando di bond è impossibile non iniziare con un focus su quello che è il pivot dell’intero mercato obbligazionario, ovvero il tasso sul titolo di stato americano a media scadenza: è vero infatti che il livello e l’inclinazione della curva americana rappresentano da sempre il termometro dell’economia mondiale.
Innegabilmente infatti con un decennale americano che si sta avvicinando da qualche settimana alla soglia psicologica dell’1%, le preoccupazioni sul movimento di irripidimento nelle curve di tasso in America vanno a “scaricarsi” sull’intero mondo obbligazionario globale. Va detto però che, se da una parte, è legittimo avere qualche timore legato al momento di rialzo della curva, d’altro canto se ciò dovesse avvenire in maniera fluida, l’idea di una curva americana più alta potrebbe dare beneficio a tutto il segmento dei corporate bond e in misura diversa agli emerging market, sia nella valuta forte che in valuta locale.
È proprio quello degli emergenti forse il segmento più interessante in questa fase del ciclo, sia perché è direttamente legato alla crescita, sia perché viene da un periodo in cui è stato penalizzato dalla mancanza di sostegno diretto delle Banche Centrali, come invece hanno sperimentato altre geografie.
Anche l’evoluzione del Dollaro è destinata a giocare qui un ruolo molto importante, sia per il comparto in senso generale, da sempre super sensibile ai suoi capricci, sia ovviamente per la componente in valuta locale.
Sul fronte tasso la situazione appare di più agevole lettura nel Vecchio Continente, dove la Banca Centrale Europea sembra intenzionata a tenere saldamente ancorati i tassi a livelli estremamente bassi. In un simile contesto e con la prospettiva di una ripresa economica solida e “investibile”, appaiono da privilegiare i corporate bond anche declinati nella componente più speculativa degli high yield, prestando la dovuta attenzione sia alla selettività sia assicurandosi un’adeguata diversificazione.
Molto interessante l’intero segmento dei bond convertibili e ancora attraenti, sia in termini assoluti che relativi, i bond finanziari in tutte le loro declinazioni di seniority: su quest’ultimo comparto avrà un inevitabile impatto il movimento di consolidamento che continua ad interessare le banche europee.
In un contesto che si prevede e per certi aspetti auspica “reflattivo” e con le Banche Centrali ancora accomodanti, una crescente attenzione merita poi il segmento dei bond legati all’inflazione che, inseriti nei giusti equilibri e proporzioni in un portafoglio obbligazionario, ne aumentano il grado di efficienza soprattutto in alcune fasi del ciclo economico. Da quanto appena detto, appare come sia sempre più anacronistico parlare di un unico mercato obbligazionario quando questo mondo oggi è declinabile in molti universi paralleli e un approccio moderno e maturo a questo segmento passa attraverso una flessibilità allocativa top down possibilmente coniugata anche ad una dinamicità gestionale a livello di singolo prodotto. In un mondo ancora dominato da tassi negativi, questo duplice grado di libertà di movimento appare l’unica ricetta per continuare a cogliere in maniera efficace ed efficiente le tante opportunità ancora nascoste all’interno dell’universo obbligazionario.
FOCUS / ESG – Riccardo Valeri (senior portfolio manager e gestore del fondo KIS ActivESG)
ESG deriva dall’inglese Environmental, Social e Governance e investire nel tema significa integrare tali considerazioni non finanziarie all’interno del processo di investimento. Se un’azienda rispetta l’ambiente, è attiva nel sociale e ha una buona governance - ESG – avrà molto probabilmente la capacità di adattarsi con più efficacia ai vari cicli di mercato: nel lungo periodo tale azienda avrà potenzialmente un miglior profilo di rischio/rendimento.
I cambiamenti climatici, demografici e la rivoluzione tecnologica stanno ridisegnando il pianeta, i nostri valori e il modo in cui investiamo. Il sistema finanziario è chiamato ad attivare un miglioramento globale sotto il profilo degli investimenti sostenibili. Ma gli attuali livelli di investimento non sono sufficienti: al fine di colmare questo divario è indispensabile mobilitare i capitali sia dei soggetti pubblici che privati.
I temi ESG nell’ambito delle scelte di investimento da parte dei maggiori investitori istituzionali nel mondo (e soprattutto in Europa dove esiste una maggiore sensibilità sulle tematiche ambientaliste) sono diventati sempre più importanti negli ultimi 12-18 mesi, tanto che diversi operatori del settore hanno dichiarato che entro già la fine del 2021 la maggior parte dei loro investimenti saranno indirizzati solo su aziende che si adegueranno ai principi ESG.
Ad oggi in Europa, secondo uno studio di Bank of America Merrill Lynch, gli investimenti ESG rappresentano solo il 10% del totale degli asset. Questo numero è raddoppiato rispetto all’anno scorso, ma riteniamo che non sia un traguardo, ma solo l’inizio di un trend che durerà per i prossimi anni. Questo sarà guidato principalmente da politiche comunitarie come il Green Deal, che ha l’obiettivo di far raggiungere all’Europa emissioni zero entro il 2050 e il Recovery Fund, lo strumento identificato dalla Commissione Europea atto a fare investimenti nella transizione energetica e digitalizzazione per uscire dalla crisi Covid-19.
L’Europa oggi si è assunta il ruolo di capofila nella transizione energetica, ma è anche vero che non può agire da sola. L’Europa contribuisce infatti alle emissioni globali di Co2 per una percentuale attorno al 9%, mentre paesi come Cina e Stati Uniti contribuiscono attorno al 20% ciascuno. Anche questi paesi stanno però iniziando a muoversi nella giusta direzione: il presidente cinese Xi Jin Ping ha recentemente dichiarato l’impegno del paese a raggiungere la neutralità carbonica entro il 2060 e anche gli Stati Uniti con la vittoria di Biden alle ultime elezioni presidenziali andranno nella stessa direzione. Un primo passo indicativo sarà quello di tornare a firmare l’accordo di Parigi sul clima, cancellato da Trump nel 2017.
Anche sul lato obbligazionario il mercato ESG sta crescendo molto velocemente in tutto il mondo. L’emissione globale di Green Bond (legate a progetti che hanno un impatto positivo per l’ambiente) è cresciuta nel 2020 del 40% rispetto all’anno scorso ed è in costante aumento.
Da segnalare anche la rapida ascesa di una nuova categoria di obbligazioni denominate Sustainability-Linked Bond legate al conseguimento da parte dell’emittente di obiettivi climatici o per lo sviluppo sostenibile più ampi, per esempio attraverso una clausola che indicizza la cedola di un’obbligazione. In questo caso, l’avvicinamento (o il mancato avvicinamento) agli intenti in questione fa aumentare ovvero diminuire la cedola dello strumento. Queste obbligazioni possono svolgere un ruolo fondamentale nel promuovere l’assunzione di impegni di sostenibilità a livello societario, soprattutto attraverso l’allineamento con i propositi dell’ONU o l’Accordo di Parigi. Inoltre, la Banca Centrale Europea ha inserito recentemente tali strumenti nelle operazioni di rifinanziamento e acquisto e questo porterà sempre più aziende ad emettere questo tipo di obbligazioni facendo così partire un circolo virtuoso verso un futuro più sostenibile.
FOCUS / CLIMATE CHANGE – Francesco Zantoni (gestore del fondo KIS Climate Change ESG)
Nuovi impegni presi dai governi di Cina e Regno Unito per diventare, rispettivamente, carbon neutral entro il 2060 ed il 2050.
Ci aspettiamo che il primo trimestre 2021 segni un importante punto di svolta per quanto riguarda il contrasto al cambiamento climatico ed in particolare riteniamo che avverrà in concomitanza con l’inizio della presidenza Biden alla fine del mese di gennaio. Se infatti climaticamente il 2020 si chiuderà - in modo pessimo - come il secondo anno più caldo dall’epoca preindustriale, significativi progressi si sono invece registrati sul fronte politico, dove i nuovi impegni presi dai governi di Cina e Regno Unito per diventare, rispettivamente, carbon neutral entro il 2060 ed il 2050, segnano un fondamentale punto di svolta nel processo di decarbonizzazione globale.
In questo scenario, già favorevole in termini di nuovi flussi, ci aspettiamo che la presidenza Biden fungerà da ulteriore e fondamentale catalizzatore del tema, avendo già anticipato non solo il rientro degli Stati Uniti nell’ambito degli accordi di Parigi del 2015, ma anche la necessità di accelerare ulteriormente la transizione rispetto a quegli obiettivi, ritenuti ormai insufficienti.
È dunque probabile che rispetto alle politiche attuali che proiettano il riscaldamento globale a +3,5° entro fine secolo, assisteremo nei primi mesi del 2021 a significativi e decisivi impegni addizionali verso un percorso almeno pari a +2°. Consapevoli tuttavia che l’annuncio dei soli impegni non sia sufficiente, l’aspetto decisivo per rendere credibile ed effettivo l’intero processo saranno l’ammontare e l’efficacia delle misure fiscali annunciate a supporto e questo sarà molto probabilmente l’unico vero elemento di incertezza entrando nel 2021.
EQUITY EUROPA – Alberto Tocchio (Responsabile Gestione Collettiva)
I mercati europei escono da un 2020 molto difficile e volatile, recuperando molte perdite nel mese di novembre grazie all’eliminazione di due catalyst di incertezza come le elezioni americane e la scoperta di più vaccini anti Covid.
Le elezioni americane e la scoperta di più vaccini anti-Covid hanno creato le basi per uno scenario più ottimista per il 2021 ed il riposizionamento di mercato è stato veloce e sostanziale. La rotazione fuori dalle tematiche di crescita a favore dei settori ciclici può aver già corso parecchio nel breve termine, ma arriva da un periodo di profonda sotto performance storica e può avere le gambe per fare bene durante tutto il 2021. Come punto di partenza per l’anno che verrà, possiamo partire dall’assunto che l’amministrazione Biden deliberi un sostanziale piano fiscale nei mesi di gennaio e febbraio ed in Europa si proceda a ritmo spedito sia su incentivi dei singoli paesi, che su piani europei favorevoli alla partenza del Recovery Fund.
Le Banche Centrali sono disposte a continuare con il Quantitative Easing nel 2021 con un ritmo pari o superiore a quello del 2020 e la Banca Centrale Europea si dimostrerà particolarmente innovativa creando nuovi pacchetti di stimolo per i consumatori, le società e i governi, non tralasciando il supporto al settore bancario per prevenire un blocco del credito. È stato calcolato che le principali Banche Centrali possano aggiungere nel 2021 liquidità pari allo 0,76% del PIL nominale annuale ogni mese. Ci troviamo di fronte ad un ritmo di iniezioni di liquidità che è il più grande nella storia recente. Sono condizioni che, se aggiunte ai tassi negativi, ai bassi spread creditizi, all’incremento dei debiti dei governi e ai deficit relativi al PIL risultano estremamente accomodanti.
L’impatto del vaccino non è da sottovalutare in quanto sappiamo che AstraZeneca potrà produrre da sola 3 miliardi di dosi nel 2021 e Pfizer e Moderna coprirebbero da sole, sebbene con una produzione aggregata inferiore ad AstraZeneca, il 60% della popolazione appartenente al G7.
Un ulteriore aspetto da considerare è il probabile accordo tra Europa e il Regno Unito sulla Brexit. La Gran Bretagna è stata sotto pesata nei portafogli e nei fondi degli ultimi anni proprio perché la situazione politica ed economica non era sufficientemente stabile: a livello valutativo è molto conveniente ed il recente fenomeno delle acquisizioni e fusioni (M&A) ne testimonia il forte interesse. Ora che l’accordo sembra vicino, vi potrà essere un notevole rialzo sia per Regno Unito che per l’Europa. Ci attendiamo di vedere per il 2021 un grosso rimbalzo sui principali indicatori macro europei con gli indici manifatturieri che possono verosimilmente raggiungere valori sopra 54/55 già nel primo semestre. Se consideriamo anche il potenziale grosso rimbalzo del PIL, sarà difficile vedere un’area geografica più attrattiva dell’Europa, soprattutto se valutata in dollari americani.
L’anno che viene potrà essere il primo negli ultimi 17 dove si potrà assistere ad una crescita sugli utili superiore a quella che si vedrà in America. Ci attendiamo una crescita sopra il 30% in Europa contro un 20% in America grazie anche all’effetto comparativo del 2020. L’entusiasmo sull’Europa guardato dal lato degli investitori globali è però ancora molto limitato.
Lo STOXX Europe 600 ha un dividend yield che è più di 4 volte superiore al Bund a 10 anni ed i dividendi molto probabilmente torneranno a salire (e essere pagati) nel 2021.
In un trade reflattivo come sarà quello del 2021, i risultati delle società, essendo nominali, parteciperanno alla crescita inflattiva. Non dimentichiamoci infine l’ESG investing che continuerà ad accelerare come condizione necessaria per lo sviluppo globale e l’Europa ne potrà beneficiare in particolare modo in quanto è ricca di settori e titoli per tale tipologia di investimenti.
Pensiamo quindi che il 2021 sia l’anno dove gli investitori globali riallocheranno una quota dei loro portafogli in Europa e la composizione settoriale degli indici è un ulteriore elemento di attrattività, considerati quanto pesano i settori ciclici e value rispetto ai settori growth. La volatilità si è più che dimezzata nel solo mese di novembre ed è pertanto plausibile che si possa assistere a qualche tipo di correzione durante l’inverno soprattutto alla luce del fatto che i lockdown possano continuare, ritardando forse di qualche settimana, il forte rimbalzo economico atteso per l’anno prossimo.
È lecito aspettarsi per il 2021 uno scenario decisamente molto meno volatile di quello a cui abbiamo assistito negli ultimi mesi.
FOCUS / TRANSPORT&INFRASTRUCTURE – Oriana Bastianelli (portfolio manager)
Il 2020 chiuderà con un calo del traffico autostradale in Europa nell’intorno del 25-30% e un traffico aeroportuale in diminuzione del 75%-80%.
Il 2020 chiuderà con un calo del traffico autostradale in Europa nell’intorno del 25-30% e un traffico aeroportuale in diminuzione del 75%-80%. In ambito autostradale, il traffico pesante ha mostrato una maggiore resilienza. La storia ci insegna che il traffico aeroportuale, legato alla crescita del PIL mondiale, tende ad avere rimbalzi più veloci rispetto alla ripresa del traffico autostradale, tipicamente legato alle economie dei single paesi. L’allentamento delle restrizioni alla mobilità, la diffusione del vaccino e il lungo dibattito sui test rapidi, qualora approdi ad una risoluzione condivisa in Europa, saranno chiaramente i fattori trainanti della ripresa.
A pesare sul trend della velocità della ripresa rispetto alle evidenze storiche è tuttavia la dicotomia fra il traffico turistico e quello business. L’evidenza condivisa è che vedremo prima un rimbalzo della prima tipologia, dove abbiamo già sperimentato un importante effetto della domanda repressa durante gli allentamenti dei lockdown nella tarda primavera e nella stagione estiva. Più difficile la previsione sul traffico business, impattato dall’attenzione al risparmio costi e dall’esplosione del fenomeno dello smartworking. L’associazione delle aerolinee (IATA) prevede che il traffico aeroportuale nel 2021 si attesti ad un livello pari a circa il 50% del 2019, per ritornare ai livelli del 2019 nel 2024/2025. Il 2021 avrà sicuramente due facce: debole nella prima parte dell’anno dove i problemi strutturali permarranno e con un probabile rimbalzo nella seconda parte. Il consensus sul traffico autostradale è meno delineato, ma crediamo che una previsione ragionevole sia che il traffico del 2021 si attesti su un calo del 5-10% rispetto ai dati 2019. Le società infrastrutturali sono entrate nella pandemia con bilanci sani. Sperimentiamo le maggiori rigidità dei flussi di cassa in tutte quelle società che avevano avviato progetti di espansione, soprattutto in ambito aeroportuale, dove non escludiamo nel corso del 2021 il ricorso a nuovi apporti di capitale qualora il trend della ripresa del traffico si rivelasse inferiore alle aspettative. L’attenzione ai costi continuerà ad essere il filo conduttore del 2021, soprattutto in ambito aeroportuale, con manovre più strutturali rispetto a quelle contingenti avviate nel corso del 2020.
EQUITY ITALIA – Massimo Trabattoni (Head of Italian Equity)
Il 2021 non sarà un anno di crescita in senso assoluto, ma piuttosto di recupero del terreno perduto.
Possiamo immaginarci un 2021 a due velocità: un primo trimestre e forse parte del secondo (dipende da quanto rapidamente il vaccino riesca a rallentare in maniera determinante il contagio e a tenerlo sotto controllo) ancora condizionati dai lockdown e dal difficile termine di paragone dei primi mesi del 2020 e una seconda parte dell’anno in pieno recupero, dove ci si può anche attendere che i risparmi dovuti all’impossibilità di fare certe spese durante gli ultimi mesi vengano parzialmente consumati, oltre ad avere una base di comparazione molto favorevole.
L’Italia dovrebbe inoltre beneficiare dello spread che rimane su livelli mai visti negli ultimi 10 anni, segnale che il mercato al momento crede ciecamente nella capacità dell’Europa di riuscire ad evitare altre crisi riguardanti il debito sovrano dei paesi membri. Questo anche grazie alla svolta radicale data dal Recovery Fund, primo strumento europeo finanziato con l’emissione di debito comunitario, che aiuterà a rilanciare l’economia del continente e in particolare quella italiana, visto che il nostro Paese dovrebbe ricevere circa 200 miliardi di euro nei prossimi anni.
In questo contesto è importante ricordare che il 2021 non sarà un anno di crescita in senso assoluto, ma piuttosto di recupero del terreno perduto. In un mondo dove la crescita è ormai da molti anni un miraggio sempre più difficile da raggiungere, il mercato ha dimostrato di premiare con multipli elevati solo quelle società che hanno dimostrato di riuscire a fare leva su trend strutturali per aumentare il proprio fatturato anno dopo anno.
Nel 2021 invece saranno molte le società anche di settori come gli industrials o i discretionary goods ad avere condizioni particolarmente favorevoli se comparate allo stesso periodo dell’anno precedente. Perciò sicuramente vedremo un proseguimento del rimbalzo di questi settori che sono quelli che hanno sofferto di più a causa della pandemia, ma bisognerà rimanere cauti nel valutare quanto questa crescita sia un semplice effetto ottico o invece un trend strutturale legato anche alle misure fiscali dei governi.
Il settore bancario esce perdente da questa pandemia per via dei tassi ancora più bassi del livello a cui si erano attestati negli anni precedenti. Inoltre il vero effetto della pandemia su questo settore si vedrà solo allo scadere delle moratorie, quando sapremo quanti prestiti dovranno essere classificati UTP e quanti NPL. Proprio in funzione dell’espansione dei volumi di prestiti in sofferenza e della necessità delle banche di liberarsene, gli operatori che si occupano della gestione di portafogli di crediti deteriorati vedranno rifiorire il proprio segmento. Per quanto riguarda il consolidamento, sicuramente positivo per il settore in quanto permetterà di modernizzarsi e soprattutto fare efficienze sui costi, molto passerà anche dalla scelta del nuovo CEO di UniCredit in primavera.
Sul fronte del settore energy il virus ha accelerato il trend della decarbonizzazione dell’economia e questo lo si vede da dove sono indirizzati gli investimenti sia della Commissione Europea sia delle grosse società petrolifere. Brutte notizie quindi per il segmento Oil & Gas che, anche se è stato protagonista del rimbalzo di fine ottobre e inizio novembre conseguentemente al rialzo del prezzo del petrolio, difficilmente vedrà questa performance continuare nei prossimi anni.
FOCUS / DISRUPTIVE TECHNOLOGIES – Riccardo Quagliotti (Portfolio Manager del fondo KIS New Era ESG)
L’adozione delle tecnologie più innovative e disruptive che abbiamo visto crescere ed accelerare nel 2020 è destinata a continuare nei settori più ciclici dell’economia nel 2021: alla prima ondata di digitalizzazione apportata dagli operatori del Cloud si sta affiancando una seconda ondata di trasformazione da parte di settori che nei loro processi e funzioni intendono beneficiare di tecnologie quali Edge Cloud, Kubernetes, Wifi 6.0, DevOps, 5G mirate a rendere più efficienti, sicuri ed elastici iprocessi aziendali. A questo “aggiornamento tecnologico” si accompagna un rinnovamento anche della parte hardware necessaria a garantire che i requisiti della componentistica sottostante siano in grado di reggere le elevate aspettative delle aziende e dei loro clienti sia in termini di velocità di risposta, qualità complessiva dell’esperienza di uso, sicurezza e performance in qualsiasi condizione. Questo crea le condizioni favorevoli ad un aggiornamento nel mondo degli smartphone sia Android che Apple IoS sia in altri verticali adiacenti quali le console per il gaming, i notebook e i personal computer.
In ambito farmacologico un altro anno interessante si apre fin dall’inizio con gli aggiornamenti dei vaccini anti Covid sia da player americani che europei ormai giunti in fase III, cosi come dei rimedi costruiti con terapie su anticorpi monoclonali.
Nel frizzante mondo biotech, la gnomica continua a restare al centro dell’attenzione in particolare con i risultati degli esperimenti riguardanti diverse tipologie di distrofie muscolari, mentre nell’area oncologica si apre con gennaio l’importante World Conference on Lung Cancer con le sue determinanti indicazioni per i partecipanti coinvolti in questa area chiave della ricerca scientifica.
ALTERNATIVES – Marco Unali (senior Portfolio Manager Kairos Investment Management)
Il primo trimestre del 2021 si annuncia ricco di opportunità per gli investimenti alternativi.
Messe alle spalle le elezioni americane e individuata una serie di vaccini efficaci contro il Covid, i mercati potranno focalizzarsi su vincitori e vinti del nuovo mondo post-pandemia, discriminando tra aree geografiche e tra singole società. Saranno possibili ulteriori rotazioni settoriali come quelle viste negli ultimi mesi del 2020: per sfruttarle sarà importante mantenere un focus su liquidità e diversificazione di portafoglio, così da poter modificare le esposizioni in maniera agile in base ai diversi contesti.
Il passaggio ad una nuova amministrazione negli Stati Uniti avrà ramificazioni estese non solo agli aspetti strettamente finanziari – quali l’impatto su tassi di interesse e sulle valutazioni di borsa – ma anche a quelli geopolitici, con i rapporti USA-Cina di nuovo in primo piano. Se l’azionario continuerà ad esibire la volatilità tipica di questa asset class, si moltiplicheranno al tempo stesso le occasioni di investimento nelle altre aree: i movimenti sulle curve dei tassi risponderanno ai dati economici e ai provvedimenti coordinati di politica fiscale e monetaria, creando una volatilità tipicamente favorevole alle strategie legate alla gestione attiva. Le materie prime e i metalli preziosi saranno strumenti fondamentali per reagire ad un’eventuale virata in positivo delle economie, mentre sul fronte valutario l’attenzione andrà alla ritrovata forza dell’Euro e alla possibile debolezza del Dollaro, con le relative implicazioni sui mercati emergenti.
Proprio in quest’area continuiamo a guardare alla Cina come baluardo della crescita mondiale, ma troviamo occasioni di ingresso in società leader di mercato a valutazioni molto attrattive rispetto ai titoli equivalenti in Europa e Stati Uniti: riteniamo quindi di poter puntare a guadagni importanti anche con una prospettiva di più lungo termine, visti i trend secolari di sviluppo che interessano molti di questi paesi.
Siamo quindi ottimisti sulle prospettive per gli alternativi, in simpatia con il trend globale di ripresa che sta interessando questa tipologia di investimenti sulla scia delle eccellenti performance realizzate in un contesto particolarmente complesso come quello del 2020.
FOCUS / MILLENIALS – US CONSUMER – Riccardo Baldissera (gestore del fondo KIS US Millenials ESG)
Il 2020 può ben definirsi l’anno dei Millennials: tutti noi abbiamo adottato il loro stile di vita. Le aziende legate a digitale, intrattenimento, e-commerce ne sono uscite vincitrici quest’anno e soprattutto in prospettiva. Sperimentata la facilità e la comodità dei nuovi modelli di consumo, li abbiamo consolidati nelle nostre abitudini. Inoltre, gli sforzi economici attuati negli scorsi mesi, sia dalle aziende per adeguare i propri sistemi, sia dalle persone che ne usufruiscono, sono troppo importanti per essere accantonati pur nella prospettiva della fine delle restrizioni conseguenti alla pandemia. Questo cambiamento sta avvenendo in un contesto storico in cui la risposta monetaria e quella fiscale futura alla crisi generata dal Covid sta offrendo al consumatore americano opportunità di risparmio e contestualmente di abbattimento della personale esposizione debitoria.
Il 2021 si preannuncia quindi favorevole per i settori del mercato direttamente collegati ai consumi, specialmente quelli più digitali e trasformati dai nuovi stili di consumo. Al contempo, l’impronta Millennials si va a posare anche su altri settori quali mobilità, viaggi e ristorazione: con il ritorno alla normalità anch’essi vedranno una selezione feroce, che premierà le imprese più al passo con le preferenze del nuovo consumatore.
EMERGING MARKETS - Moreno Tatangelo (senior portfolio manager Kairos Investment Mangement)
I mercati emergenti vengono spesso analizzati come un’asset class omogenea, senza tenere conto delle differenze fondamentali che esistono tra i diversi paesi.
Basti pensare che anche quella che era la caratteristica principale di queste economie, una crescita superiore rispetto al mondo sviluppato, non rappresenta più un aspetto distintivo che accomuna tutti i paesi della regione. Inoltre, l’analisi di sensibilità delle singole economie a fattori esogeni quali l’andamento del Dollaro, dei tassi di interesse e delle materie prime confermano elementi di unicità che richiedono considerazioni specifiche. I mercati emergenti entreranno nel nuovo anno supportati dallo stimolo fiscale senza precedenti su scala globale e dall’iniezione di 9 mila miliardi di dollari da parte delle quattro principali Banche Centrali. Inoltre, il risultato delle elezioni americane con la vittoria di un Presidente, da cui ci si aspetta maggiore apertura nei confronti del commercio internazionale, e la campagna di vaccinazioni ufficialmente iniziata anche in Occidente, offrono ulteriori motivi di ottimismo. Infine, i tassi di interesse prossimi allo zero nel mondo occidentale spingeranno gli investitori in cerca di rendimenti reali verso questi mercati, favorendone anche le valute. È un trend che è già iniziato come dimostrano i quasi 80 miliardi di dollari che nel solo mese di novembre hanno trovato impiego quasi in ugual misura nelle azioni e nelle obbligazioni emergenti. Nelle ultime settimane ad avere la meglio sono stati i mercati che avevano sofferto in misura maggiore durante la fase più acuta della pandemia. Nei prossimi mesi, dopo un periodo di normalizzazione, gli Investitori saranno chiamati a distinguere tra i paesi e le società che hanno gestito meglio l’emergenza e saranno in grado di ripartire e quelli che si troveranno impreparati, anche a causa di posizioni di partenza più deboli a livello economico.
L’India è stato uno dei paesi più colpiti dalla pandemia, ma negli ultimi due mesi i contagi sono scesi significativamente dai 100 mila casi di fine settembre. Alcuni indicatori in tempo reale suggeriscono che l’attività economica sia tornata al 94% dei livelli pre Covid. Questi risultati sono stati raggiunti con una gestione disciplinata delle finanze pubbliche e con un contributo molto modesto della spesa fiscale.
Infatti, nei mesi scorsi il governo si è focalizzato soprattutto su alcune riforme che non richiedono ingenti risorse economiche, ma solo volontà politica. Sono state introdotte diverse misure nel settore primario, una riforma del diritto del lavoro, privatizzazioni di imprese statali e misure volte ad incentivare la rilocalizzazione di stabilimenti manifatturieri in India. In particolare, sono stati lanciati una serie di incentivi legati all’aumento della produzione per alcuni settori considerati strategici.
Risultati concreti si sono visti nella produzione di telefoni cellulari, con Samsung e diversi fornitori di Apple, che hanno avviato nuovi stabilimenti o ampliato quelli esistenti. Seguendo questo modello, sono state poste le basi per investimenti simili anche nel settore farmaceutico, automobilistico, delle batterie, dei pannelli solari e nel settore delle telecomunicazioni. Se queste iniziative avranno avuto il successo sperato lo vedremo nei prossimi anni, ma i primi risultati sono incoraggianti.
Recentemente, anche gli utili societari sono tornati a crescere e dopo anni di rivisitazioni al ribasso, le stime degli utili degli analisti hanno visto un’inversione di tendenza con variazioni positive in doppia cifra rispetto alle ultime stime di giugno. Con i dati in netto miglioramento sono anche arrivati i flussi degli investitori che a novembre hanno superato i 9 miliardi di dollari, una cifra record mai toccata prima da questo mercato.
ASSET ALLOCATION – Pio Benetti (Responsabile Gestioni Patrimoniali)
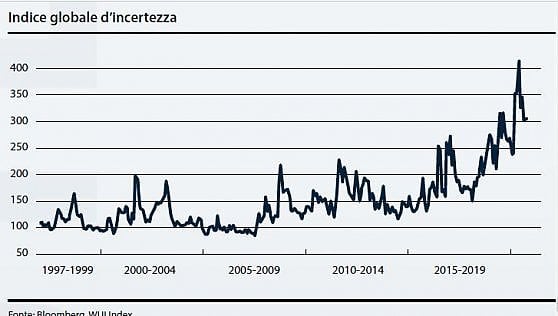
Due gli imperativi per l’asset allocation: posizioni liquide e liquidabili e un approccio opportunistico in controtendenza rispetto agli eccessi di breve.
Gli asset rischiosi, almeno nella fase iniziale del 2021, dovrebbero continuare ad essere supportati dalla combinazione di politiche monetarie e fiscali fortemente espansive, a cui va aggiunto l’ancora elevato livello di liquidità nei portafogli degli investitori. Inoltre l’esito delle elezioni americane, la fine della saga della Brexit, l’evoluzione della pandemia promettono un miglioramento degli indicatori di incertezza, che tanto stanno pesando sul premio al rischio degli asset potenzialmente più convenienti, in primis le azioni.
La pandemia ha imposto, o forse soltanto accelerato, un cambio di regime epocale: la lotta all’inflazione e l’ortodossia fiscale degli ultimi quarant’anni hanno ceduto il passo a politiche reflazionistiche. L’esito è tutt’altro che scontato, considerata la spinta vigorosa dei fattori deflattivi: demografia e sviluppo tecnologico.
Per certo, ad ogni miglioramento della congiuntura i mercati si interrogheranno sul rischio di una risalita dei prezzi al consumo ed entreranno nella prospettiva di un minore sostegno fiscale e monetario. Nel breve, se anche la congiuntura economica continuasse a dare segnali poco confortanti, difficilmente gli asset rischiosi soffrirebbero, complice l’imminente arrivo dei vaccini. Più ci avvicineremo alle riaperture dell’attività economica e più crescerà l’aspettativa che consumatori e imprese utilizzino l’ingente liquidità fin qui conservata per precauzione.
Negli Stati Uniti le disponibilità liquide in eccesso sono pari a circa il 10% della spesa annuale per consumi: la velocità con cui questo denaro verrà reimpiegato sarà una delle principali determinanti dell’andamento economico e finanziario del prossimo futuro.
È controintuitivo, ma proprio un sensibile congiuntura potrebbe condizionare negativamente le borse, con una risalita dei rendimenti obbligazionari e il conseguente deprezzamento degli attivi rischiosi.
I modelli di costruzione del portafoglio basati su correlazioni dei decenni passati non sono adeguati ad uno scenario di reflazione, anche solo ipotetico. Ne risulta un’endemica instabilità dei mercati, accentuata dalla sempre crescente incidenza del trading algoritmico e dell’indicizzazione, mentre la liquidità degli scambi si asciuga.
Negli ultimi anni stiamo anche assistendo ad una sequenza di mini-bolle in diversi comparti: dal Bitcoin alla mobilità elettrica, dal collasso sotto zero del greggio alle fiammate della volatilità implicita delle opzioni. Due gli imperativi per l’asset allocation: posizioni liquide e liquidabili e un approccio opportunistico in controtendenza rispetto agli eccessi di breve.
OBBLIGAZIONI
Per quanto riguarda le obbligazioni, quelle “core” non sono una proposizione investibile. Oltre ad avere rendimenti risibili o negativi, hanno cessato di essere un elemento diversificante e di protezione del portafoglio. Anche le altre categorie di obbligazioni (corporate, high yield, Paesi Emergenti, ibridi, convertibili) sono meno attraenti che in passato. È fondamentale un approccio estremamente dinamico e soprattutto un’ampia diversificazione, alla portata unicamente dei veicoli di gestione collettiva: una tendenza che sta prendendo trazione anche nel mondo obbligazionario è quella degli investimenti sostenibili. L’obbligazionario cinese rappresenta un’opportunità, considerati i favorevoli livelli di rendimento e la duration relativamente contenuta: i flussi degli istituzionali verso quell’area dovrebbero essere una costante dei prossimi anni. Come elemento di protezione dall’inflazione e dalla perdita di valore reale, le obbligazioni inflation-linked sterilizzate dal rischio tasso sono una polizza assicurativa pressoché gratuita.
AZIONI
Riguardo alle azioni, gli investimenti tematici costituiscono la componente strutturale dei nostri portafogli: il rispetto dei parametri ESG (anche con la spinta del fondo Next Generation EU), modelli di consumo delle nuove generazioni, cambiamento climatico, digitalizzazione, tecnologia medicale e biomedica. Nella gestione tattica dell’esposizione complessiva intendiamo continuare a sfruttare gli eccessi di breve (posizionamento degli investitori, grado di partecipazione di titoli e settori al movimento complessivo, valori di volatilità implicita) per mitigare le oscillazioni.
*chief investment officer
Il tuo contributo è fondamentale per avere un’informazione di qualità. Sostieni il giornalismo di Repubblica.
Abbonati a Rep: 1 mese a solo 1€
