Non può essere certo annoverato come un ottimista, Jeremy Grantham, storico strategist Usa, co-fondatore di Gmo, una società di gestione con base a Boston. Da tempo mette in guardia sull’esuberanza irrazionale del mercato azionario Usa, ma il titolo del suo ultimo Viewpoints lascia pochi dubbi e poche speranze: “Stiamo entrando nella fase finale della Super bolla”. Ci sono pochi avvenimenti che realmente contano nella vita di un investitore, scrive, e i più importanti di tutti sono le super-bolle speculative, quelle che raggiungono uno scostamento dal trend storico misurato in 2,5 deviazioni standard e oltre. Per il mercato Usa, in Gmo ne contano tre: il crollo del 29, la crisi del 1973 e la bolla speculativa legata a internet nel 2000. A queste potrebbe aggiungersi la bolla che stiamo vivendo, perché già a inizio 2021 Grantham riteneva che l’estremo livello di sopravvalutazione raggiunto dal prolungato mercato rialzista iniziato nel 2009, con “aumenti esplosivi dei prezzi, emissioni frenetiche e comportamento istericamente speculativo degli investitori”, avesse portato alla formazione di una bolla “epica”.
I paralleli con le precedenti super bolle non mancano: alla fase di formazione della bolla segue una battuta d’arresto, quando qualche crepa nel quadro economico o politico fa sì che gli investitori si rendano conto che il mercato “perfetto”, dopo tutto, non durerà per sempre, e le valutazioni fanno mezzo passo indietro ed è quanto avvenuto nella prima metà dell’anno. La terza fase è caratterizzata da un rally del mercato orso, come quello che stiamo vivendo oggi, con il picco intraday toccato il 16 agosto l’indice S&P ha recuperato il 58% della perdita toccata con il minimo di giugno; nella quarta e ultima fase i fondamentali si deteriorano e il mercato cala fino a toccare un nuovo minimo.
E per Grantham i fondamentali hanno iniziato a peggiorare in maniera sorprendente e notevole: tra il Covid in Cina, la guerra in Europa, le crisi alimentari ed energetiche, l’inasprimento fiscale record e altro ancora, le prospettive sono molto più cupe di quanto avrebbe potuto essere previsto a gennaio. Non bastasse, nel lungo termine, c’è la minaccia di un'ampia e permanente carenza di cibo e di risorse naturali, il tutto aggravato dall'accelerazione dei danni climatici.
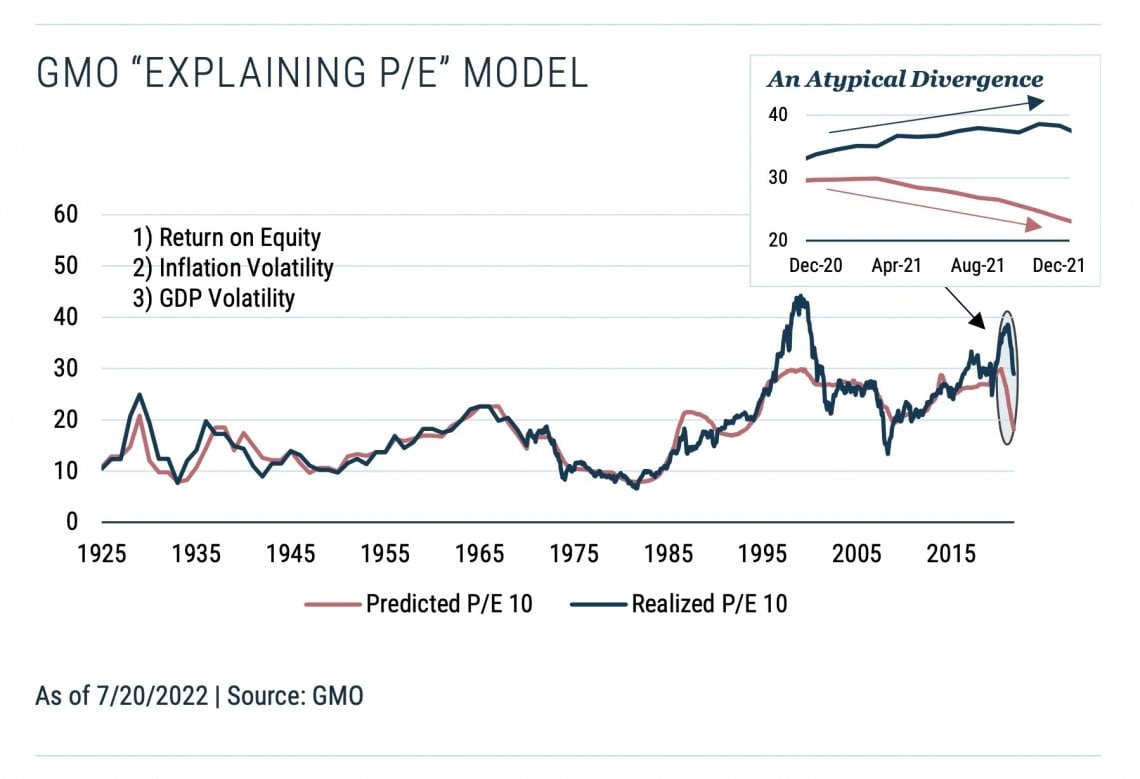
Lo scostamento tra P/E previsto e quello effettivo
In Gmo adoperano un modello matematico per “spiegare” il P/E, il rapporto tra prezzi e utili, calcolando un P/E previsto basato sul rendimento del capitale (Roe) e sulla volatilità dell’inflazione e del Pil. Oggi la divergenza tra il P/E previsto e quello effettivo è molto marcata e Grantham ritiene che la prossima “gamba” del modello sarà verosimilmente guidata dal calo dei margini di profitto. La migliore ipotesi è che il P/E spiegato dovrebbe passare da un multiplo di 20 a 15 a fronte di un P/E corrente cresciuto da 30 a 34 per effetto del rally di agosto; naturalmente il previsto calo dei margini determinerà anche un calo del numeratore, la E (Utili).
Un mix pericoloso
Le precedenti super bolle hanno visto peggiorare il successivo contesto economico quando combinavano più classi di attività, l’immobiliare e le azioni nel 1989 (Giappone, la più rilevante super bolla non originata negli Usa) e nel 2006 (a livello globale), oppure quando un aumento dell'inflazione e uno shock dei tassi si combinano con una bolla azionaria, come accade nel 1973. Secondo Grantham, la super bolla attuale presenta il mix di questi fattori più pericoloso dei tempi moderni: fino alla fine dello scorso anno c’è stata una sopravvalutazione di tutte e tre le principali classi di attività - immobiliare, azioni e obbligazioni, ora si è aggiunta un'impennata dell'inflazione e uno shock dei tassi, come nei primi anni '70. A peggiorare le cose, abbiamo un'ondata di rialzi dei prezzi di materie prime ed energia e questi shock delle materie prime hanno sempre proiettato la loro lunga ombra sulla crescita economica.
Prepariamoci a un finale epico
Certo, ammette, se la fase ribassista del mercato è già finita, i paralleli con le precedenti super bolle, finora stranamente rispettati, finirebbero qui, è una possibilità, ogni ciclo è diverso e ogni risposta del governo è imprevedibile. Ma questi pochi eventi ”epici“, conclude, sembrano svilupparsi secondo regole proprie, ognuno con una messa in scena propria, che a quanto pare si è appena fermata tra il terzo e l'atto finale. “Se la storia si ripete, lo spettacolo che andrà in scena sarà ancora una volta una Tragedia. Dobbiamo sperare che questa volta sia una tragedia minore”.