Il cliente di una banca può accedere anche ai servizi finanziari offerti da altri istituti o da società fintech senza più barriere tecnologiche
2 minuti di lettura
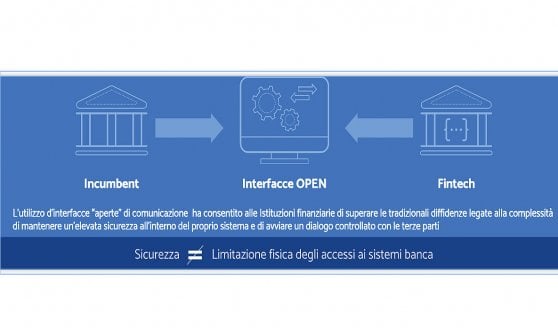
Semplificando al massimo, questa è la grande innovazione apportata dall’open banking, che sta cambiando radicalmente la relazione tra i risparmiatori/investitori e le aziende del settore. Con possibilità di sviluppo solo in parte ipotizzabili oggi.
Mercato senza confini
“L’evoluzione in atto è dettata da un concorso di fattori: da una parte la normativa di derivazione comunitaria, che spinge per ampliare le possibilità offerte ai clienti, dall’altra l’avanzata tecnologica, che tende a incrementare la concorrenza dal lato dell’offerta per favorire la competizione”, racconta Luca Pozzoli, Vice President Consulting di NTT DATA, multinazionale giapponese attiva nell’innovazione e informazione tecnologica.
“Nel modello tradizionale, chi ha il conto corrente presso una banca può operare –– solo attraverso l’interfaccia che gli viene messa a disposizione dall’istituto, mentre con l’open banking cadono tutte queste barriere, con l’utente che sceglie ogni volta con quale operatore finanziario operare”. La differenza non è solo di tipo formale (ad esempio un’interfaccia grafica è più facile da usare o più attraente a livello estetico), ma anche sostanziale (la propria banca può prevedere ad esempio un sistema di identificazione via password, un’altra tramite tecnica biometrica).
Più concorrenza
Dal lato degli operatori, questo significa che alcuni servizi tradizionalmente appannaggio delle sole banche diventano accessibili anche ad altri operatori. E non è un caso se alcuni big della tecnologia si sono lanciati a capofitto nel mondo dei servizi finanziari pur non possedendo licenza bancaria. “Questa evoluzione, spinta in particolare dalla direttiva europea PSD2, i cui principi sono stati accolti anche in Gran Bretagna nonostante la Brexit, consente anche di creare nuovi servizi personalizzati valorizzando i dati relativi alla clientela, sempre che l’utente esprima il proprio consenso”, chiarisce Pozzoli. Quale sarebbe l’interesse del cliente? “Ricevere servizi con costo zero o tendente a zero”, ribatte l’esperto. E perché le banche dovrebbero accettare maggiore concorrenza? “Già oggi la PSD2 prevede alcuni obblighi di accesso a soggetti terzi. Quindi chi rifiuta l’apertura, rischia di subire anziché cavalcare l’innovazione”.
Una piattaforma aperta
In questo scenario di mercato NTT DATA ha deciso di mettere a frutto le conoscenze e le competenze acquisite nell’attività di consulenza, per creare una piattaforma applicativa che accoglie i principi dell’open banking. “Seguiamo un approccio che è quello tipico non di un fornitore di infrastrutture tecnologiche, ma di una fintech, il che significa anche ragionare come una fintech”, spiega il manager.
Così è nata Demetra, che si rivolge alle banche offrendo loro la possibilità di integrare ed evolvere il proprio portafoglio di prodotti e di servizi semplificando la customer experience e ai merchant, che possono così offrire i propri prodotti e i servizi in linea con le esigenze e le abitudini dei propri clienti. “In questo modo puntiamo a stimolare una conoscenza del cliente approfondita e aggiornata alle reali abitudini finanziare e commerciali del cliente finale”, spiega Pozzoli. “Queste vengono raccolte durante l’operatività quotidiana e attraverso le informazioni fornite dallo stesso quali le sue preferenze di acquisto, gli investimenti effettuati, gli obiettivi e i desideri espressi”, conclude.