L’ambizione di ogni investitore è riuscire a individuare le società attualmente sottovalutate dal mercato, che per questa ragione possono fornire rendimenti interessanti nel tempo
2 minuti di lettura
Riuscire a centrare l’obiettivo è tutt’altro che facile e il rischio di farsi male con il fai da te è elevato, a meno di non avere conoscenze finanziarie avanzate e riuscire a seguire i mercati con una certa costanza. Tuttavia, stiamo vivendo una fase di cambiamenti continui che inevitabilmente producono incertezza. In questi frangenti è importante evitare di concentrarsi sul breve termine e focalizzarsi piuttosto sui cambiamenti strutturali, quelli destinati a cambiare le nostre vite. Il rischio maggiore durante le fasi di incertezza è quello di seguire il clima dominante tra gli investitori ed effettuare scelte irrazionali, un rischio che si può minimizzare puntando su una prospettiva di investimento orientata al medio-lungo.
Effetti della recessione
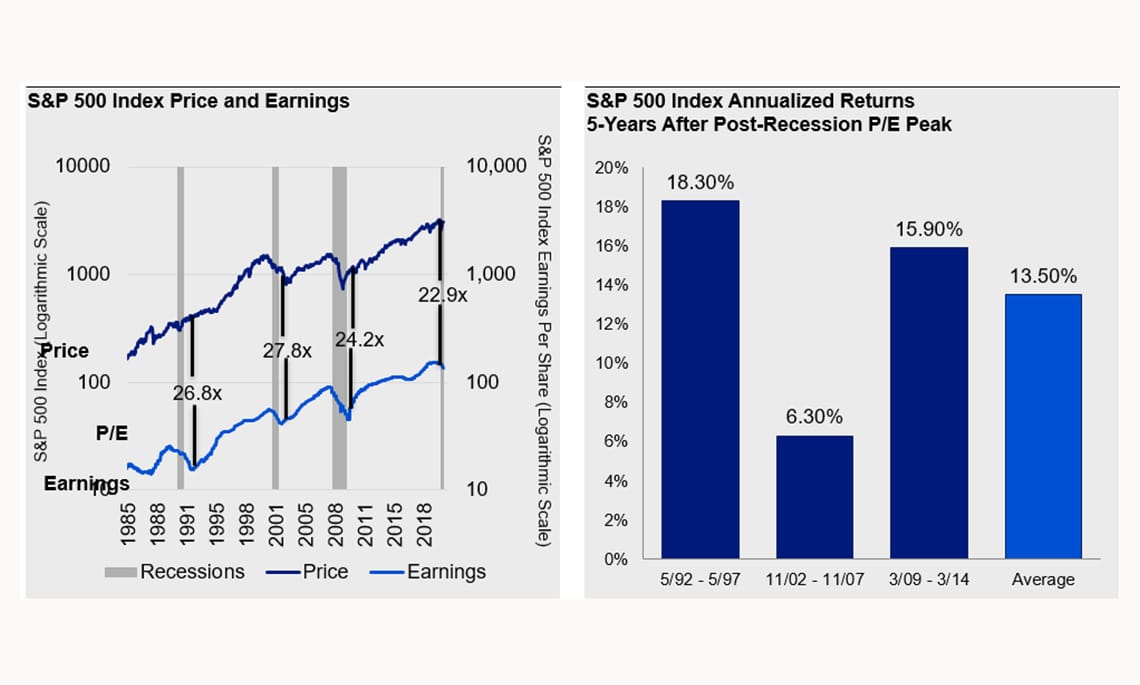
Nei periodi di recessione le valutazioni tendono a essere compresse perché vi è una contrazione degli utili e, soprattutto tra i piccoli investitori, c’è una limitata propensione a investire. Occorre però ricordare che si investe in primo luogo sulle aspettative più che sui risultati conseguiti, dato che il mercato tende a individuare il valore futuro delle azioni e a scontare oggi il loro prezzo.
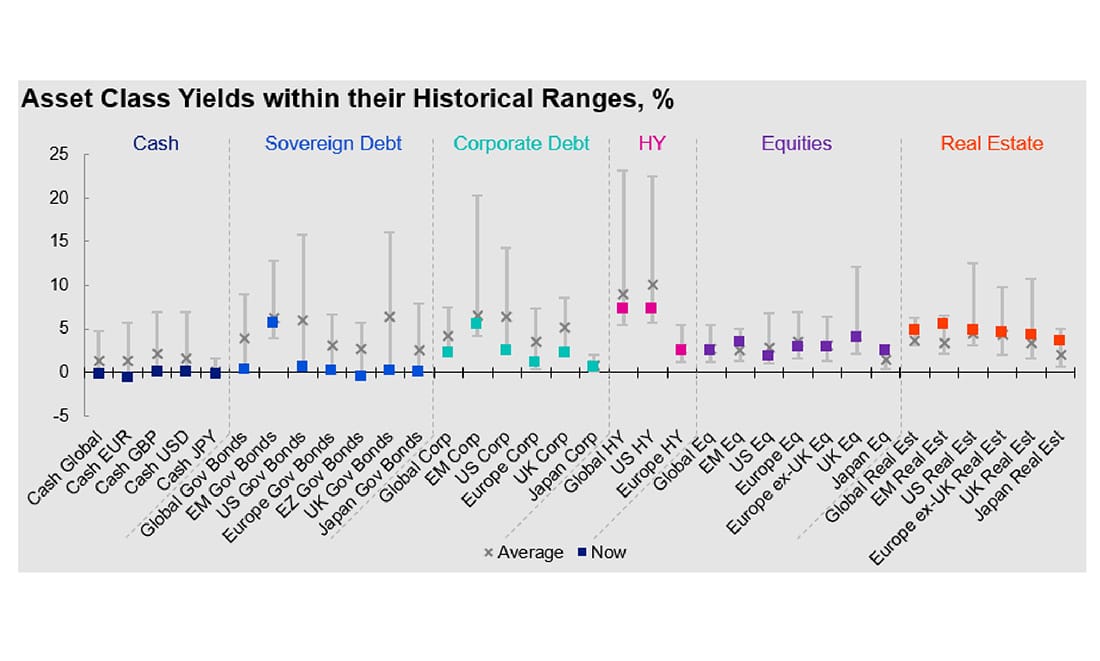
Oggi si assiste a una divaricazione: mentre i titoli americani presentano multipli (rapporto tra prezzo attuale e utili attesi) alti rispetto alle medie storiche, gli altri listini mostrano valori più contenuti, mentre i rendimenti dell’obbligazionario, soprattutto Treasury decennali americani e Bund tedeschi, sono scesi sensibilmente.
Occasioni perdute
In questo scenario gli investitori che sono rimasti a guardare hanno perso numerose occasioni. “I titoli di Stato rimangono costosi e le obbligazioni societarie sono state supportate dalle garanzie dei governi”, sottolinea Giuliano D’Acunti, country head di Invesco per l’Italia. “Tuttavia, anche se le valutazioni possono apparire esagerate e i rendimenti bassi, è importante valutare gli attivi non solo alla luce del loro comportamento a lungo termine, ma anche in base alla loro performance post-recessione”, aggiunge. Il riferimento è al fatto che le valutazioni più alte delle azioni dopo una recessione riflettono il premio più elevato al rischio in un contesto in cui i titoli di Stato appaiono costosi. Fonti: Bloomberg Barclays, BofAML, FTSE, JP Morgan, Refinitiv Datastream, Invesco al 30 giugno 2020. Non è possibile investire direttamente in un indice. Le performance passate non sono garanzia di pari rendimenti futuri. Fonti: Morningstar, Investment Company Institute, 30 giugno 2020. Rendimenti dell’indice S&P 500 in dollari USA. La performance conseguita in passato non è indicativa di risultati futuri.
A caccia di opportunità tra gli emergenti
“Le società dei Paesi sviluppati, esclusi gli Stati Uniti, vengono scambiate a valutazioni prossime alla media. Inoltre, se si confrontano le azioni dei Paesi sviluppati con quelle dei Paesi emergenti, queste ultime appaiono persistentemente sottovalutate”, aggiunge D’Acunti.
La valutazione contenuta non può comunque essere il solo criterio di scelta. “Una valutazione a buon mercato necessita di catalizzatori per poter esprimere le opportunità potenziali insite nel prezzo dell’azione”.
Quindi Invesco vede “opportunità interessanti per chi investe dei Paesi emergenti in un periodo in cui molte di queste economie, soprattutto, si stanno riprendendo dallo stop improvviso dell’attività causato dalla pandemia.
“Le valutazioni interessanti e il miglioramento della crescita economica potrebbero dimostrarsi un mix efficace nel liberare i potenziali rendimenti dei titoli degli emergenti”, conclude il Country Head di Invesco.