

ROMA – La battuta corre nei seminari e convegni su demografia, lavoro e previdenza: «Ci toccherà tassare i robot e fargli pagare pure i contributi». A guardare statistiche e previsioni, non pare neanche più una battuta.
Nel 2070 gli italiani saranno 48 milioni, 11 milioni meno di oggi: 313 anziani ogni 100 giovani, una speranza di vita allungata di 5,4 anni per gli uomini e 4,7 per le donne, rispettivamente a 85,8 e 89,2 anni. Anche con un tasso di fecondità all’1,44 (superiore all’attuale 1,42175142024), un flusso migratorio netto da 170 mila unità all’anno e un Pil medio annuo allo 0,8%, la situazione è tutt’altro che rassicurante.
Quale futuro per un Paese che invecchia? Quante diseguaglianze rischiano di inasprirsi? Temi non banali, in un Paese in cui le pensioni sono coperte dai lavoratori attivi, nel sistema a ripartizione. La vita si prolunga. Il lavoro pure. La produttività scende. La pensione si allontana. La spesa per sanità e assistenza sale.
La gobba
Tutto sommato al 2070 saremo quasi al sicuro, sebbene con 5 milioni di over 65 in più (di cui 1,2 milioni over 80) e 3,5 milioni di under 20 in meno. Le proiezioni della Ragioneria generale dello Stato dello scorso dicembre dicono che per quella data la spesa previdenziale planerà al 13,9% del Pil, meno del livello registrato nel 2010. Ma ci dovremo arrivare passando per la temutissima “gobba pensionistica” che toccherà l’apice nel 2040 con un vertiginoso 17%.
In mezzo passa la vita di intere generazioni. I baby boomer degli anni ‘60 che usciranno dal lavoro con un sistema ancora misto: la miscela tra sistema retributivo, quando contavano gli ultimi stipendi, e il sistema contributivo che pesa i versamenti. E poi i Millennials, gli ultimi nati del Novecento: una coorte che ha conosciuto la flessibilità estrema nei contratti di lavoro degli anni ‘90 e del nuovo secolo, il part-time forzato, i contrattini, i buchi in carriera, le retribuzioni più basse tra tutti i Paesi Ocse.
Le riforme
Trent’anni di riforme non sono bastate a stabilizzare il quadro, dalla Dini del 1995 in poi. A garantire giustizia economica e sociale, a contemperare l’equilibrio dei conti con il diritto a vivere un’anzianità al riparo da indigenza e povertà. Gli interventi legislativi messi in campo da governi di ogni colore dal 2004 in poi, scrive la Ragioneria, hanno ridotto di 60 punti al 2060 la spesa pensionistica sul Pil. Un risultato per due terzi da attribuire alle riforme pre-Fornero e un terzo alla legge del 2011.
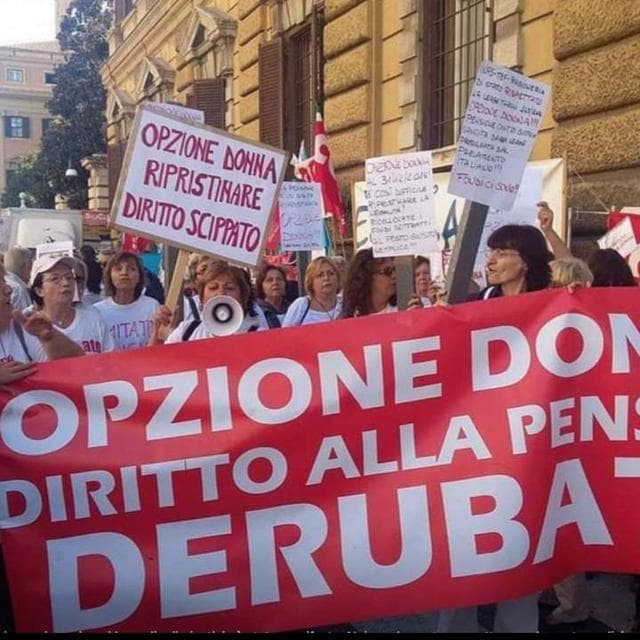
Le strette, si sa, portano bene alle tabelle dei governi. Poi però si scaricano sulla pelle dei cittadini e mandano in tilt la politica. Così dal 2019 è partito il treno delle deroghe chiamate Quote, assieme a Opzione donna e Ape sociale.
Modi per anticipare l’uscita. A volte un regalo dello Stato a lavoratori non proprio in difficoltà (le Quote, per gli uomini con lavoro stabile e reddito medio-alto). In altri casi, un salasso da ricalcolo contributivo: scelta obbligata per le donne che hanno esigenze di cura (prima pagano come madri e poi come figlie di genitori anziani). E infine c’è la pezza dell’assistenza, per i lavoratori fragili che nell’Ape sociale ottengono un ponte per la pensione. Un Paese in deroga non regola mai i conti con i bisogni.
Il “trilemma”
Spostare sempre più in là l’età d’uscita – per i Millennials un traguardo a 71 anni e oltre – non aiuta la coesione sociale. Matteo Jessoula, ordinario di Scienza politica alla Statale di Milano e studioso di previdenza da venticinque anni, parla di “trilemma dell’adeguatezza”.
Eccolo il trilemma: la prevenzione della povertà, il mantenimento di un livello adeguato di reddito per i pensionati, età pensionabili congrue e sostenibili. Nel cantiere perennemente aperto delle pensioni italiane, ostaggio di campagne elettorali e poi di prelievi di cassa quando non tornano i conti delle manovre, la sostenibilità sociale e politica non è mai al centro del dibattito.
Le criticità
Non arriviamo tutti allo stesso modo alla pensione. C’è un differenziale di longevità, certificato dagli studiosi, che calcola in 3-5 anni la differenza nell’aspettativa di vita a 65 anni tra i gruppi a più elevato status socio-economico e quelli più svantaggiati. Il metodo contributivo assicura «neutralità attuariale»: tutti uguali, prendi quello che versi, ma non «equità sostanziale». Sui meno longevi ci sono «effetti regressivi».
Poi c’è la questione dell’incremento dei disoccupati nella fascia 50-64 anni, più che quadruplicati in un decennio: dai 128 mila nel 2007 ai 538 mila nel 2018, per poi oscillare attorno alle 500 mila unità. «Fenomeno nuovo per l’Italia e preoccupante, perché spesso si tratta di capifamiglia e con scarsissime possibilità di trovare un’occupazione regolare dopo i 55 anni», dice Jessoula. Un tema che inevitabilmente esploderà con l’avvento dell’Intelligenza artificiale in tutti i settori.
I falsi miti
Cosa succede ai lavoratori fragili e a quelli disoccupati se le riforme spostano sempre più in là l’asticella dei requisiti? E l’entità della pensione è adeguata? L’Italia spende molto in previdenza e assistenza, non sempre bene. Ai 400 mila pensionati sopra i 4.500 euro al mese vanno 34 miliardi, quasi quanto (36 miliardi) ai 5 milioni di pensionati sotto i mille euro. La torta enorme delle pensioni – 282 miliardi nel 2025, 356 miliardi nel 2070 – è distribuita in modo equo? L’ultima fascia più ricca prende 5,3 volte quella più povera, diseguaglianza tra le più alte d’Europa.
Falso poi, sostiene Jessoula, che il metodo contributivo alla fine garantisca un assegno più alto. È vero per lavoratori con carriere lunghe e ininterrotte, età pensionabile elevata, buone retribuzioni. Non per gli intermittenti. La penalizzazione può arrivare fino a 25 punti. E il tasso di sostituzione – la pensione rispetto all’ultimo reddito – può scendere attorno al 50%, ovvero la metà dello stipendio già basso. Quanti pensionati a rischio povertà ci saranno in Italia nei prossimi anni? Le regole uguali per tutti forse stanno mostrando la corda. Speriamo nei robot.
