

Ormai ha superato i 30 anni ma nonostante sia ampiamente nell’età della maturità, la legge sulla previdenza complementare non è ancora entrata a pieno titolo nella vita e nelle consuetudini degli italiani. Attualmente ci sono 10,7 milioni posizioni attive – ogni soggetto può sottoscriverne più d’una, quindi non è detto che abbiano aderito 10,7 milioni di persone – su 23,743 milioni di occupati. Eppure la previdenza di base sarà sempre più “sottile”: i calcoli degli esperti indicano che un dipendente del settore privato che va in pensione dopo 38 anni di contributi, nel 2040 otterrà una pensione lorda pari al 58,7% dell’ultimo reddito (lordo) da lavoro, mentre nel 2010 lo stesso rapporto era pari al 73,6%. Basterebbe questo a spiegare quanto sia incerto il futuro, per chi si basa solo sulla pensione obbligatoria.
Lavoro povero, lavoro precario, lavoro non continuativo hanno certo il loro peso, nel determinare un tasso di adesione tanto basso. Qualche volta, anche i rendimenti non brillanti di alcuni prodotti-linee (e in certi casi le spese piuttosto alte) hanno contribuito a una certa dose di disaffezione. Tutto giusto, ma non serve a rendere meno pericoloso il momento di andare in pensione senza “zainetto” previdenziale integrativo.
«Con il taglio delle pensioni che prospetta, si rischia un bagno di povertà – sintetizza Maurizio Agazzi, a lungo direttore generale del Fondo Cometa e grande esperto del settore – di cui non si è abbastanza consapevoli. Contribuisce anche l’estrema prudenza delle scelte di molti aderenti, che preferiscono le linee obbligazionarie o garantite: atteggiamento comprensibile, ma che non basta a integrare il reddito quando si va in pensione».
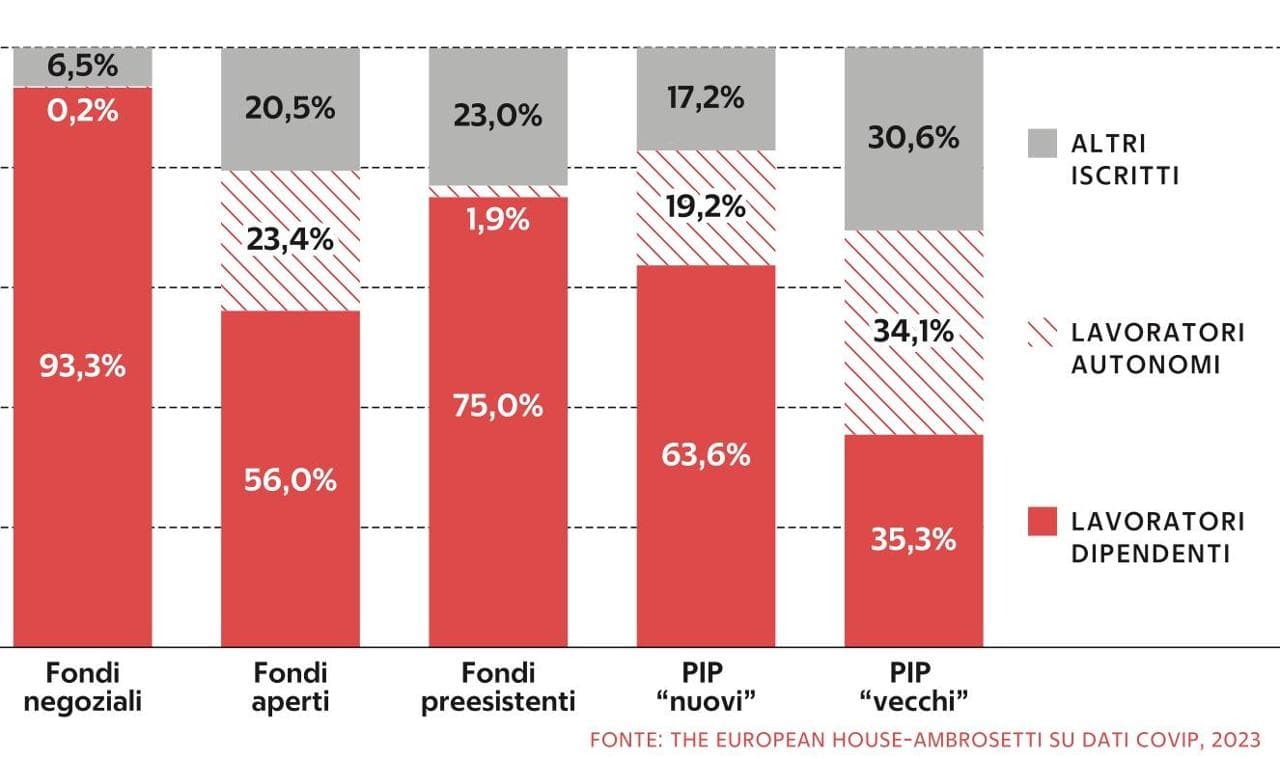
Chi aderisce e come alla previdenza complementare
Considerando però il settore nel suo insieme, senza distinguere le linee di investimento tra azionarie, obbligazionarie e garantite, le conclusioni sono comunque positive: in media, secondo gli ultimi dati Covip (l’Autorità di vigilanza di settore) negli ultimi dieci anni i fondi negoziali – quelli rivolti prevalentemente ai lavoratori dipendenti – hanno ottenuto un rendimento del 2,4%, i fondi aperti del 2,5% e i nuovi Pip (Piani pensionistici individuali) del 2,7%. Rendimenti uguali o superiori a quello del Tfr lasciato in azienda (2,4%).
Ma quando è il momento giusto per sottoscrivere un prodotto di previdenza complementare? «Subito, fin da bambini. Ovvio che i versamenti in questo caso li fanno i genitori e a loro va la deducibilità fiscale, ma l’intestatario è il minore. Che, al momento opportuno, raccoglierà i frutti di questa forma moderna di salvadanaio-maialino in cui accumulare il risparmio previdenziale», spiega Alberto Boidi, responsabile vita di UnipolSai.
La compagnia assicurativa ha circa 220mila clienti che aderiscono a forme previdenziali. Un numero relativamente piccolo rispetto alla massa di clienti del gruppo – 8 milioni – ma già sufficiente a far sì che un Piano pensionistico individuale su cinque sia venduto da Unipol. Una riprova ulteriore del fatto che la previdenza complementare in assoluto è ancora poco diffusa tra i lavoratori. «Non c’è dubbio, in Italia siamo un po’ arretrati su questo fronte – ammette Boidi – e i problemi occupazionali acuiscono la scarsa diffusione di questi prodotti. Ma io dico che anche i ragazzi, almeno dal primo momento in cui cominciano a lavorare, devono pensarci. La flessibilità dello strumento dei Pip ben si adatta alla discontinuità dei percorsi lavorativi dei nostri giovani consentendo di versare quando e quanto possono».
I Pip generalmente hanno mediamente costi più alti rispetto ai fondi negoziali (anche i più numerosi, perché si rivolgono a categorie di dipendenti e su cui ormai vale la regola del silenzio-assenso dell’adesione, al momento dell’assunzione) e agli stessi fondi pensionistici aperti, secondo quanto riportano le statistiche della Covip. Però, sempre in media, negli ultimi dieci anni hanno premiato i sottoscrittori con rendimenti più alti.
L’importante, comunque, è che si contribuisca per un arco di tempo molto lungo. Solo così si riesce ad avere una rendita – o un capitale – che funzioni davvero come integrazione futura al reddito. Ma quanto si deve versare? C’è un minimo? In realtà, cominciando davvero presto qualsiasi importo può funzionare. «Magari all’inizio si parte con la “contribuzione dello spritz”: il costo di due aperitivi a settimana, sono già circa mille euro l’anno, così da sfruttare gli sgravi fiscali e cominciare ad accumulare una piccola rendita», continua Boidi. Che, tra i suggerimenti per incentivare la previdenza complementare, auspica che diventi obbligatorio il trasferimento di tutto il Tfr, insieme alla portabilità delle posizioni previdenziali di padre in figlio.
