

Sappiamo che nel giro di qualche lustro avremo più pensionati che lavoratori. Sappiamo che gli assegni previdenziali del futuro saranno più leggeri dell’ultimo stipendio: un dipendente prenderà il 60-70%, un autonomo potrà scendere al 50%. Lo sappiamo davvero? Fuori dal circolo degli addetti ai lavori, la maggioranza della popolazione è consapevole di questi trend macro? E si sta attrezzando per affrontarli nel suo micro-cosmo?
Le indagini sul livello di alfabetizzazione finanziaria in Italia sono purtroppo impietose. Ed è per questo che, nell’ambito di una riflessione sulla previdenza – ma lo stesso si potrebbe dire per la salute o la prevenzione – è imprescindibile allargare lo sguardo alla diffusione di una maggior consapevolezza nella popolazione. L’anno scorso la Banca d’Italia ha chiuso la sua indagine triennale. Rispetto al 2020, il punteggio dell’alfabetizzazione finanziaria degli italiani è migliorato (da 10,2 a 10,6, su 20 punti totali). Grazie soprattutto alle componenti del «comportamento» e dell’«atteggiamento». Gli italiani hanno migliorato la capacità di gestire le risorse finanziarie (fissare obiettivi, esser puntuali nei pagamenti) e l’orientamento al risparmio, ma – nonostante l’ondata inflattiva sperimentata – hanno addirittura peggiorato la familiarità con concetti quali inflazione, tasso di interesse, diversificazione del rischio.
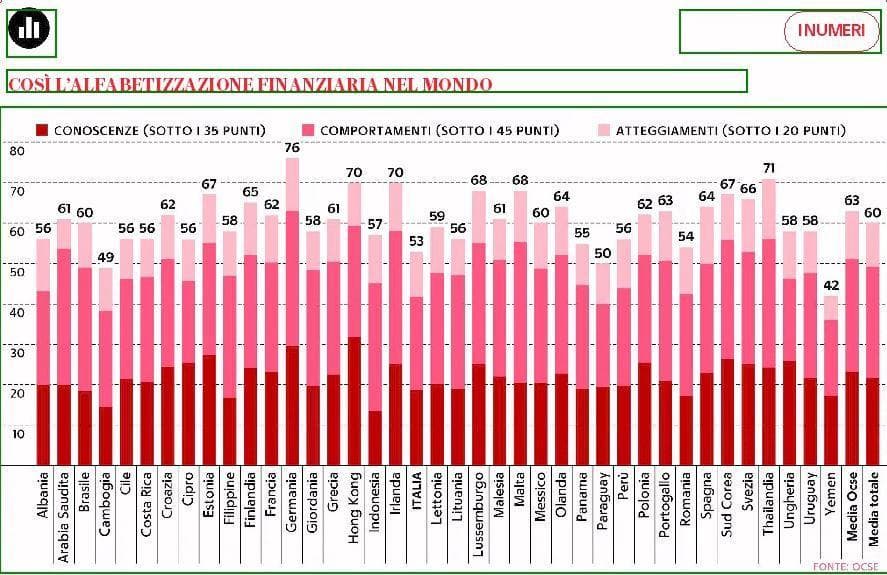
Se si scorrono le tabelle Ocse nell’ultimo studio del 2023, poi, lo scenario rispetto ai Paesi avanzati è deprimente. Fatto 100 il voto massimo in alfabetizzazione finanziaria, noi prendiamo 53. Alle nostre spalle vediamo solo Cambogia, Paraguay e Yemen. La Germania 76, la Francia 62, la Spagna 64. La media Ocse è 63.
Alleanza Assicurazioni (Gruppo Generali) pubblica, con la Fondazione Mario Gasbarri e il supporto scientifico della SDA Bocconi l’Edufin Index. Anche in questo caso, il quadro è più a ombre che luci. L’ultima fotografia presenta un lieve miglioramento (56 punti dai 55 dell’anno prima), ma non abbastanza per la promozione. Cresce la popolazione che raggiunge quota 60, la sufficienza, dal 34 al 41% ma ci sono sacche di analfabetismo e il 20% di italiani che il rapporto cataloga come «fragili e disinteressati»: disoccupati o lavoratori domestici, con bassi redditi e istruzione inferiore al diploma. In maggioranza donne e profili concentrati al Sud e nelle Isole, over 65.
Proprio alle donne va dedicato un discorso particolare. L’edufin Index nota come 30 su cento siano in una condizione di fragilità finanziaria (contro 23% uomini) e ben 65 non gestiscano il budget familiare in autonomia. «Tema sul quale serve la massima attenzione», dice l’amministratore delegato di Alleanza, Davide Passero. «È un fenomeno che produce squilibri in famiglia: nelle decisioni di spesa e risparmio, ma si arriva alla subalternità economica che può tradursi in dipendenza».

Il gap nasce fin dai primi anni: «L’educazione ai temi di finanza è in un certo senso ereditaria e a impronta maschile, trasmessa di padre in figlio – aggiunge Passero – Una letteratura consolidata individua già un problema di “paghetta-gap”: il padre insegna al suo “ometto” a gestire il denaro, mentre alla sua “principessa” fa un regalo per esaudirne un desiderio». Da questa stortura iniziale, al minor peso delle donne nella formazione Stem, al tasso di occupazione drasticamente inferiore, al gap in busta paga: il passo è breve.
Tra i fattori che aprono il gap c’è anche un diverso interesse verso i temi finanziari e assicurativi: il 22% delle donne, il doppio degli uomini, dice di non informarsi mai e il 30% ha un basso interesse per l’argomento contro il 19% degli uomini. Se si considera poi che il contesto domestico di provenienza è una variabile fondamentale per far salire l’indice, è chiaro che un serio investimento in educazione finanziaria dovrebbe esser un obiettivo di sistema. «Con il Ddl capitali, finalmente entrerà ufficialmente nelle scuole, nell’ambito dell’educazione civica: lo aspettavamo da anni», spiega Passero. L’auspicio è che arrivino anche forze fresche e qualificate tra gli insegnanti.
Il manager è convinto della necessità di cooperazione tra pubblico e privato «investendo in azioni di educazione e sensibilizzazione». Alleanza promuove l’Itinerario educazione finanziaria a scuola (50 istituti toccati in quest’anno scolastico) e ha lanciato il Tour dell’educazione Finanziaria con un focus sulle donne. Chiaramente, per un soggetto che si occupa di previdenza «c’è tutto l’interesse ad avere cittadini più educati e consapevoli», chiosa Passero. «Ma è innegabile il bisogno sociale che gli italiani sappiano in che misura e perché, fra qualche anno, avranno un problema. E siano poi liberi di affrontarlo con la compagnia che meglio risponda alle loro esigenze. Il punto urgente è che tre lavoratori su quattro questa consapevolezza non ce l’hanno ben chiara».
