

L’inverno del nostro scontento (demografico) ha una data precisa: il 2035. In quel momento – stimano gli esperti – se continua il trend attuale il numero di pensionati supererà quello degli occupati, mettendo la parola fine al vecchio caposaldo della previdenza obbligatoria del passato, quello secondo cui – anche in base a una quota variabile di redistribuzione e solidarietà sociale, a seconda delle fasi – chi lavorava pagava le pensioni a quelli che avevano smesso di farlo.
Non è una sorpresa, la necessità di passare da un sistema a ripartizione a uno a capitalizzazione è presente da tempo, anche se magari le dimensioni sono state un po’ più esasperate rispetto a quanto ci si aspettasse per la forte denatalità. Proprio per questa ragione già dal 1993 (primo anno della legge sui fondi pensione) alla previdenza obbligatoria si è è andata sommando la previdenza complementare. Il concetto in astratto è semplice: solo con il secondo e/o terzo pilastro l’assegno al momento della pensione complessiva continua a garantire un reddito dignitoso. Tutto, rigorosamente con il metodo contributivo, non “addolcito” da nessun correttivo (di cui ancora ci sono minime tracce nella pensione obbligatoria); dunque, tanto si accumula, tanto si ritira a fine periodo. Oltre a quanto generato – o bruciato – dai mercati finanziari nel frattempo.
La zavorra del lavoro povero
In teoria il percorso è lineare e persino scontato. Nella pratica la strada si è dimostrata molto più complessa: a fare da zavorra alla previdenza complementare continua a pesare il lavoro “povero” – i salari medi in Italia in termini reali sono inferiori ai livelli del 2000 – la discontinuità dell’occupazione soprattutto per i più giovani e, non da ultimo, la percezione ancora lacunosa della necessità di integrare il reddito nell’età della pensione.
Ancora oggi, infatti, il tasso di sostituzione – cioè il rapporto tra l’importo annuo della pensione è quello dell’ultima retribuzione – è pari all’81,5% per l’assegno previdenziale pubblico, una percentuale che secondo le simulazioni dell’European house-Ambrosetti potrà scendere fino al 67,6% nel 2050 per i lavoratori dipendenti. Un dato che rende apparentemente meno urgente oggi cercare un supporto alla previdenza pubblica, ma che è destinato a cambiare. Infine, motivazione che si somma e amplifica gli altri punti, per precostituirsi un’integrazione privata alla pensione pubblica occorre accantonare cifre non simboliche e contribuire per tanto tempo; in una parola, bisogna cominciare a pensare al momento in cui si smetterà di lavorare da giovani e forse il fattore più significativo è proprio quello temporale.

«Più che il quanto è importante il quando, il momento di ingresso nel mondo della previdenza complementare – spiega Francesca Balzani, presidente facente funzioni della Covip, l’autorità di vigilanza sul settore – e la risposta è chiara, bisogna cominciare da giovani, il prima possibile. Il tempo è un moltiplicatore di valore aggiunto, perché consente di fare investimenti potenzialmente più esposti a rischio ma anche più redditizi, con una quota di mercati azionari che altrimenti il lavoratore più vicino al momento della pensione avrebbe difficoltà ad assumersi. E poi c’è un secondo profilo, il vantaggio fiscale: più lungo è il periodo di permanenza in un fondo, più bassa è l’aliquota fiscale al momento dell’uscita, fino alla soglia minima del 9%».
Un decennio eccezionale
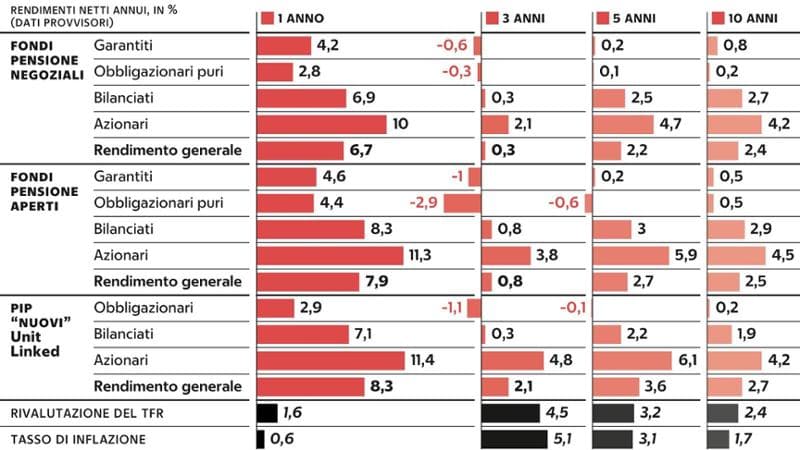
Guardando ai rendimenti a dieci anni (anche se un fondo pensione è uno strumento di lunghissimo tempo) l’effetto della fiammata inflazionistica e della forte crisi dei mercati finanziari nel 2022 si fa sentire: il Tfr lasciato in azienda ha garantito una rivalutazione annua composta del 2,4%, un risultato superato di slancio solo dalle linee azionarie e in misura più contenuta dai prodotti bilanciati, nella media delle varie forme di adesione alla previdenza complementare. Ma in questo decennio, anzi negli ultimissimi anni, ci sono stati sommovimenti dei tassi e una fiammata del costo della vita decisamente eccezionale: considerando anche solo un arco di 20 anni, il Tfr ha dato ben più scarsi risultati (il rendimento del trattamento di fine rapporto è indicizzato a una parte dell’inflazione più una maggiorazione fissa, ndr). Però in generale le performance legate alle Borse sono più alte e più volatili, per questo è opportuno avere un lungo orizzonte davanti, per poter assorbire eventuali periodi di perdita.
Rendimenti a confronto di fondi pensione, Pip e Tfr
Tutto sommato, a guardare i numeri complessivi in questi trent’anni di fondi pensione (e Pip, i piani pensionistici individuali), il settore ha dimostrato una certa vitalità: a fine 2023 c’erano 10,7 milioni di posizioni aperte presso le varie forme previdenziali complementari, per un totale di 9,6 milioni di iscritti (alcuni partecipano a più forme di previdenza privata). Numeri in crescita del 4% rispetto all’anno prima e pari a circa il 36,2% del bacino potenziale di iscritti: rispetto al 2013, il numero degli iscritti è salito del 72,5%, anche grazie alle nuove norme sulle adesioni dei dipendenti pubblici (compreso il meccanismo dell’adesione in base al principio del silenzio-assenso per il trasferimento del Tfr) e al fatto che per alcune categorie (per esempio gli edili) l’iscrizione al fondo pensione scatta automaticamente con l’assunzione, grazie ai versamenti di un “contributo contrattuale” del datore di lavoro.
Il rovescio della medaglia è che molti iscritti non versano contributi, o li versano saltuariamente: nel 2022 (ultimi dati disponibili) il 27% degli iscritti non aveva contribuito per niente. La conseguenza è che negli ultimi dieci anni la crescita dei versamenti è stata più lenta (+60%) rispetto a quella degli iscritti. Aspetto ancor più preoccupante, le adesioni non sono uniformi: il tasso di partecipazione delle donne è del 30,9% mentre quello degli under 35 è del 23,9% rispetto al 45,1% nella fascia 55-64 anni.
«Avvicinare i giovani alla previdenza complementare è fondamentale – conferma Balzani – forse sarebbe il caso di pensare a uno strumento che in generale non amo, come il bonus, ma che in questo contesto potrebbe funzionare per incentivarne l’adesione». L’esperienza passata dimostra che le iniziative a favore del settore hanno avuto una risposta positiva e un impatto duraturo. Di spazio per un percorso virtuoso ce n’è ancora molto.
