Il settore delle telecomunicazioni, in Italia come nel resto d’Europa, si trova da anni in una crisi strutturale e paradossale: mentre la domanda di connettività cresce in modo esponenziale, i ricavi degli operatori continuano a calare. Secondo il report 2024 di Asstel - l’associazione di categoria delle imprese di telecomunicazioni - nel 2023 il traffico dati da rete fissa è aumentato del 13% e quello da rete mobile del 26%. Se si guarda agli ultimi cinque anni, il volume del traffico mobile è più che raddoppiato (+256%), mentre quello fisso è cresciuto del 117%. Eppure, nello stesso arco temporale, i ricavi lordi del settore sono scesi del 21%, passando da 34,5 miliardi di euro nel 2013 a 27,2 miliardi nel 2023.
Una contraddizione che mette in luce un modello economico non più sostenibile. “Abbiamo costruito un’infrastruttura che regge l’economia digitale, ma la remunerazione non è più sostenibile. Il settore è stato bastonato per vent’anni da una demagogia regolatoria che ha puntato tutto sul prezzo basso per il consumatore, distruggendo la capacità di investimento. Istituzioni e consumatori non pensano che questo è un settore che sostiene e favorisce l’innovazione del Paese”, sintetizza Andrea Rangone, professore di Digital Business Innovation al Politecnico di Milano. Per garantire le performance richieste dal mercato gli operatori Telco continuano a investire cifre ingenti: sempre secondo Asstel, nel 2023 la spesa in infrastrutture ha raggiunto i 7 miliardi di euro, pari al 26% dei ricavi totali. Ma il saldo di cassa si è ridotto drasticamente, sfiorando lo zero. I dati del Rapporto sulla filiera delle telecomunicazioni in Italia mostrano come l’Ebitda sia passato da 16,6 miliardi nel 2010 a 7,5 miliardi nel 2023, mentre gli investimenti si sono mantenuti stabili, rendendo il margine operativo netto sempre più sottile.
La crisi non è solo italiana. In Europa, il ritorno sugli investimenti delle Telco è sceso sotto il costo del capitale, disincentivando ulteriormente la spinta verso l’innovazione. I mercati più competitivi sul prezzo, come Italia e Francia, sono quelli che soffrono di più. Negli Stati Uniti, invece, per esempio, il ricavo medio per utente è tre-quattro volte superiore, grazie a una struttura di mercato meno frammentata e meno aggressiva sul fronte tariffario.
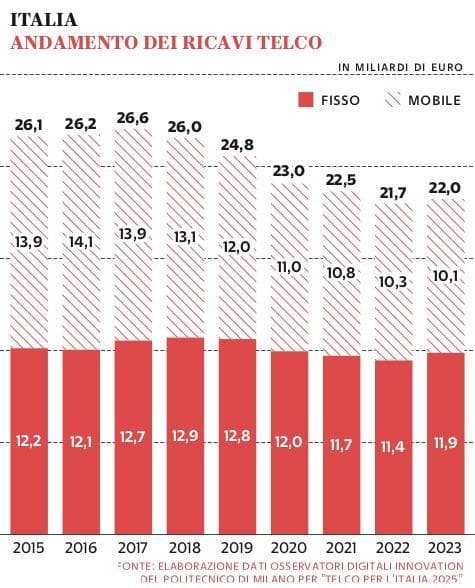
In Italia, il segmento business legato ai servizi digitali è l’unico che mostra segnali di crescita. I ricavi da servizi Ict – che comprendono cloud computing, cybersecurity, Internet of Things e intelligenza artificiale – sono aumentati del 14% nel 2023, raggiungendo quasi 2,7 miliardi di euro, con una previsione di superamento dei 3 miliardi nel 2024 (fonte: Osservatorio 5G & Beyond, Politecnico di Milano). Secondo Rangone, "il mondo B2B è l’unico che sta sostenendo i conti economici. È la strada per trasformare le Telco in operatori digitali”. Anche i dati sui ricavi retail B2B confermano la tendenza: tra il 2014 e il 2023, il tasso di crescita medio annuo è stato dell’1,3%, con una spinta maggiore dalla rete fissa (+1,7%) rispetto alla mobile (+0,5%). Nel 2023, il peso dei ricavi B2B sul totale retail ha raggiunto il 44%, e la componente Ict ha rappresentato oltre il 30% di questi ricavi. Secondo il Rapporto 2025 degli Osservatori Digital Innovation, nel 2023 i ricavi retail sono cresciuti del 2%, ma con dinamiche opposte: la rete mobile ha perso il 4%, mentre la rete fissa è cresciuta dell’8%, trainata dalla componente Ict che ha pesato per circa il 60% della crescita. Un segnale che conferma la necessità di ripensare il ruolo delle Telco, non più come semplici fornitori di connettività, ma come abilitatori di servizi digitali avanzati.
Alcuni operatori stanno cercando di diversificare ulteriormente, sfruttando la propria capillarità territoriale, la notorietà del brand e i sistemi di fatturazione già in essere per vendere servizi non strettamente legati alla connettività, come energia, assicurazioni o contenuti media. “La proposta più radicale, e forse più promettente, è quella di separare completamente la gestione della rete dai servizi – commenta l’esperto - Non ha più senso parlare di Telco come gestori della rete. La rete dovrebbe essere un’infrastruttura unica, gestita a livello europeo, magari da consorzi o fondi infrastrutturali a lungo termine. Sopra questa rete, possono proliferare operatori di servizio, dai grandi player digitali ai piccoli provider verticali”.
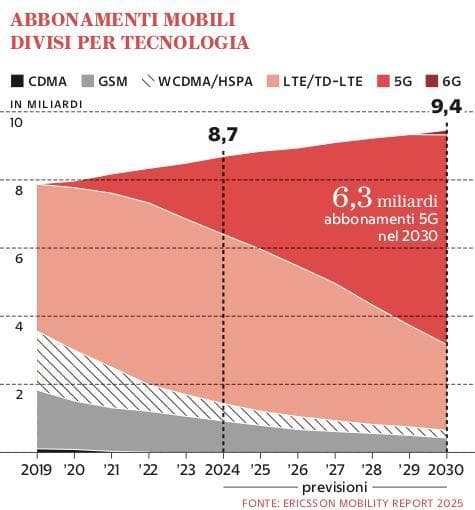
Il futuro delle Telco dipende dalla capacità di integrare soluzioni tecnologiche avanzate con infrastrutture di rete intelligenti e flessibili. Ma dipende anche da una visione politica e industriale che sappia riconoscere il valore strategico del settore. “Non chiamiamole più Telco - conclude Rangone - servono attori digitali, integrati, specializzati. E serve una leadership istituzionale europea che favorisca il consolidamento e la separazione tra rete e servizi”. Il settore è a un bivio.