

Una delle proposte eclatanti della Lega e studiate anche dal governo Meloni in materia di debito pubblico è quella del Btp autarchico, cioè un titolo di Stato venduto solo alle persone fisiche residenti in Italia. Ma difficilmente quest’idea avrà un risvolto concreto in quanto non compatibile con le regole europee. Non si può infatti limitare geograficamente l’acquisto di titoli in emissione poiché in Europa vige la libera circolazione dei capitali. E non pare che il governo Meloni voglia attirarsi addosso una nuova procedura di infrazione. Il vincolo europeo, però, non impedisce ai governi di emettere titoli del debito pubblico diretti a determinate categorie di compratori, come per esempio i piccoli risparmiatori, sia italiani che di altri paesi europei. Ed è ciò che è stato fatto dal 2012 in poi, quando il Mef lanciò le prime emissioni di Btp Italia, legati all’inflazione italiana e tagliati su misura per i risparmiatori (anche se in quel caso possono partecipare al collocamento anche gli istituzionali). Da quel momento è stato un crescendo, con diverse emissioni di Btp Futura e Btp Valore, e una forte accelerazione nell’ultimo anno grazie alla crescita dei tassi e quindi dei rendimenti. L’ultima emissione del Btp Valore, di sole due settimane fa, ha fatto il botto: più di 18 miliardi richiesti in sottoscrizione, per un titolo a sei anni che, se tenuto fino alla scadenza, permette di incassare anche un premio fedeltà portando il rendimento medio sul periodo al 3,7%.
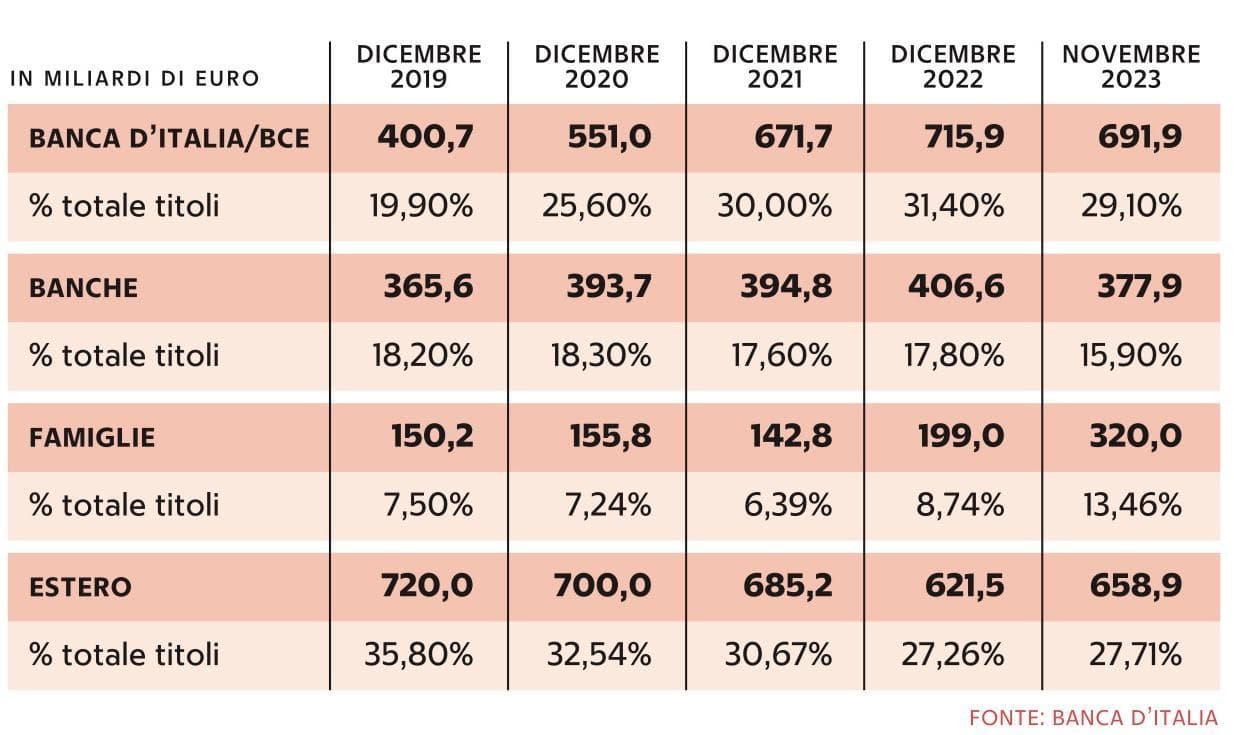
Il rialzo dei tassi è stato trainante: a novembre 2023 erano 121 i miliardi in più dei risparmiatori italiani che in un anno sono andati ad acquistare titoli del debito pubblico portando la quota sul totale al 13,46%. Una percentuale che alla fine degli anni ‘80 e all’inizio dei ‘90 era molto più alta, oltre il 20%, grazie al fatto che l’inflazione era a doppia cifra e di conseguenza anche i rendimenti lo erano. Inoltre, all’epoca c’erano ancora poche alternative, perché il risparmio gestito era agli albori. Il Bot people, espressione coniata proprio in quegli anni, è andato poi assottigliandosi con l’ingresso dell’Italia nell’euro e con la grande crisi finanziaria fino ad arrivare al minimo del 2021 quando la percentuale del debito pubblico in mano ai risparmiatori è scesa al 6,4%, come diretta conseguenza di un decennio di tassi di interesse quasi a zero.
I detentori di Btp e altri titoli di Stato
Ora però l’inversione di tendenza è evidente e il governo Meloni sta vigorosamente accompagnando questo fenomeno, tenendo i conti pubblici sotto controllo e affinando gli strumenti a disposizione degli investitori. Come confermano le parole del ministro dell’Economia Giancarlo Giorgetti a due mesi dall’insediamento: «Il design di prodotti specifici per il retail che abbiano anche forme di premialità e fidelizzazione per i risparmiatori che hanno già acquistato in emissione titoli di Stato e che detengano gli stessi fino a scadenza, è un elemento centrale nella complessiva strategia di gestione del debito pubblico».
La ritrovata stabilità finanziaria è una carta che Meloni si sta giocando politicamente, sia a livello internazionale che nella politica interna, come indice di una destra che non spaventa i mercati e fa le cose concrete. Ed è una carta che è in mano solo al governo italiano in quanto gli altri paesi europei, Francia, Germania, Belgio, Austria non possono contare su questa alta propensione di risparmio da far confluire sull’acquisto del debito pubblico.
Un altro punto a favore di Meloni & C. è arrivato dalle agenzie di rating che sul finire del 2023 hanno allontanato lo spettro di un declassamento del debito italiano. Ciò ha contribuito a comprimere lo spread tra titoli tedeschi e italiani, sceso ai minimi degli ultimi due anni, e quindi il costo debito che grava sui conti pubblici. Tutti elementi che serviranno molto quest’anno, visto che il Tesoro dovrà collocare 360 miliardi di titoli di Stato, che hanno bisogno di compratori. In quest’ottica la fidelizzazione della clientela italiana può essere sicuramente d’aiuto. «Qualunque cosa per vendere Btp è benvenuta specialmente in un momento nel quale la Bce ha deciso di non rinnovare una buona parte dei titoli in scadenza», osserva Giampaolo Galli, direttore dell’Osservatorio sui Conti Pubblici dell’Università Cattolica, ponendo l’attenzione sul rimescolamento di carte che sta interessando i detentori del debito pubblico italiano nell’ultimo anno. Gli operatori domestici (famiglie e imprese) sono saliti dall’8,7% al 13,46%, le banche sono scese dal 17,8% al 15,9%, la Bce/Banca d’Italia sta vendendo e quindi è passata dal 31,4% al 29,1% mentre gli operatori esteri sono rimasti sostanzialmente stabili al 27,7% ma erano al 35,8% del 2019.
I vantaggi nell’avere un debito pubblico in buona parte in mani italiane sono diversi. Innanzitutto rende i prezzi dei titoli meno oscillanti sui mercati perché i risparmiatori non fanno trading in funzione delle notizie sulla finanza pubblica italiana. «L’aumento della quota detenuta dai residenti è un vantaggio perché riduce la volatilità - continua Galli - Ma nei portafogli esteri c’è ancora un 27%, mentre il peso residenti (famiglie e imprese) è al 13,4%». Dunque la situazione italiana è ancora mista, ma la tendenza è delineata.
È come se tra il governo e i risparmiatori italiani vigesse un patto non scritto: io governo non alzo le tasse per far fronte ai deficit di bilancio e tu cittadino mi assicuri che alle aste mi sottoscrivi il debito che mi serve a pagare quei deficit. In questo modo il rimborso del debito accumulato viene spostato più in là nel tempo, togliendo pressione al governo. In Giappone, che ha una grossa fetta di debito pubblico in mano a istituzioni finanziarie e cittadini domestici, il debito in rapporto al Pil è arrivato a toccare il 250%, senza che i mercati si spaventassero. Ma nel caso dell’Italia, a vigilare rimane sempre quel 27% di debito in mano a istituzioni estere, pronte a riversare titoli sul mercato nel momento in cui la tenuta dei conti pubblici mostri segnali di fragilità.
Però non è tutto oro quel che luccica, vi sono anche delle controindicazioni alla politica autarchica del debito. Innanzitutto occorre chiedersi da dove gli italiani attingono i risparmi per comprare i Btp. Nell’ultimo anno hanno prevalentemente soldi dai conti correnti bancari che ancora rendono poco o niente. E se poi dovessero diminuire gli acquisti di titoli esteri accumulati attraverso i fondi comuni, che sono stati massicci negli ultimi anni, non sarebbe un problema, anzi. Invece, a soffrire di una crescente invadenza del debito pubblico nei portafogli, potrebbe essere il settore privato.
«L’aumento degli acquisti di Btp da parte delle famiglie italiane può provocare uno spiazzamento tra pubblico e privato. I titoli di Stato pubblici, con benefici fiscali, tolgono risorse ai bond che devono essere collocati dalle imprese», dice ancora Galli. In pratica può diventare più oneroso per le imprese italiane collocare le proprie obbligazioni sul mercato perché la concorrenza dei titoli pubblici, a tassazione minore (12,5%), li rende meno attraenti. E anche il fatto che sempre più spesso i nuovi Btp diretti ai risparmiatori abbiano attaccato un premio fedeltà potrebbe creare uno spiazzamento rispetto ad altri titoli similari, come i Buoni di risparmio emessi dalle Poste. «Con i premi fedeltà i Btp diventano simili ai Buoni postali e questo fatto può provocare un travaso di risparmio a sfavore di Poste e quindi di Cdp che finanzia gli enti locali», conclude Galli. Ma il governo Meloni tira dritto e nel 2024 potrebbe fare un altro pieno di risparmio privato se i tassi di interesse non scenderanno troppo. Anche su scadenze lunghe visto che il Btp people gradisce buoni rendimenti a basso rischio. Un po’ come negli anni ‘80.