
Nel cantiere delle pensioni senza risorse in vista della prossima manovra, tra promesse di quote per l’uscita flessibile e bagni di realismo con la possibilità di sforbiciare ancora l’indicizzazione degli assegni per far cassa, sul tavolo c’è anche l’ipotesi di far versare ai giovani il 25% della quota mensile del Tfr ai fondi complementari di categoria o a quelli aperti. Un modo per ‘arricchire’ forzosamente il proprio bagaglio di contributi, e poter così sommare la previdenza pubblica e privata una volta che sarà il momento di fare i conti per ritirarsi dal lavoro con la pensione anticipata. Un traguardo che, visto l’ultimo aggravio di requisiti con la necessità di garantirsi un assegno pari a 3 volte il minimo, per chi lavora da poco si è spostato più verso i 70 che i 64 anni d’età.
Ma qual è il rapporto tra giovani e previdenza complementare e cosa ha questa da offrire loro? Per rispondere a questa domanda torna utile la recente (19 giugno) relazione annuale della Covip, l’autorità del settore.
Iscritto un terzo della forza lavoro, ma pochi giovani
Gli iscritti alla previdenza complementare (che conta su 302 fondi, con 338 miliardi di euro di risorse) sono 9,6 milioni, in crescita del 3,7% nel 2023 sull’anno prima. Significa poco più di un terzo della forza lavoro.
L’analisi sociodemografica conferma i gap che l’Italia mostra in più ambiti. Gli uomini sono oltre sei su dieci iscritti alla previdenza complementare, confermando un gap di genere. E se si guarda all’età, “gli iscritti sono prevalentemente concentrati nelle classi intermedie e più prossime al pensionamento”, ha rilevato la presidente facente funzione Francesca Balzani presentando la relazione. C’è dunque un gap generazionale: il 47,8% degli iscritti ha un’età compresa tra 35 e 54 anni, il 32,9% ha almeno 55 anni.
Il nostro sistema di previdenza complementare “è caratterizzato da un fondamentale dualismo – ha detto Balzani – Esso accoglie prevalentemente uomini, di età matura, residenti nel Nord del Paese, inseriti in imprese ragionevolmente più solide e in grado di dare continuità ai flussi di finanziamento. Donne, giovani, lavoratrici e lavoratori delle aree meridionali continuano a essere meno presenti nel sistema della previdenza complementare, anche perché più fragili nelle loro condizioni di occupazione”.
L’aspetto positivo è che negli ultimi anni il peso della componente più giovane (fino a 34 anni) sul totale degli iscritti è comunque cresciuto, passando dal 17,6% del 2019 al 19,3% del 2023. E’ soprattutto merito delle famiglie: infatti sale la quota di soggetti fiscalmente a carico. Si tratta di posizioni che i genitori iniziano ad aprire per i propri figli, per lasciare poi loro il compito di alimentarle una volta che inizieranno a percepire il loro reddito.
Quanto si versa
Se si prendono gli iscritti “versanti” contributi, si vede che in media mettono nella previdenza complementare 2.810 euro, con lievi differenze in base alla condizione occupazionale: “La contribuzione pro capite è più alta per i lavoratori dipendenti (2.900 euro), che possono beneficiare anche dei flussi di Tfr, rispetto ai lavoratori autonomi (2.720 euro)”. Anche in questo caso i giovani fanno più fatica e infatti versano in media il 38% in meno dei contributi rispetto alle fasce di età centrali (35-54 anni).
Quanto rendono i fondi rispetto al Tfr
Nell’ultimo anno tutte le linee di investimento dei fondi pensione hanno reso positivamente, dopo un 2022 difficile e grazie al recupero dei mercati. Ma per valutare un simile impegno non bisogna avere lo sguardo corto.
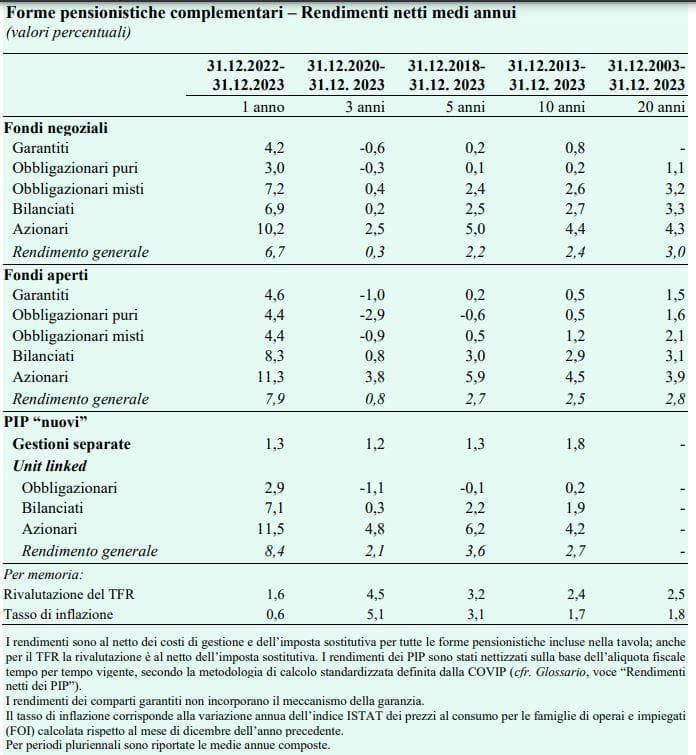
Sul decennio, da fine 2013 a fine 2023, la Covip calcola che i rendimenti medi annui composti delle linee a maggiore contenuto azionario si collocano, per tutte le tipologie di forme pensionistiche, tra il 4,2 e il 4,5%, superiori al rendimento medio delle linee obbligazionarie e anche al tasso di rivalutazione del Tfr (pari al 2,4% nel decennio). Le linee bilanciate mostrano rendimenti medi che vanno dall’1,9% dei PIP di tipo unit linked al 2,7% dei fondi negoziali e al 2,9% dei fondi aperti.
I costi
Da considerare anche l’aspetto dei costi. Per i fondi pensione negoziali, su un orizzonte temporale di dieci anni, l’Indicatore Sintetico dei Costi (ISC) è pari allo 0,5%; per i fondi pensione aperti, esso è dell’1,35% e per i PIP del 2,17%.
La proposta di un “contributo d’ingresso”
La stessa Balzani nella sua relazione aveva auspicato “interventi che migliorino la capacità contributiva delle persone”, pensando in particolare a donne e giovani. Una ricetta diversa da quella avanzata dalla Lega di governo. “Per queste persone, che pure più avrebbero bisogno di tutela nell’età anziana, un aumento delle possibilità di inclusione nel sistema previdenziale potrebbe venire, oltre che da una più sostenuta crescita delle possibilità di occupazione e da una migliore qualità del lavoro, da una rimodulazione dell’intervento pubblico”, diceva Balzani. Proponendo di introdurre, “almeno in una prima fase della partecipazione a un fondo pensione” e “in presenza di situazioni di debolezza” una “contribuzione d’ingresso” alla previdenza complementare. Una evoluzione rispetto al beneficio fiscale attualmente prevista, la deducibilità fino a 5.164,57 euro annuali, che spesso cozza con i limiti di capienza di chi è ai primi redditi. Una misura che “ove potesse favorire in particolare il coinvolgimento dei giovani, consentirebbe di conseguire altresì una maggiore equità intergenerazionale”. Il tema, come sempre, è uno solo: le risorse.
