
MILANO – L’unica certezza a priori è che star fermi è la scelta peggiore perché, tra inflazione e conti pubblici in sofferenza, sempre meno la pensione pubblica sarà in grado di assicurare una vita dignitosa una volta andati in quiescenza. Detto questo, cosa scegliere come integrazione tra mattone, titoli di Stato a lungo termine e fondo pensione? Alla domanda prova a rispondere uno studio di Moneyfarm, che mette a confronto pro e contro delle diverse soluzioni.
Mattone in cima ai desideri, ma occhio alla liquidità
Passano gli anni, cambiano le ambizioni delle giovani generazioni, ma la casa di proprietà resta al primo posto nei sogni degli italiani. Uno studio della Banca d’Italia segnala che metà degli investimenti privati nel nostro Paese finisce negli immobili. Per fare qualche paragone, i depositi si fermano poco sopra il 10% e le azioni quotate valgono meno dell’1%.
“Investire nel mattone ha vantaggi sia dal punto di vista successorio sia per il fatto che affitti e prezzi di vendita si rivalutano per effetto dell’inflazione, ma si tratta di investimenti scarsamente liquidi e flessibili, a cui si associano rischi legati a difficoltà di gestione, reperimento di inquilini, morosità e spese straordinarie”, spiegano da Moneyfarm.
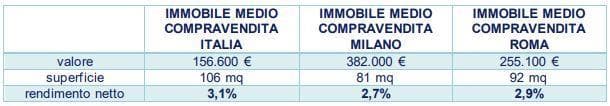
Dal 2010 a oggi l’indice dei prezzi delle abitazioni è in terreno positivo soltanto per gli immobili di nuova costruzione, mentre i costi d’acquisto delle abitazioni esistenti sono addirittura diminuiti. Questo a fronte di sensibili differenze a livello nazionale: il rendimento netto nazionale si aggira intorno al 3,1%, mentre a Milano e Roma, complici i costi d’acquisto più elevati, il rendimento scende rispettivamente al 2,7% e al 2,9%.
Il BTp gioca la carta della liquidità, ma i rendimenti sono visti in discesa
Quanto ai titoli di Stato, il vantaggio principale è costituito dalla liquidità, che garantisce la possibilità di incassare rapidamente nel caso dovesse esservi la necessità di vendere. Attualmente un BTp a dieci anni rende intorno al 3,6% e uno a 30 anni circa il 4,2%. Considerata la solidità dell’emittente (lo Stato italiano) e l’inflazione in rallentamento (+1,3% a luglio rispetto a dodici mesi prima), si tratta di rendimenti interessanti, anche al netto dell’aliquota fiscale sui guadagni, che è del 12,5% contro il 26% dell’aliquota ordinaria (e il 21% la cedolare secca prevista per gli immobili in locazione).
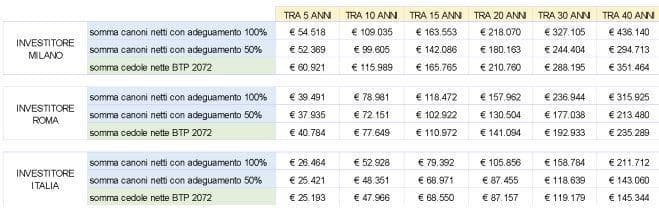
Quanto al confronto con l’immobile da mettere a reddito, la variabile chiave è l’inflazione. “Se il proprietario dell’immobile riuscisse ad adeguare i canoni d’affitto ogni anno in funzione dell’andamento dell’inflazione, dopo dieci anni l’investimento immobiliare medio potrebbe rendere 52.928 euro, contro i 47.966 del BTp 2072”, sottolineano gli analisti.
Fondo pensione favorito dalla fiscalità
Quanto al fondo pensione, la fiscalità diventa sempre più leggera quanto più si resta investiti, fino a un minimo del 9%. “In uno scenario di rivalutazione dei canoni immobiliari al 75% dell’inflazione, il rendimento a quaranta anni di un fondo pensione si collocherebbe sia in linea – 180.635 euro in caso di profilo a basso rischio, con focus su obbligazionario governativo Europa – sia notevolmente sopra – 540.339 euro in caso di profilo ad alto rischio, con focus su azionario mondiale – la rendita immobiliare media (174.119 euro)”, spiegano da Moneyfarm.
Valutazioni che possono cambiare a fronte di differenti parametri di riferimento e alla luce di fluttuazioni più o meno violente dell’inflazione. Come per ogni investimento, una valutazione più precisa può essere fatta solo ex-post. Per questa ragione, a patto di avere adeguate disponibilità, meglio diversificare.
