
Da qualche tempo la Covip ha selezionato l'Indicatore sintetico dei costi (Isc) che comprende le varie voci di spesa e le spalma sull'intero arco di permanenza del lavoratore nel fondo: ovviamente più è lungo il periodo e più l'indicatore percentualmente si riduce (e incide meno sul risultato netto). Con la premessa che si sta parlando di medie di medie, quindi di valori che vanno di volta in volta verificati nella propria posizione individuale, la Relazione conferma l'intuitivo: i Pip assicurativi sono i prodotti più cari, seguono i fondi pensione aperti e da ultimi (cioè i più economici) i fondi pensione negoziali.
Nel caso massimo, quello di permanenza in questi prodotti per 35 anni, per i negoziali la spesa annua è dello 0,2%, per gli "aperti" dell'1,1% e per i Pip dell'1,5% (sul sito della Covip sono riportati analiticamente gli Isc per tutti i prodotti di previdenza complementare venduti in Italia). Possono sembrare differenze da poco, ma su un arco temporale lungo anche piccole variazioni fanno la differenza. Ce lo ricorda la stessa Covip: a parità di condizioni, a partire ovviamente dai rendimenti lordi, dopo 35 anni il sottoscrittore di un fondo aperto riceve una prestazione finale più bassa del 17% rispetto all'iscritto al fondo negoziale; lo scarto peggiora al 23% se invece il lavoratore ha accontonato i suoi soldi in un Pip.
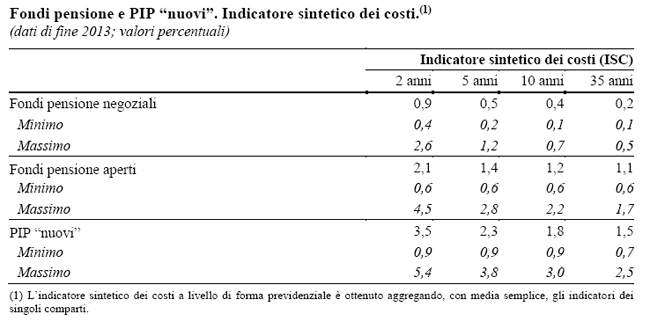
Nel caso massimo, quello di permanenza in questi prodotti per 35 anni, per i negoziali la spesa annua è dello 0,2%, per gli "aperti" dell'1,1% e per i Pip dell'1,5% (sul sito della Covip sono riportati analiticamente gli Isc per tutti i prodotti di previdenza complementare venduti in Italia). Possono sembrare differenze da poco, ma su un arco temporale lungo anche piccole variazioni fanno la differenza. Ce lo ricorda la stessa Covip: a parità di condizioni, a partire ovviamente dai rendimenti lordi, dopo 35 anni il sottoscrittore di un fondo aperto riceve una prestazione finale più bassa del 17% rispetto all'iscritto al fondo negoziale; lo scarto peggiora al 23% se invece il lavoratore ha accontonato i suoi soldi in un Pip.


