
Il rialzo dei tassi ufficiali, i prezzi delle case che continuano a salire e il rallentamento dell'economia. Anche se non mancano i fattori di preoccupazione, il settore dei mutui continua ad attraversare una stagione felice per una serie di ragioni. In primo luogo perché le famiglie italiane, di fronte al rendimento negativo delle principali asset class, hanno riscoperto nel mattone l'asset rifugio per eccellenza. Quindi perché l'esperienza pandemica ha fatto cambiare i bisogni abitativi di tante famiglie e crescere il valore della casa anche come luogo di lavoro. Infine perché l'immobiliare è un investimento che non perde valore nelle stagioni di inflazione. Il tutto senza dimenticare che l'atteggiamento delle banche resta propositivo verso questo filone di business e che i tassi praticati, per quanto in rialzo, sono su livelli molto contenuti rispetto alle medie storiche.
All'interno di questa cornice, ci sono tanti cambiamenti in atto nel settore.
Secondo l'Osservatorio Mutui di MutuiOnline.it, relativo al mese di ottobre, l'Euribor raggiunge rispettivamente lo 0,92% e l'1,42% nelle scadenze a uno e a tre mesi, che sono quelle più utilizzate nella definizione dei mutui a tasso variabile. L'Irs (benchmark del fisso) oscilla tra il 2,52% e il 3,15%, a seconda delle scadenze, da trenta a dieci anni, con la scadenza più breve che pertanto risulta insolitamente più elevata, a evidenziare la previsione di un appiattimento della curva nel lungo periodo.
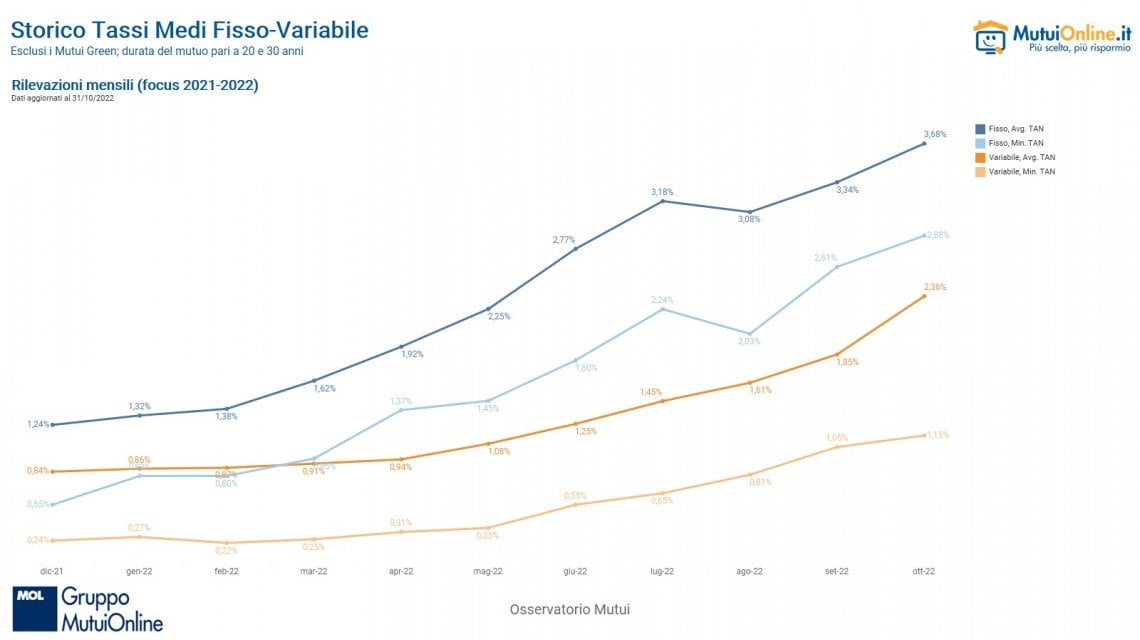
Tra le tipologie di tasso, l'Osservatorio di MutuiOnline.it segnala la forte ripresa del variabile, arrivato al 27,5% delle richieste totali, quasi il triplo rispetto al 10% del quarto trimestre 2021. Una tendenza che si spiega con l'ampliamento del gap: a ottobre il Tan del variabile si è attestato al 2,36% e quello del fisso al 3,68%. La differenza è dell'1,3% mentre fino ad aprile si attestava sotto l'1%: in sostanza molti italiani preferiscono risparmiare oggi con un variabile, consci di poter sempre surrogare in caso di necessità. Considerato per altro che nei primi anni le rate sono composte da una quota di interessi preponderante rispetto al capitale. La volontà di risparmio spinge anche il variabile con Cap, al 21% delle richieste, mentre solo un anno fa viaggiava sotto l'1%. Si tratta di una scelta di compromesso: gli interessi da pagare sono un po' più alti del variabile tout court, ma con la garanzia di uno spazio di eventuale rialzo limitato. Di conseguenza, il fisso scende alla metà delle richieste (50,6%), in calo consistente rispetto all'88,4% di un anno prima.
L'ultimo Osservatorio Mutui di MutuiOnline.it offre anche un altro spunto interessante. Le surroghe sono arrivate al 32,7% di tutte le richieste, quasi il doppio nel confronto a un anno. A percorrere questa strada sono i mutuatari che hanno sottoscritto un contratto a tasso variabile negli anni scorsi e oggi preferiscono convertirlo in un fisso per frenare la corsa al rialzo della rata. Considerato anche che questa tendenza è destinata a proseguire, dato che la Bce si prepara a nuovi rialzi dei tassi ufficiali.