Velocità, facilità d’uso e comodità sono alcuni dei fattori che hanno favorito negli ultimi anni la crescita dei pagamenti digitali tra gli italiani, aprendo però anche nuove sfide sul fronte della sicurezza. Un tema che resta molto attuale, considerato che l’emergere di nuove tecnologie ha dato vita anche a nuove forme di frode, aumentando il numero di potenziali bersagli. Proprio le nuove tecnologie, e in particolare l’intelligenza artificiale, rappresentano però anche le nuove frontiere nella lotta alle frodi nei pagamenti digitali.
Secondo un recente rapporto congiunto pubblicato dall’Autorità bancaria europea (Eba) e dalla Banca centrale europea (Bce) il valore delle frodi sui pagamenti nell’eurozona ha raggiunto i due miliardi di euro nel primo semestre del 2023 (ammontava a 4,3 miliardi di euro nel 2022). La maggior parte delle frodi in termini di valore si è verificata nei bonifici, mentre i pagamenti con carta hanno rappresentato la maggior parte in termini di volume. Nei primi sei mesi del 2023 il valore totale dei bonifici fraudolenti è stato di 1,131 miliardi di euro, mentre quello delle frodi con carte si è attestato a 633 milioni di euro.
In termini di volume, sono state fraudolente 7,31 milioni di transazioni con carte europee e le frodi sui pagamenti con carta si sono verificate prevalentemente in seguito a carte smarrite o rubate e al furto di dati. Le frodi con carte emesse in Europa hanno rappresentato lo 0,015% del numero totale di pagamenti con carta, mentre quelle osservate per le transazioni in moneta elettronica si sono attestate allo 0,012%.
Come già anticipato, un grosso aiuto contro questo fenomeno dovrebbe arrivare nel prossimo futuro dalle innovazioni tecnologiche. Sistemi di analisi avanzata dei dati, intelligenza artificiale e machine learning (macchine capaci di apprendere dall’esperienza) consentono infatti di identificare e bloccare le frodi in tempo reale. Grazie a questi strumenti, è possibile monitorare e analizzare ogni transazione o, ancora, profilare il comportamento di spesa di ogni account di pagamento rispetto a un determinato lasso di tempo. Questo permette una valutazione del rischio in tempo reale che aiuta a distinguere tra una transazione legittima e una transazione fraudolenta. A entrare in gioco è anche l’intelligenza artificiale generativa. Ad esempio, permettendo di creare modelli capaci di rilevare frodi anche nei contesti più complessi, come i pagamenti istantanei, o abilitando l’uso di chatbot (assistenti virtuali) alimentati da algoritmi di GenAI che possono essere programmati per rilevare comportamenti sospetti e prevenire le frodi.
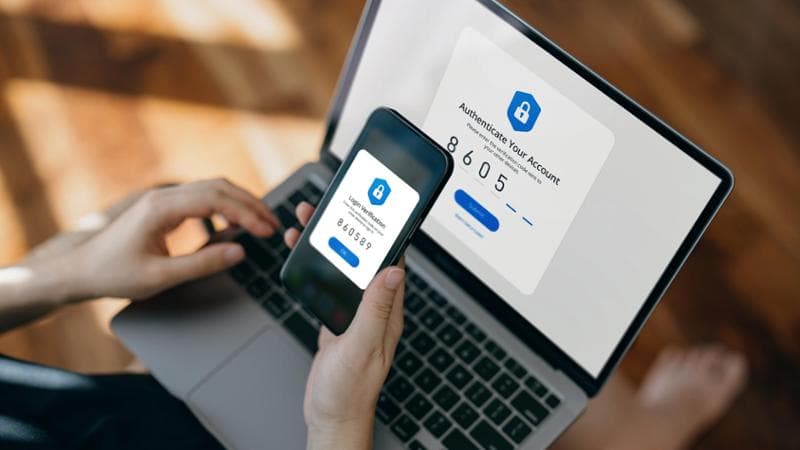
Anche il quadro normativo europeo si sta evolvendo rapidamente per supportare la sicurezza nei pagamenti digitali. Il regolamento Psd2 ha ad esempio introdotto l’autenticazione forte, una procedura rafforzata di verifica di chi fa un pagamento che prevede l’utilizzo di almeno due fattori tra: una cosa che sai (come un pin, o una password), una cosa che possiedi (un token, o un cellulare) o una cosa che ti riguarda (l’impronta digitale, o il riconoscimento facciale).
Ulteriori passi in avanti si attendono dalla Psd3 (terza direttiva sui servizi di pagamento approvata lo scorso aprile dal Parlamento europeo) che introdurrà ulteriori misure antifrode. Tra queste, il potenziamento dell’autenticazione forte; la condivisione delle informazioni sulle frodi tra i prestatori di servizi di pagamento in modo che siano accessibili sulle piattaforme informatiche dedicate; la promozione di azioni educative per aumentare la consapevolezza delle frodi tra clienti e personale. E, ancora, il miglioramento dei servizi di verifica Iban e proprietà del conto corrente a tutti i bonifici, inclusi quelli istantanei; la maggiore trasparenza negli estratti conto e sulle commissioni applicate dagli Atm degli altri operatori; infine, la creazione di una dashboard dedicata per i consumatori che consentirà di avere una visione completa delle autorizzazioni fornite e di revocare eventualmente l’accesso ai propri dati.