

Tensioni geopolitiche, volatilità dei costi energetici, nuove norme europee e una profonda riorganizzazione delle catene di fornitura: è in questo scenario che si muove la filiera del legno-arredo. Secondo un’indagine del Centro studi FederlegnoArredo, condotta su un campione di circa 400 aziende, il primo trimestre 2025 si è chiuso con un lieve calo delle vendite rispetto a gennaio-marzo 2024 (meno 0,7%). Il macrosistema arredamento, che rappresenta oltre il 60% delle vendite complessive, ha registrato una flessione più marcata (meno 2%). Guardando all’intero 2024, il settore ha archiviato l’anno con 51,7 miliardi di euro di fatturato, in calo del 2,9% rispetto al 2023. Nonostante la contrazione, i livelli restano nettamente superiori a quelli pre-pandemia, con una crescita del 19,6% rispetto al 2019, a conferma di una struttura industriale che ha consolidato parte dei risultati maturati negli ultimi anni.
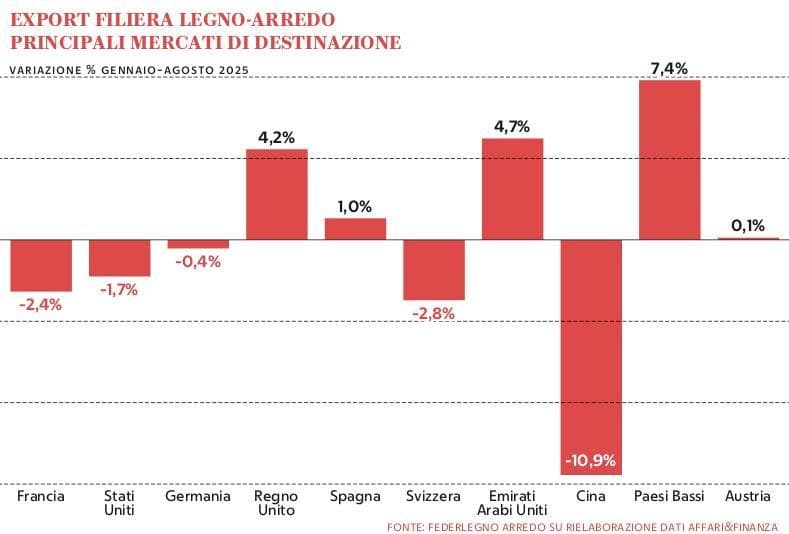
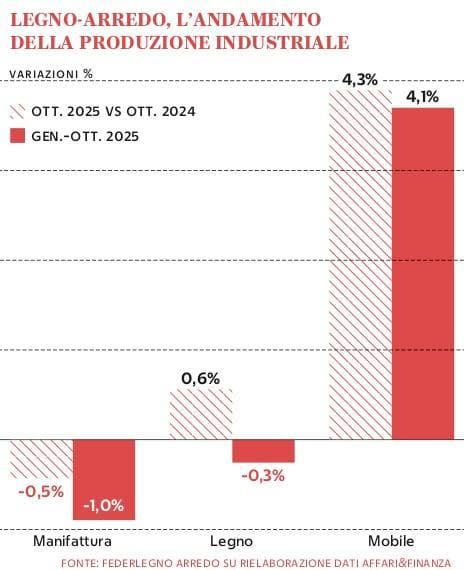
Il commercio internazionale rimane un asse strategico, ma risente delle turbolenze geopolitiche. Nel cumulato dei primi otto mesi del 2025, l’export della filiera legno-arredo, pari a 12,7 miliardi di euro, è rimasto sostanzialmente stabile (meno 0,2%). L’analisi dei principali mercati di destinazione evidenzia andamenti differenziati nel periodo gennaio-agosto. Nella top ten spiccano in negativo Francia (meno 2,4%) e Germania (meno 0,4%), terzo mercato di riferimento. Arretrano anche la Svizzera (meno 2,8%) e soprattutto la Cina, che registra la performance peggiore tra le principali destinazioni (meno 10,9%), penalizzata dal rallentamento del settore immobiliare e dalle tensioni commerciali internazionali. Segnali positivi arrivano invece dal Regno Unito (più 4,2%), dalla Spagna (più 1%), dai Paesi Bassi (più 7,4%) e dagli Emirati Arabi Uniti (più 4,7%). Quanto alla produzione, nel mese di ottobre è cresciuta del 4,3%, mentre il totale dei primi dieci mese segna un progresso del 4,1%. Nel corso dell’anno la produzione è così tornata progressivamente verso livelli di normalità pre-Covid, con un contributo rilevante del mercato interno, sostenuto anche dai bonus edilizi che hanno continuato a incidere sulle performance del settore.
Per l’intero 2025, la crescita attesa della filiera è stimata intorno al 4,7%, con il mercato interno in aumento a ritmi più contenuti (più 2,8%) e l’export come principale motore (più 7,1%). All’interno di questo quadro, il macrosistema arredamento dovrebbe registrare un balzo del 6,5%, restando però più esposto alle incertezze del contesto macroeconomico. Gli shock vissuti dal 2020 in avanti hanno accelerato una revisione strutturale delle catene di fornitura. Near-shoring e friend-shoring non sono più soltanto tendenze teoriche, ma scelte operative. Europa orientale, Turchia, Balcani e Nord Africa sono considerate aree meno soggette a fluttuazioni, con l’obiettivo di ridurre la volatilità dei costi e i ritardi nelle consegne e, al tempo stesso, rafforzare il controllo sui requisiti di sostenibilità e tracciabilità. In parallelo cresce l’attenzione alla diversificazione degli approvvigionamenti, soprattutto per materie prime sensibili come pannelli, semilavorati e componentistica metallica.
Per difendere i margini e rispondere alla crescente domanda di prodotti personalizzati, l’industria del mobile accelera anche sul fronte tecnologico. Robot collaborativi, linee automatizzate, software di progettazione avanzata, sistemi di verniciatura a basse emissioni e integrazione tra dati e macchine stanno ridisegnando i processi produttivi. La stagione 5.0 dell’industria è caratterizzata da resilienza, sostenibilità e centralità delle risorse umane, il che spinge le imprese verso modelli più flessibili e meno esposti ai rischi esterni. Accanto alla trasformazione tecnologica, la filiera deve confrontarsi con un apparato normativo sempre più articolato. Il Regolamento Ecodesign, entrato in vigore nel 2024, ha già imposto un ripensamento della progettazione in termini di durabilità, riparabilità e riciclabilità. In questo contesto si inserisce il Digital Product Passport, pensato per aumentare trasparenza e tracciabilità lungo l’intero ciclo di vita dei prodotti, rendendo disponibili informazioni standardizzate su materiali, provenienza, contenuto riciclato, riparabilità e modalità di fine vita. Il passaporto digitale diventerà obbligatorio in modo graduale a partire dal 2027 per specifiche categorie individuate dalla Commissione europea.
A questo quadro si aggiunge il dossier più delicato: l’European Union Deforestation Regulation (Eudr), diventato obbligatorio dal 30 dicembre scorso per le grandi imprese e destinato a entrare in vigore dal 30 giugno anche per micro e piccole aziende. Il regolamento introduce obblighi stringenti di tracciabilità delle materie prime legnose e dei prodotti derivati, richiedendo alle imprese di dimostrare che lungo l’intera catena del valore non si siano verificate pratiche di deforestazione o degrado forestale. L’obiettivo è ridurre l’impatto ambientale dei consumi e spezzare il legame tra il mercato Ue e la perdita di biodiversità nei Paesi produttori.
