

Dalle applicazioni rivolte ai consumatori agli strumenti progettati per risolvere problemi specifici delle imprese. È questa la direzione che sta prendendo l’innovazione delle startup. Una tendenza che, secondo diversi osservatori del settore, sta favorendo la nascita di imprese sempre più specializzate, spesso focalizzate su singoli processi aziendali e su settori caratterizzati da un’elevata complessità operativa o normativa. In questo contesto l’intelligenza artificiale sta assumendo un ruolo sempre più centrale. Gli algoritmi vengono utilizzati per analizzare grandi quantità di dati, automatizzare controlli, individuare anomalie nei flussi informativi o supportare decisioni operative in tempo reale. Tecnologie che trovano applicazione in ambiti molto diversi: dalla gestione della supply chain alla sicurezza informatica, fino ai software che aiutano le imprese a gestire rapporti con fornitori, partner e reti di subappalto.
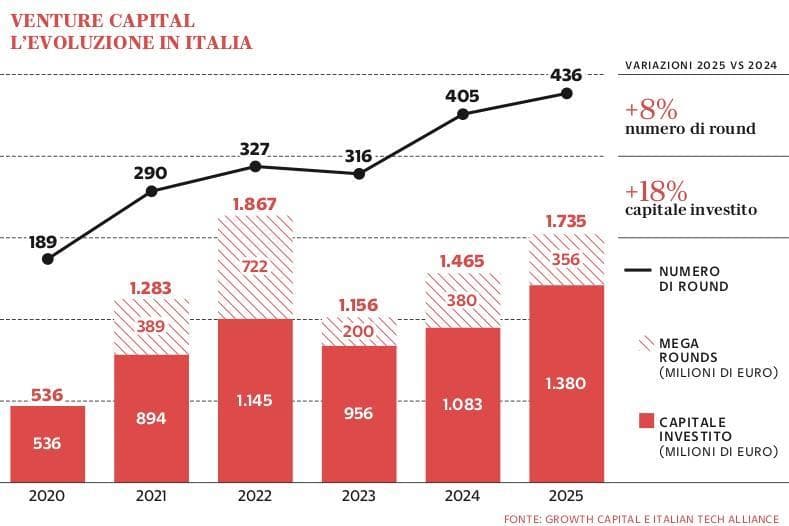
Si tratta di soluzioni che rispondono a esigenze sempre più concrete delle aziende, chiamate a gestire processi complessi, filiere articolate e un quadro normativo in continua evoluzione. In questo scenario le startup non puntano soltanto a introdurre nuove tecnologie, ma a sviluppare strumenti capaci di semplificare attività operative, ridurre i rischi e rendere più efficienti i processi aziendali. Questo cambio di prospettiva si riflette anche nell’andamento degli investimenti. Nel 2025 startup e scaleup italiane hanno raccolto complessivamente 1,735 miliardi di euro, distribuiti in 436 round di finanziamento. Si tratta del secondo miglior risultato di sempre per il venture capital italiano, superato soltanto dal picco del 2022 e, se si escludono i mega-round, addirittura il migliore nella storia recente del settore, secondo il report annuale sul venture capital italiano elaborato da Growth Capital e Italian Tech Alliance.
Il dato conferma come l’ecosistema nazionale continui ad attirare capitali nonostante un contesto internazionale più prudente rispetto agli anni dell’euforia tecnologica. Negli ultimi due anni, infatti, il mercato globale delle startup ha attraversato una fase di rallentamento legata all’aumento dei tassi di interesse e alla maggiore cautela degli investitori. In questo scenario l’Italia ha mostrato una buona capacità di tenuta, sostenuta anche dall’ingresso di nuovi fondi e dal rafforzamento di alcuni operatori del venture capital.
Il quadro trova conferma anche nei dati dell’Ey Venture Capital Barometer 2026, secondo cui nel 2025 gli investimenti di venture capital in Italia hanno raggiunto 1,488 miliardi di euro, con una crescita del 32% rispetto all’anno precedente e 238 operazioni complessive. Nonostante l’espansione degli ultimi anni, il peso dei capitali destinati alle startup resta però limitato: il venture capital rappresenta circa lo 0,07% del Pil italiano, una quota ancora molto inferiore rispetto ai principali ecosistemi europei come Francia, Germania o Regno Unito, dove il peso degli investimenti nelle giovani imprese innovative è significativamente più elevato.
Guardando alle imprese innovative, secondo i dati aggiornati a gennaio 2026 dell’Osservatorio Startup Innovative Cribis, nel 2025 il numero complessivo di imprese iscritte alla sezione speciale del Registro delle imprese è sceso a 11.090 unità, registrando una contrazione del 4,2% rispetto all’anno precedente. Il dato riflette in parte un processo fisiologico di maturazione del mercato. Alcune startup escono dal registro perché crescono e diventano imprese strutturate, altre cessano l’attività o vengono acquisite. In altri casi si tratta di una selezione naturale dei progetti imprenditoriali, favorita anche da un contesto finanziario più prudente rispetto agli anni in cui i capitali erano più abbondanti.
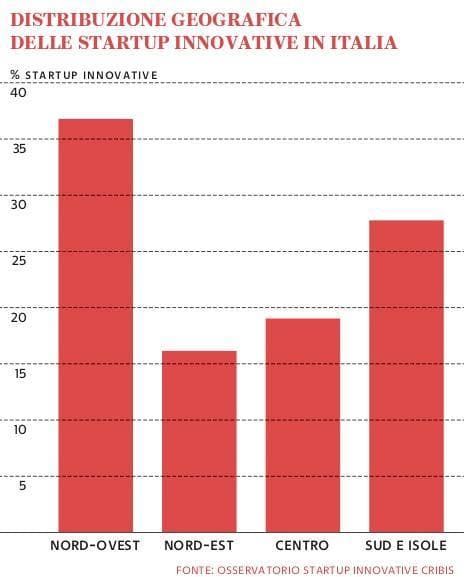
La distribuzione territoriale delle startup innovative continua, inoltre, a evidenziare una forte concentrazione geografica. Il Nord-Ovest si conferma l’area con la maggiore densità di imprese innovative, con il 36,9% del totale, seguito da Sud e Isole con il 27,8%, dal Centro con il 19,1% e dal Nord-Est con il 16,2%. La Lombardia è la regione con maggiore presenza di startup innovative, con il 29,1% delle imprese. Seguono Campania (12,4%), Lazio (11,4%), Emilia-Romagna (7,2%), Veneto e Piemonte (5,6%), Sicilia (5,1%). Le altre regioni non raggiungono il 5%.
L’analisi della composizione dell’ecosistema mette in luce anche alcune criticità strutturali. Le startup a conduzione o partecipazione femminile sono 1.052, pari all’8,7% del totale, una quota che conferma come il gender gap resti uno dei nodi irrisolti dell’imprenditoria innovativa italiana.
Sul fronte anagrafico, invece, le startup con una media di età di soci e amministratori inferiore ai 35 anni sono 3.690, pari a circa un quarto del totale. Un dato che segnala una presenza significativa di giovani imprenditori, ma che evidenzia allo stesso tempo le difficoltà di accesso al capitale e ai percorsi di crescita nelle fasi successive allo sviluppo iniziale. In questo scenario, la sfida per l’ecosistema italiano sarà soprattutto accompagnare la crescita delle startup più promettenti nelle fasi successive di sviluppo, rafforzando l’accesso ai capitali.
