

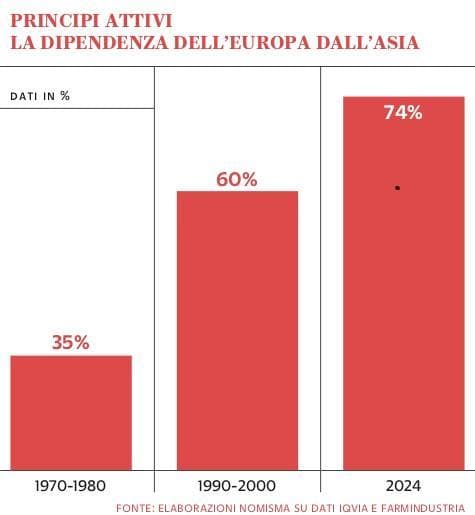
Le tensioni geopolitiche, la pressione sui costi energetici e logistici, la crescente competizione globale per attrarre investimenti e produzione, ma anche la forte dipendenza esterna per i principi attivi – oggi in larga parte provenienti da Cina e India – stanno spingendo la farmaceutica europea davanti a una nuova sfida industriale. Dopo anni di delocalizzazione produttiva, Bruxelles prova ora a rafforzare la resilienza della filiera e a ridurre la dipendenza dall’Asia per medicinali essenziali e principi attivi, mentre i governi cercano di mettere in sicurezza uno dei settori più strategici per l’economia e la salute pubblica.
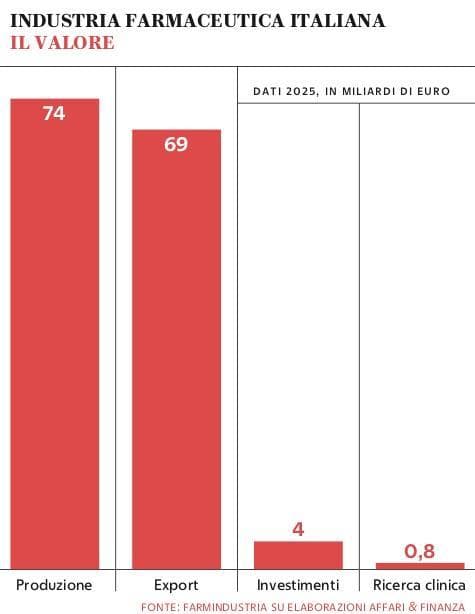
La farmaceutica italiana continua intanto a crescere. Nel 2025 l’export del settore ha superato i 69 miliardi di euro, mentre la produzione ha raggiunto quota 74 miliardi. Gli occupati sono saliti a 72.200, in aumento del 2% rispetto all’anno precedente, con una presenza femminile pari al 45% della forza lavoro e superiore al 50% nelle attività di ricerca e sviluppo. Gli investimenti hanno superato i 4 miliardi di euro, destinati soprattutto a impianti ad alta tecnologia e ricerca e sviluppo, con oltre 800 milioni dedicati alla ricerca clinica nelle strutture del Servizio sanitario nazionale.
Dentro questa trasformazione, i farmaci equivalenti stanno assumendo un ruolo sempre più strategico per garantire continuità terapeutica, accesso alle cure e maggiore stabilità delle forniture farmaceutiche. L’Europa rappresenta oggi il principale polo mondiale nella produzione di farmaci equivalenti. Secondo l’Osservatorio Nomisma 2025 sul sistema dei farmaci equivalenti in Italia, nel 2023 il fatturato complessivo delle imprese europee del settore ha superato i 20 miliardi di euro, con una crescita superiore al 10% su base annua. Italia e Germania guidano il mercato continentale, generando insieme oltre il 40% del fatturato complessivo.
Il modello italiano si distingue per una presenza diffusa di aziende di medie e piccole dimensioni, che negli ultimi anni hanno rafforzato struttura industriale e capacità competitiva. I ricavi medi delle imprese produttrici di equivalenti sono passati da 51 milioni di euro nel 2019 a 68 milioni nel 2023, mentre l’occupazione media è salita da 103 a 118 addetti. A 30 anni dalla loro introduzione, i farmaci equivalenti coprono in Italia circa il 30-32% del mercato in termini di volumi e il 21-22% a valori, secondo i dati Aifa. Una quota ancora lontana da quella dei principali Paesi europei, dove il ricorso ai generici è molto più diffuso.
A frenare la crescita continuano a essere soprattutto fattori culturali e percettivi. La resistenza dei pazienti resta elevata e il farmaco di marca continua a essere considerato, in molti casi, più affidabile o appropriato rispetto all’equivalente, nonostante i generici siano sottoposti agli stessi controlli di qualità, sicurezza ed efficacia.
L’ottava edizione del rapporto sul ruolo della farmacia, realizzato da Cittadinanzattiva in collaborazione con Federfarma, che ha coinvolto quasi duemila farmacisti e oltre mille cittadini, evidenzia come la domanda di farmaci equivalenti resti sostanzialmente stabile (sei su dieci li chiedono) e i più informati in materia sono quelli che ne consumano di più, ovvero i pazienti con malattie croniche. I giovani, pur utilizzando meno i farmaci, mostrano una maggiore apertura e una minore resistenza culturale verso quelli equivalenti. Quando li scelgono, lo fanno sia per fiducia nei confronti del farmacista con cui ne parlano e sia per risparmiare, motivazione principale per sei su dieci tra coloro che li acquistano.
Al di là delle dinamiche di mercato, il tema dei farmaci equivalenti si inserisce oggi in una riflessione più ampia sulla sicurezza sanitaria europea e sulla capacità del continente di garantire l’approvvigionamento dei medicinali essenziali.
Proprio da questa consapevolezza nasce il Critical Medicines Act, piano con cui la Commissione europea punta a rafforzare l’autonomia strategica del continente sui medicinali essenziali. L’obiettivo è ridurre la dipendenza esterna per principi attivi e farmaci critici, prevenire le carenze e rafforzare la capacità produttiva europea dopo gli shock vissuti negli ultimi anni, dalla pandemia alle crisi geopolitiche e logistiche. La ratio del piano europeo è chiara: il farmaco non può più essere considerato soltanto una commodity globale acquistabile al prezzo più basso, ma un asset strategico da proteggere al pari dell’energia o delle tecnologie critiche. Per questo Bruxelles punta a costruire una politica industriale della salute fondata su resilienza, sicurezza degli approvvigionamenti e capacità manifatturiera.
La realizzazione di questi obiettivi, tuttavia, non è priva di ostacoli. Oltre alla dipendenza dall’Asia per principi attivi e componenti strategiche, l’Europa deve confrontarsi con alcuni limiti strutturali che incidono sulla competitività delle sue filiere produttive. Tra questi figurano sistemi di prezzo che faticano a recepire l’aumento dei costi industriali, procedure di acquisto pubbliche ancora fortemente orientate al criterio del prezzo più basso e una progressiva concentrazione della produzione su un numero ristretto di operatori.
