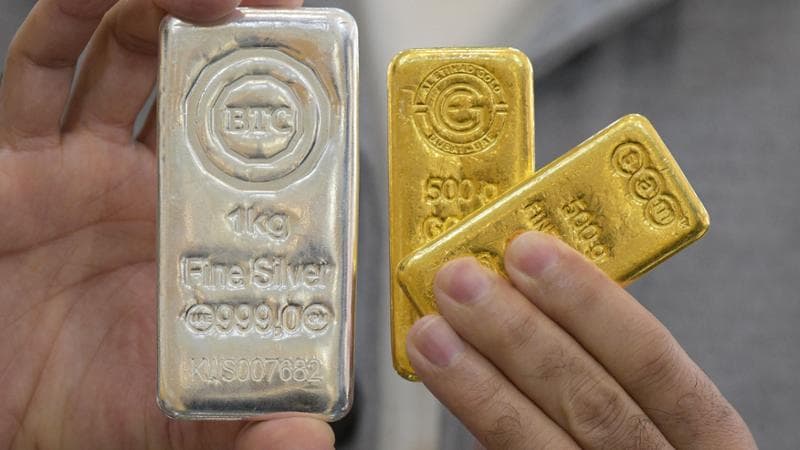
MILANO – Ripartenza positiva per i mercati europei, nonostante la chiusura debole di Wall Street di ieri. Solidi i dati in arrivo dalla Cina, con il surplus commerciale che tocca il livello record di 1189 miliardi, forte di una crescita delle esportazioni del 5,5%. Sempre in Asia, Tokyo chiude a +1,48%. Oro e argento toccano intanto nuovi record, con il secondo che sfonda per la prima volta il muro dei 90 dollari l’oncia.
Europa chiude contrastata in scia a Wall Street e Crisi Iran: Milano +0,3%
Le Borse europee chiudono miste con l'attenzione degli investitori focalizzata sulle tensioni geopolitiche. Francoforte perde lo 0,53% a 25.429,75 punti, Parigi cede lo 0,19% a 8.330,97 punti, Londra sale dello 0,46% a 10.184,35 punti. Bene anche Milano con l'Ftse Mib a +0,27%.
Wall Street procede in calo: Dj -0,57%, Nasdaq -1,53%
Wall Street procede negativa. Il Dow Jones perde lo 0,57% a 48.918,22 punti, il Nasdaq cede l'1,53% a 23.355,07 punti mentre lo S&P 500 lascia sul terreno lo 0,95% a 6.893,52 punti.
L'Europa debole dopo Wall Street: Milano +0,4%
Le Borse europee limano i rialzi dopo l'avvio debole di Wall Street. I mercati guardano alle tensioni geopolitiche, con i timori di un intervento americano in Iran. Sotto i riflettori la situazione della Fed, dopo l'avvio del procedimento penale nei confronti di Jerome Powell. Un quadro che ha portato a scatenare la corsa di oro e argento, che hanno toccato nuovi massimi. Sul fronte valutario il dollaro si indebolisce sulle principali valute, con l'euro che sale a 1,1653 sul biglietto verde. L'indice stoxx 600 sale dello 0,1%. Positive Londra (+0,2%), Milano e Madrid (+0,4%). Poco mossa Parigi (+0,02%), in calo Francoforte (-0,4%). I principali listini sono appesantiti dal settore tecnologico (-1,2%) e la difesa (-1,5%). Poco mossa l'energia (+0,06%), con il petrolio in rialzo. Il Wti guadagna lo 0,8% a 61,62 dollari al barile e il Brent si attesta a 66,04 dollari (+0,9%). Bene le utility (+0,6%), con il balzo del prezzo del gas. Ad Amsterdam le quotazioni salgono del 3,7% a 32,60 euro al megawattora. Sul fronte dei metalli, l'oro gira in calo a 4.617 dollari l'oncia (-0,3%). L'argento non arresta la sua corsa a 90,81 dollari (+0,6%). Poco mossi i titoli di Stato. Lo spread tra Btp e Bund sale a 63 punti, con il rendimento del decennale italiano al 3,46%. A Piazza Affari corre Prysmian (+3,8%). In luce Tim (+3,4%), A2a (+2,2%) e Diasorin (+2%). In fondo al listino Lottomatica (-2,7%). Male anche Inwit (-2,5%) e Leonardo (-2,3%). Vendite su Stm (-1,9%) e Cucinelli (-1,6%). In ordine sparso il settore delle banche mentre si guarda alla seconda fase del consolidamento del settore. Dopo i rialzi delle precedenti sedute è in calo Banco Bpm (-1,5%). Positive Mps (+0,2%) e Unicredit (+0,4%).
Wall Street: apre in calo dopo trimestrali banche
Apertura in calo a Wall Street, in un'altra giornata di trimestrali e dati economici. L'indice dei prezzi alla produzione è aumentato dello 0,2% a novembre, contro lo 0,3% delle stime. Le vendite al dettaglio di novembre, nel frattempo, sono aumentate dello 0,6%, superando le previsioni del dow jones dello 0,4%.
Il petrolio in rialzo a New York a 61,79 dollari
Il petrolio è in rialzo a New York, dove le quotazioni salgono dell'1,05% a 61,79 dollari al barile.
Oggi il prezzo dell'oro ha raggiunto un nuovo record, avvicinandosi alla soglia dei 4.650 dollari
Oggi il prezzo dell'oro ha raggiunto un nuovo record, avvicinandosi alla soglia dei 4.650 dollari. Da inizio anno, il metallo prezioso ha guadagnato oltre il 7%, sostenuto dalle aspettative di una politica monetaria accomodante da parte della Federal Reserve e dalle crescenti tensioni geopolitiche. "Anche i timori di potenziali interferenze politiche che potrebbero minare l'indipendenza della Fed hanno contribuito al rialzo", dice Ricardo Evangelista, Senior Analyst, ActivTrades
Usa, vendite al dettaglio +0,6% a novembre
Le vendite al dettaglio negli Stati Uniti sono aumentate dello 0,6% nel novembre 2025 rispetto al mese precedente. Un risultato superiore alle stime che prevedevano una crescita dello 0,4%. La variazione mensile (MoM) delle vendite al dettaglio negli Stati Uniti è stata in media dello 0,39% dal 1992 al 2025, raggiungendo un massimo storico del 19,30% nel maggio 2020 e un minimo record del -14,40% nell'aprile 2020.
Usa, prezzi alla produzione +0,2% a novembre
I prezzi alla produzione negli Stati Uniti in novembre sono saliti del 3%, sopra le attese degli analisti che scommettevano su un aumento del 2,7%. Su base mensile sono cresciuti dello 0,2%, in linea con le previsioni.
L’Europa rallenta
Rallentano le principali borse europee al termine di una mattinata complessivamente positiva con i future Usa che accentuano il calo segnato fin dalle prime ore del giorno. I timori di un intervento americano in Iran frenano i mercati. E' il caso di Madrid, che riduce il rialzo allo 0,2% e di Milano (+0,15%), mentre Londra (+0,33%) mantiene le proprie posizioni, Parigi si porta sulla parità e Francoforte (-0,3%) gira in negativo ), più cauta Londra (+0,3%), invariata invece Francoforte.
Sale a 63,5 punti il differenziale tra Btp e Bund decennali tedeschi, con il rendimento annuo italiano in ribasso di 0,7 punti al 3,47% e quello tedesco 1,1 punti al 2,83%. Girano al rialzo sia il greggio (Wti +0,96% a 61,74 dollari al barile) sia il gas naturale (+4,22% a 32,8 euro al MWh) su ipotesi di un blocco delle esportazioni iraniane. Si rafforzano invece l'oro (+0,11% a 4.638 dollari l'oncia) e l'argento (+1,13% a 91,19 dollari l'oncia), entrambi su nuovi record. Debole invece il dollaro a 85,86 centesimi di euro, 74,35 penny e 158,64 yen.
Positivi i farmaceutici Orion (+12,2%) e Bayer (+6,1%) e Sandoz (+2,9%), spinti dalle stime sul 2026. Soffrono i produttori di semiconduttori Nordic (-3,27%), Be (-3,17%), ed Stm (-1,4%), mentre nel comparto auto si salvano Bmw (+2,13%) e Stellantis (+0,9%), poco mossa invece Ferrari (+0,13%). Le quotazioni dei metalli spingono Glencore (+2,54%) e Fresnillo (+2%). Il produttore di materie plastiche Ems (+6,85%) invece è spinto dagli analisti di Ubs. Bene il cemento dopo uno studio di Barclays, che favorisce Buzzi (+2,12%), Heidelberg (+1,3%), Holcim (+1,2%) e Sika (+0,91%). Debole la difesa, da Hendsoldt (-3%) a Leonardo (-1,87%), Fincantieri (-1,7%) e Thales (-1,67%). In Piazza Affari balzo di Prysmian (+3,66%), spinta da JpMoprgan e Citi, scivola invece Lottomatica (-2,55%).
Frenata per l’Europa a metà seduta
Perdono slancio le Borse europee a metà seduta mentre monta la tensione tra iran e stati uniti. Si muovono in rosso i future usa mentre oro e argento sono sui nuovi record e ha preso a risalire il prezzo del petrolio. Bitcoin poco sotto i massimi da due mesi. Il mercato guarda con apprensione anche alla possibile decisione della corte suprema usa sui dazi. Dopo una mattinata dal tono positivo, l'europa tira dunque il freno a mano, con milano che sale dello 0,13% come parigi, mentre si muovono in rosso Francoforte (-0,4%), Amsterdam (-0,15%) e Madrid (-0,13%). Bene Londra che segna la performance migliore (+0,3%).
Saks presenta istanza di fallimento
Il colosso Usa del lusso Saks Global, proprietario dei grandi magazzini di lusso Saks Fifth Avenue, Neiman Marcus e Bergdorf Goodman, presentato un'istanza di fallimento. Il gruppo ha annunciato di aver avviato una procedura fallimentare volontaria (chapter 11) presso il Tribunale fallimentare degli Stati Uniti per il Distretto Meridionale del Texas. Il gruppo ha inoltre assicurato che "onor¡erà tutti i programmi per i clienti, effettuerà i pagamenti futuri ai fornitori e continuerà a garantire stipendi e benefici ai dipendenti".
Saks ha annunciato di aver assicurato un finanziamento di circa 1,75 miliardi di dollari da parte dei suoi creditori. Il piano di finanziamento "fornirà la liquidità necessaria per finanziare le operazioni e le iniziative di risanamento di Saks Global", ha sottolineato l'azienda. "Si tratta di un momento decisivo per Saks Global e il futuro ci offre una straordinaria opportunità per consolidare le fondamenta della nostra azienda e prepararla per il futuro", ha dichiarato Geoffroy van Raemdonck, nominato Ceo della società. Van Raemdonck era in precedenza Ceo del gruppo Neiman Marcus prima della sua acquisizione da parte di Saks Global nel 2024. Succede a Richard Baker.
"Sono impaziente di assumere il ruolo di amministratore delegato e di proseguire la trasformazione dell'azienda affinché Saks Global continui a svolgere un ruolo centrale nel futuro del commercio al dettaglio di lusso", ha aggiunto Van Raemdonck, citato nel comunicato. Saks non aveva onorato un pagamento di 100 milioni di dollari, in scadenza il 30 dicembre, legato alla sua acquisizione di Neiman Marcus per 2,7 miliardi di dollari nel 2024. Il suo debito ammonta ormai a circa cinque miliardi di dollari, a fronte di un fatturato annuo inferiore a 6 miliardi.
L’Europa procede positiva
Si confermano positive le principali borse europee dopo 2 ore di scambi. La migliore è Madrid (+0,77%), seguita da Milano (+0,55%) e Parigi (+0,5%), più cauta Londra (+0,3%), invariata invece Francoforte. Negativi i future Usa in vista delle vendite al dettaglio e di case, seguite dalle scorte settimanali di greggio. Scende a 62,7 punti il differenziale tra Btp e Bund decennali tedeschi, con il rendimento annuo italiano in ribasso di 0,3 punti al 3,47% e quello tedesco in crescita di 0,1 punti al 2,85%, mentre quello francese cede 0,2 punti al 3,52%. Prosegue il calo del greggio (Wti -1,05% a 60,51 dollari al barile) e del gas naturale (-1,06% a 31,14 euro al MWh) a seguito di temperature più miti in Europa. Si rafforzano invece ulteriormente l'oro (+1,09% a 4.636 dollari l'oncia) e l'argento (+5,4% a 90,27 dollari l'oncia), ritoccando i rispettivi record. Debole il dollaro a 85,83 centesimi di euro, 74,3 penny e 158,81 yen.
Gli acquisti si concentrano sul settore farmaceutico, da Orion (+12,1%) a Bayer (+3%) e Sandoz (+2,7%). Soffrono invece i produttori di semiconduttori Be (-2,33%), Nordic (-1,75%) ed Stm (-1,2%). In campo automobilistico corre Bmw (+1,9%), nonostante il declassamento di Ubs da 'buy' (acquistare) a 'neutral'. Più caute invece Ferrari (+0,35%) e Stellantis (+0,45%). Le quotazioni dei metalli spingono Glencore (+1,7%), mentre corre il produttore di materie plastiche Ems (+7,9%) spinto dagli analisti di Ubs. In luce anche i cementieri Buzzi (+2,47%), Holcim (+1,5%), Sika (+1,48%) e Heidelberg (+1,4%), mentre segnano il passo i titoli della difesa, da Hendsoldt (-2%) a Thales (-1,44%) e resistono Leonardo (-0,44%) e Fincantieri (-0,16%). In Piazza Affari balzo di Prysmian (+3,66%), scivola invece Lottomatica (-1,92%).
L’Europa parte in cauto rialzo
Avvio in cauto rialzo per le Borse europee dopo aver toccato nuovi massimi storici nella sessione precedente, poichè il recente rally ha mostrato segni di rallentamento. Gli investitori hanno assimilato i dati sull'inflazione statunitense, sostanzialmente in linea con le aspettative, che hanno consolidato le prospettive di una pausa a gennaio della Federal Reserve.
In assenza di dati economici rilevanti o di risultati societari in Europa, gli occhi sono puntati sull'Iran e aulla prospettiva di un intervento degli Stati Uniti.
L'indice Cac 40 di Parigi sale dello 0,44% a 8.383,74 punti, il Dax 30 di Francoforte segna un +0,09% a 25.433,14 punti e l'Ftse 100 di Londra registra un progresso dello 0,29% a 10.169,86
punti. A Milano l'indice Ftse Mib guadagna lo 0,19%.
Avvio cauto per Piazza Affari
Avvio di seduta positivo per Piazza Affari. L'indice Ftse Mib guadagna lo 0,19% a 45.612 punti.
Asia in ordine sparso
Listini di Borsa brillanti in Asia e nel Pacifico all'indomani del dato sull'inflazione Usa, che lascia presagire possibili nuovi tagli dei tassi da parte della Fed. Tokyo ha guadagnato l'1,48%, Taiwan lo 0,76%, Seul lo 0,65% e Sidney lo 0,14%. In controtendenza Shanghai (-0,31%), ancora aperte Hong Kong (+0,54%), Mumbai (+0,04%) e Singapore (-0,1%).
Positivi i future sull'Europa, negativi invece quelli su Wall Street in attese dei dati sulle vendite al dettaglio, delle abitazioni e sulle scorte di greggio negli Stati Uniti.
Sui massimi l'oro (+1,09% a 4.636,59 dollari l'oncia) e soprattutto l'argento (+5,47% a 90,35 dollari l'oncia), scambiato per la prima volta sopra i 90 dollari. In calo il greggio (Wti -0,7% a 60,72) e il gas naturale (-2,06% a 30,83 euro al MWh). Scende a 63 punti secchi lo spread tra Btp e Bund decennali tedeschi, con il rendimento annuo italiano in rialzo di 0,1 punti al 3,48% e quello tedesco di 0,2 punti al 2,85%, mentre a livello valutario si segnala il calo del dollaro a 85,84 euro e 74,37 penny. Il biglietto verde si rafforza invece a 159,16 yen. Una circostanza, quest'ultima, che favorisce i titoli dei grandi esportatori sulla piazza di Tokyo, dai produttori di semiconduttori Lasertec (+5,2%) e Advantrest (+4,89%) agli automobilistici Nissan (+2,53%) e Suzuki (+1,96%).
Bene anche l'elettronica con Nikon (+2,16%) e Panasonic (+1,23%).
Nuovo record per oro e argento
Nuovo record per l'argento, che supera per la prima volta nella storia i 90 dollari l'oncia nella seduta asiatica, con un rialzo di oltre il 5,1%. Dietro la corsa del metallo prezioso, secondo gli analisti, c'è la scommessa su un nuovo taglio dei tassi Usa, che spinge anche l'oro (+1% a 4.633 dollari l'oncia), e di una ripresa della domanda in Cina. L'argento infatti è strategico per la produzione di batterie, di auto elettriche e di microprocessori per l'intelligenza artificiale.