
Scriviamo una domanda sul telefono e pochi secondi dopo arriva la risposta di un sistema di intelligenza artificiale. Dietro il cloud, però, c’è una rete fisica che attraversa città, Paesi e continenti: Wi-Fi e reti mobili, dorsali in fibra, router, cavi sottomarini e infine data center, dove server e chip elaborano la risposta consumando energia. Su queste infrastrutture viaggia una quantità enorme di dati: secondo le stime dell’International Telecommunication Union (ITU), l’agenzia delle Nazioni Unite specializzata nelle tecnologie digitali e nelle telecomunicazioni, nel 2025 il traffico Internet fisso e mobile ha raggiunto in media circa 24 exabyte al giorno, un volume di dati equivalente alla capacità complessiva di archiviazione di quasi 94 milioni di smartphone da 256 gigabyte.
Il percorso può cambiare, ma dipende sempre da infrastrutture reali, da chi le possiede e le gestisce, dalle regole che le governano e dai punti in cui la rete è più vulnerabile. Dietro questa complessità fisica ed energivora si nasconde il paradosso dell’economia digitale: più attività, comunicazioni e intelligenza artificiale affidiamo a software e servizi apparentemente immateriali, più diventano decisive le strutture fisiche che li rendono possibili. Per questo la competizione tra Stati Uniti, Cina, Europa e potenze emergenti non riguarda soltanto chi svilupperà il modello AI più potente o il chip più avanzato, ma anche chi avrà la capacità di assicurarsi accesso, continuità e controllo sui nodi strategici della rete che collegano gli utenti ai modelli, i modelli ai dati e i data center all’energia.
Il 99% del traffico internazionale scorre sotto il mare
Gran parte del traffico digitale che attraversa i continenti non viaggia nello spazio, ma sotto il mare, lungo una rete di cavi in fibra ottica che supera ormai 1,7 milioni di chilometri e che, secondo l’ITU è cresciuta di oltre il 70% nell’ultimo decennio. La Submarine Cable Map 2026 di TeleGeography, società statunitense specializzata nell’analisi delle reti e delle infrastrutture internazionali di telecomunicazione, censisce 694 sistemi e 1.893 stazioni di approdo, considerando i cavi in servizio e quelli pianificati/in costruzione. Attraverso i cavi sottomarini passa oltre il 99% del traffico internazionale di dati, dalle transazioni finanziarie ai servizi cloud e alle applicazioni di intelligenza artificiale, ed è per questo che la loro vulnerabilità conta così tanto. Il punto non è impedire ogni guasto, ma fare in modo che Internet possa aggirarlo attraverso rotte alternative con capacità sufficiente, soprattutto nei corridoi dove molti collegamenti si concentrano negli stessi tratti di mare o servono Paesi con poche alternative. Nel rapporto del luglio 2026 l’ITU indica proprio diversificazione delle rotte, maggiore ridondanza e riparazioni più rapide tra le misure chiave per ridurre il rischio.
Il Mar Rosso mostra quanto la geografia possa concentrare questa vulnerabilità: oltre il 90% della capacità di connettività tra Europa e Asia transita lungo questa direttrice, attraverso l’Egitto. Nel 2024 tre importanti sistemi di cavi sottomarini furono danneggiati al largo dello Yemen, costringendo gli operatori a reindirizzare parte del traffico fra Asia, Medio Oriente ed Europa. Le ricostruzioni successive hanno indicato come causa più probabile l’ancora della Rubymar, la nave colpita dagli Houthi e poi affondata, e non un attacco diretto alle fibre. Nel Baltico la vulnerabilità ha assunto una dimensione ancora più strategica: dopo una serie di incidenti che hanno coinvolto cavi di telecomunicazione e collegamenti elettrici, nel gennaio 2025 la NATO ha avviato Baltic Sentry, rafforzando la sorveglianza delle infrastrutture critiche nell’area.
Questo non significa però che ogni interruzione abbia una matrice geopolitica: secondo l’ITU, nel mondo si registrano circa 200 guasti ai cavi ogni anno e oltre l’80% è legato soprattutto alla pesca e all’ancoraggio delle navi.
A chi appartiene Internet?
Se rotte, approdi e snodi contano così tanto, a chi appartiene Internet e chi decide dove può passare? Per decenni i grandi cavi internazionali sono stati costruiti soprattutto da consorzi di operatori di telecomunicazioni, che dividevano costi di realizzazione e gestione e si assicuravano quote della capacità disponibile. Rotta e punti di approdo venivano definiti nel progetto, ma restavano soggetti alle autorizzazioni dei Paesi interessati.
Negli ultimi quindici anni il modello è cambiato. Google, Meta, Amazon e Microsoft non sono più soltanto clienti delle grandi reti internazionali; la crescita del cloud e dei data center ha moltiplicato il traffico tra le loro infrastrutture e le ha spinte prima ad acquistare grandi quantità di capacità sui cavi e poi a finanziarli direttamente, da sole o insieme agli operatori. Uno studio pubblicato nel 2025 sulla rivista scientifica Information Economics and Policy mostra quanto sia cambiato il peso delle grandi piattaforme e dei fornitori cloud nella rete globale. Nel 2005 utilizzavano appena il 5% della banda internazionale, nel 2021 erano già arrivati al 69% e, secondo le stime più recenti nel 2025 la quota era salita a circa il 75%. Il cambiamento riguarda ormai anche la proprietà. TeleGeography censiva 20 sistemi con investimenti dichiarati di queste aziende nel 2017; oggi ne conta oltre 60, tra cavi posseduti interamente, partecipazioni in consorzi e grandi acquisti di capacità. Un esempio è Waterworth di Meta, un sistema destinato a superare i 50 mila chilometri attraverso cinque continenti.
In mare aperto la posa dei cavi è tutelata dal diritto internazionale, mentre avvicinandosi alle coste entrano in gioco autorizzazioni nazionali, permessi marittimi e ambientali e controlli di sicurezza. È proprio in questa fase che la geopolitica può incidere sulla rotta di un’infrastruttura: un caso emblematico è quello del Pacific Light Cable Network, un grande cavo sottomarino transpacifico progettato per collegare gli Stati Uniti all’Asia e partecipato anche da Google e Meta. Nel 2020 Washington si oppose per ragioni di sicurezza nazionale al collegamento diretto con Hong Kong, mentre furono successivamente autorizzate, con specifici accordi, le tratte verso Taiwan e Filippine. Nel 2025 la Federal Communications Commission ha inoltre irrigidito i criteri per le licenze di approdo negli Stati Uniti quando sono coinvolti soggetti riconducibili a Paesi classificati come “foreign adversaries”.
Le grandi piattaforme possono quindi finanziare e possedere una parte crescente della rete, ma gli Stati continuano a incidere su dove può approdare e, di conseguenza, sulla sua geografia.
Ma controllare una parte dell’infrastruttura non significa essere tecnologicamente sovrani. Secondo il professor Alec Ross – tra i maggiori esperti mondiali di economia digitale e innovazione, imprenditore, è stato consigliere per l’Innovazione dell’amministrazione Obama – nessun Paese può davvero dirsi autosufficiente, perché Stati Uniti, Cina ed Europa restano legati da dipendenze reciproche lungo tutta la filiera tecnologica.
“Il concetto di sovranità digitale è radicato nell’incoerenza intellettuale e nell’analfabetismo tecnologico – spiega Ross - Gli Stati Uniti non hanno sovranità digitale. La Cina non ha sovranità digitale. Gli Stati Uniti dipendono dalla Cina per le terre rare, per il talento, per il livello di esecuzione fisica, compresi robotica e IoT, e per la produzione di componenti elettronici. La Cina, a sua volta, dipende dagli Stati Uniti per la proprietà intellettuale, per la capacità di calcolo avanzata per l’AI e i chip più sofisticati, per i framework di AI e per i sistemi operativi cloud e mobile. Gli Stati Uniti dipendono, inoltre, interamente dall’Europa per il talento. Se guardiamo alle persone che sono i veri padri e le vere madri dei modelli fondazionali dell’AI, più della metà sono europei che lavorano negli Stati Uniti. (Esempi: Bengio, nato in Francia, Hinton, Hassabis, Uszkoreit, Llion Jones, Łukasz Kaiser, Illia Polosukhin, Ilya Sutskever, Mira Murati). Quello a cui i Paesi dovrebbero puntare non è una sovranità digitale impossibile, ma la crescita economica e l’autodeterminazione. Se il mondo è una rete di catene del valore interconnesse, con le terre rare in Cina, la proprietà intellettuale e i chip avanzati negli Stati Uniti, il talento e le competenze specialistiche in Europa, ciò che conta davvero è che ciascuno sia nelle condizioni di tracciare il proprio percorso di benessere e crescita economica. L’Europa, per esempio, è perfettamente in grado di essere leader globale in settori come l’agroalimentare e il manifatturiero, se riesce a mettere ordine nelle proprie priorità e a investire, invece di limitarsi a regolamentare. È questo, in definitiva, l’obiettivo che dovrebbe guidare una politica seria: non perseguire un’illusoria sovranità digitale, ma creare le condizioni per la crescita economica e per una reale autodeterminazione”.
È già tempo di 6G: l’intelligenza artificiale entra nella rete mobile
Sul 6G l’Europa prova a giocare d’anticipo
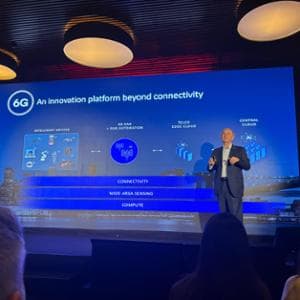
Una volta arrivata sulla terraferma, però, la questione cambia forma. Non conta più soltanto dove passa la rete, ma anche da quali tecnologie e fornitori dipende per funzionare, e il 5G ha mostrato quanto sia difficile ridurre una dipendenza quando apparati e software di pochi gruppi sono già entrati nell’infrastruttura. Per questo la partita sul 6G si sta giocando con largo anticipo, quando le reti commerciali ancora non esistono e gli standard devono essere definiti. È in questa fase che si stabiliscono le prestazioni richieste e si cominciano a selezionare le tecnologie destinate a sostenerle.
Nel febbraio 2026 la Working Party 5D dell’International Telecommunication Union, il gruppo tecnico incaricato di sviluppare gli standard internazionali delle comunicazioni mobili, ha completato la bozza dei 20 requisiti dell’IMT-2030, il quadro entro cui prenderà forma il 6G, la cui approvazione formale è prevista per dicembre. Allo stesso tempo il 3GPP, l’organismo che riunisce operatori, produttori e industria e definisce le specifiche tecniche con cui vengono costruite le reti mobili, lavora alle Release che scandiscono lo sviluppo degli standard. La Release 20 comprende ancora l’evoluzione del 5G-Advanced, ma ha avviato anche gli studi sull’interfaccia radio e sull’architettura del futuro 6G, mentre con la Release 21 inizierà il lavoro normativo sulle prime specifiche della nuova generazione.
In questa corsa l’Europa non parte da una posizione marginale. Ericsson e Nokia restano due dei maggiori produttori mondiali di apparati di rete e l’UE conserva competenze importanti nella tecnologia radio, nella ricerca e nella definizione degli standard. Bruxelles sta cercando di trasformare questo vantaggio in una posizione forte anche nel 6G attraverso la Smart Networks and Services Joint Undertaking, la partnership tra Commissione e industria che dispone di un budget complessivo di almeno 1,8 miliardi di euro tra il 2021 e il 2027. A marzo 2026 erano già stati assegnati 630 milioni di fondi europei a 100 progetti, con altri 270 milioni previsti tra il 2026 e il 2027; secondo la Commissione, questi programmi hanno già prodotto oltre mille contributi ai processi internazionali di standardizzazione e 98 brevetti.

La nuova geopolitica della rete: oltre 15 mila satelliti lanciati da SpaceX
Con il 6G è destinata a diventare ancora più stretta l’integrazione, già avviata con il 5G, tra reti mobili terrestri e collegamenti satellitari, per raggiungere aree difficili da coprire e mantenere le comunicazioni quando le infrastrutture a terra vengono interrotte. È questa capacità di offrire una via alternativa alle reti terrestri ad aver trasformato le grandi costellazioni satellitari in un’altra infrastruttura strategica. E nessun operatore mostra meglio di SpaceX la scala raggiunta da questa trasformazione: a giugno 2026 l’azienda di Elon Musk aveva portato in orbita complessivamente 15.262 satelliti, più di quanti ne avessero lanciati tutti gli altri governi e operatori dalla nascita dell’era spaziale. Gran parte di questa crescita è legata a Starlink, che ha trasformato SpaceX nel principale operatore satellitare mondiale.
La centralità raggiunta da Starlink spiega perché le costellazioni siano diventate anche politica industriale e questione di autonomia strategica. La Cina sta costruendo alternative proprie come Guowang, una grande costellazione promossa da Pechino, e Qianfan, un altro progetto cinese di connettività in orbita bassa. L’Europa punta invece su IRIS², il programma per una rete satellitare sicura e autonoma destinata a governi, servizi critici e applicazioni commerciali. Nell’agosto 2026 la Commissione europea e SpaceRISE, il consorzio industriale incaricato di realizzare e gestire il sistema, hanno firmato un nuovo accordo di implementazione che porta la costellazione principale a 348 satelliti, 330 in orbita terrestre bassa e 18 in orbita media, con i primi lanci previsti dal 2029. Bruxelles lega esplicitamente il progetto alla sicurezza, alla difesa, ai servizi di emergenza e alla resilienza delle comunicazioni europee. Qualunque percorso seguano i dati, sotto il mare, attraverso le antenne o nello spazio, prima o poi arrivano nei luoghi in cui vengono conservati ed elaborati. È lì che la geografia di Internet incontra quella dei data center e dell’energia.
I data center verso il raddoppio dei consumi
Nei data center la competizione cambia ancora scala. È qui che convergono i dati arrivati attraverso cavi, reti mobili e satelliti e che l’intelligenza artificiale diventa capacità di calcolo, ma possedere i chip più avanzati non basta. Servono fibra, raffreddamento, trasformatori e soprattutto una rete elettrica capace di fornire enormi quantità di energia in modo continuo. L’International Energy Agency (IEA) considera ormai la disponibilità di elettricità, i chip avanzati, i componenti elettrici e i tempi di connessione alla rete tra i principali vincoli alla crescita dell’AI. Nel 2025 i consumi elettrici dei data center sono aumentati del 17%, quelli delle strutture focalizzate sull’intelligenza artificiale del 50% e, secondo l’IEA, entro il 2030 la domanda complessiva potrebbe quasi raddoppiare fino a circa 950 terawattora, pari a circa il 3% dell’elettricità consumata nel mondo
La quantità di capitale che sta convergendo su queste infrastrutture dà la misura della posta in gioco. Nel 2025 la spesa in conto capitale di appena cinque grandi gruppi tecnologici ha superato complessivamente i 400 miliardi di dollari, più dell’intero investimento mondiale nella produzione di petrolio e gas, e l’IEA prevede un ulteriore aumento del 75% nel 2026. Il vantaggio, però, si concentra dove capacità di calcolo ed energia riescono a crescere insieme. Negli Stati Uniti i data center hanno rappresentato circa la metà dell’aumento della domanda elettrica registrato nel 2025 e da qui al 2030 continueranno ad assorbire quasi metà della crescita nazionale dei consumi. La corsa all’AI diventa così anche una competizione per reti elettriche, centrali, terreni, autorizzazioni e tempi di connessione.
È su questo terreno che l’Europa prova a ridurre il divario infrastrutturale con Stati Uniti e Cina. Il 30 luglio 2026 Bruxelles ha aperto la gara per realizzare fino a sette AI Gigafactories, grandi centri destinati all'addestramento e all'esecuzione dei modelli più avanzati: quattro dovranno raggiungere entro la seconda fase una capacità pari ad almeno tre volte quella dell'attuale AI Factory più potente d'Europa, mentre le altre tre, più grandi, dovranno arrivare ad almeno quattro volte quel livello. L’iniziativa potrà contare su un massimo di 10 miliardi di euro di risorse europee e nazionali con l’obiettivo di mobilitarne almeno altri 20 miliardi privati e aumentare la capacità di calcolo disponibile sul territorio dell’Unione. Non è soltanto politica industriale: la Commissione presenta esplicitamente queste infrastrutture come uno strumento di sovranità tecnologica e autonomia strategica, perché poter sviluppare modelli avanzati significa anche disporre sul proprio territorio dei chip, del cloud e dell’energia necessari a farli funzionare.
Agenti, costi e interventi governativi: il mese in cui la corsa ai modelli IA ha cambiato forma
Ma parlare di sovranità non significa immaginare una filiera completamente autonoma. Secondo Alessandro Aresu – analista e saggista geopolitico, esperto di strategie e politiche pubbliche che da anni studia il peso delle grandi potenze tecnologiche – il sistema resterà interconnesso, ma con dipendenze diverse tra i vari livelli tecnologici e spinte alla separazione destinate a continuare.
“Il sistema resterà interconnesso ma penso che le spinte alla separazione continueranno, per esempio con nuovi controlli sui semiconduttori e su vari componenti, dai moduli ottici ai macchinari – commenta Aresu - Consideriamo i ‘cinque strati della torta dell’intelligenza artificiale’ di Jensen Huang: energia e componenti elettrici, dove la Cina ha un vantaggio sugli Stati Uniti e l’Europa dispone di alcune capacità; semiconduttori, con gli Stati Uniti in vantaggio, la Cina in crescita e l’Europa presente in alcune nicchie, come macchinari e gas, ma del tutto assente in ambiti come le memorie; cloud, dove gli Stati Uniti sono in vantaggio, l’Europa è fortemente dipendente e la Cina autonoma; modelli, dove la competizione è soprattutto tra Stati Uniti e Cina, con un vantaggio ancora incerto e una possibile convergenza reciproca, mentre l’Europa resta in ritardo e dipendente; applicazioni, infine, un ambito ancora incerto su cui credo sia prematuro esprimersi rispetto ai diversi mercati. A questi fattori della torta, a mio giudizio, bisogna sempre aggiungere i talenti, dove la Cina dispone di un chiaro vantaggio, e i capitali, dove il vantaggio degli Stati Uniti è altrettanto chiaro. Questi fattori ci aiutano a leggere una complessità che può diventare anche più granulare”.
Anche l’Italia prova a ritagliarsi uno spazio in questa nuova geografia del calcolo. Nel 2026 gli investimenti annunciati nel settore dei data center nel nostro Paese indicavano un potenziale di circa 21,8 miliardi di euro nei cinque anni successivi, sostenuto anche dalla posizione del Paese sulle nuove rotte digitali tra Europa, Mediterraneo, Africa e Medio Oriente. Ma la crescita dipenderà soprattutto dalla disponibilità di energia, dalla capacità della rete elettrica e dai tempi necessari per autorizzare e connettere nuovi impianti.


