Mentre il mondo frena sui data center, l'Italia accelera. Governi e regolatori da New York alla Pennsylvania, passando per Danimarca e Irlanda, stanno bloccando o rallentando la costruzione di nuovi data center per l'IA: la governatrice Kathy Hochul ha imposto a luglio una moratoria di un anno sugli impianti hyperscale da almeno 50 MW, mentre il governatore della Pennsylvania Josh Shapiro ha firmato il 18 agosto un ordine esecutivo che esclude i data center dalle autorizzazioni accelerate e vieta gli accordi di riservatezza con gli sviluppatori. L'Italia, al contrario, ha appena semplificato tutto.
Il Decreto Bollette: un acceleratore procedurale, non economico
Il Decreto-legge 21/2026, noto come decreto bollette, è entrato in vigore il 21 febbraio ed è stato convertito in legge ad aprile. L'articolo 8 introduce un'autorizzazione unica per costruzione, ampliamento ed esercizio dei data center, gestita attraverso una conferenza di servizi che riunisce le amministrazioni competenti. Il procedimento resta di 10 mesi dalla verifica di completezza della domanda, con proroga eccezionale di tre mesi nei casi più complessi: al suo interno, i soli termini della valutazione di impatto ambientale vengono dimezzati.
Una soglia distinta, quella di 300 MW riferita alla potenza soggetta ad autorizzazione integrata ambientale, decide se la competenza è regionale o passa al Ministero dell'Ambiente e della Sicurezza Energetica. I progetti sopra 1 miliardo di euro possono invece ottenere lo status di interesse strategico nazionale e passare sotto un Commissario straordinario, in base a una strategia di attrazione degli investimenti esteri pubblicata dal Ministero delle imprese e del made in Italy.
Marina Natalucci, direttrice dell'Osservatorio Data Center del Politecnico di Milano, inquadra così l'intervento: "C'è stato un tema di definizione più procedurale che di investimento. Questo è un settore ad altissimi capitali, che non ha bisogno di essere incentivato da un punto di vista economico. Il tema vero è la chiarezza normativa, su cui altri paesi sono partiti prima di noi."
Sull'impatto concreto della norma, Natalucci consiglia comunque cautela: è ancora presto per misurarlo, anche perché il decreto nazionale si sta sovrapponendo a una legge regionale lombarda (l’area più strategica per il settore, ndr.) che sta diventando operativa in parallelo, con un'interazione tra i due livelli normativi ancora da verificare. Gli operatori, sottolinea, lamentano soprattutto che i data center non siano ancora inquadrati come infrastruttura a sé, ma continuino a essere assimilati ad altre tipologie di impianti industriali con regole poco adatte al settore. Anche per questo è in discussione in Parlamento una legge che punta a dare ai data center lo status di infrastruttura strategica, con una cabina di regia nazionale.
I numeri della crescita italiana
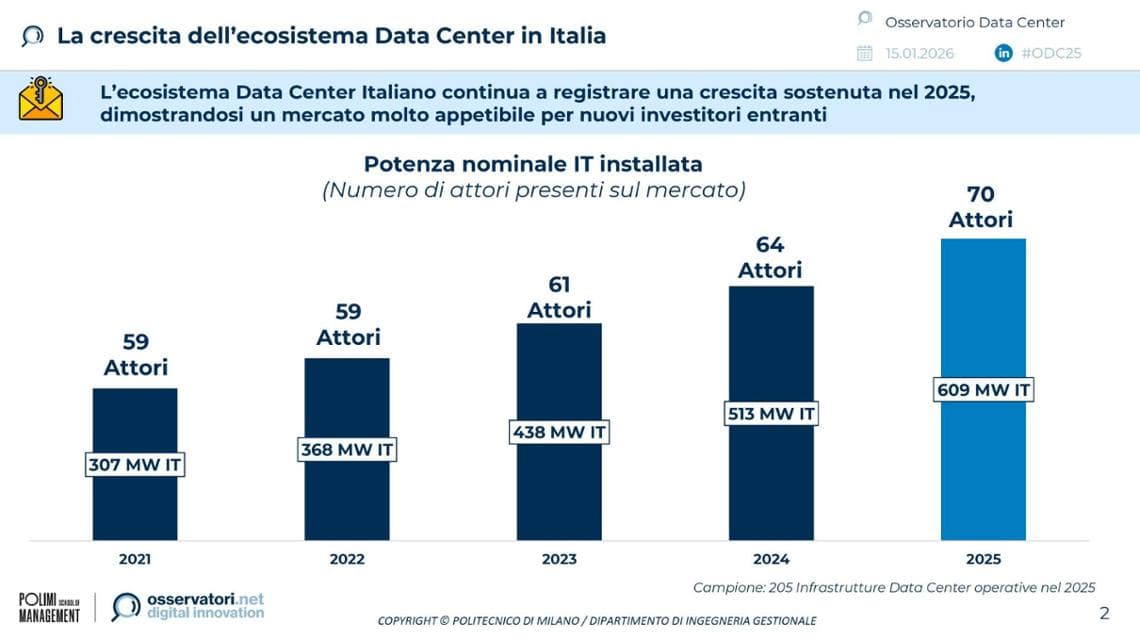
Secondo l'Osservatorio Data Center del Politecnico di Milano, la potenza IT nominale installata in Italia è passata da 307 MW nel 2021 a 609 MW nel 2025, su un campione di 205 infrastrutture operative, mentre il numero di attori presenti sul mercato è salito da 59 a 70 nello stesso periodo. Gli investimenti in nuovi data center negli ultimi tre anni hanno raggiunto 7 miliardi di euro, con una previsione di altri 25 miliardi nel prossimo triennio. "Alcuni data center sono già annunciati, altri sono rilevati dalla nostra indagine con gli operatori", spiega Natalucci.
"Storicamente in Europa i data center erano concentrati in poche grandi città, le cosiddette FLAP: Francoforte, Londra, Amsterdam, Parigi e Dublino", ricorda. "Con la crescita dei mercati digitali, e soprattutto con la crescita dell'intelligenza artificiale, questo mercato si sta decentralizzando. L'Italia, in particolare Milano e la Lombardia, è oggi il mercato che in Europa sta crescendo di più."
Milano attira investimenti grazie a un tessuto industriale e finanziario solido, che alimenta la domanda di capacità di calcolo. A questo si aggiunge una collocazione strategica sul Mediterraneo: il polo lombardo permette di interconnettere l'infrastruttura europea con altri continenti, in un territorio che dispone anche di una rete elettrica adeguata. Sul fronte della concorrenza internazionale, i dati dicono che con la crescita della domanda legata all'IA, che richiede maggiore raffreddamento, anche i paesi nordici stanno diventando destinazioni più competitive grazie al clima.
Verso 1 gigawatt: le previsioni al 2028
L'Osservatorio stima che la potenza IT installata possa salire a un valore compreso tra 706 e 823 MW nel 2026, tra 854 e 1.171 MW nel 2027 e tra 1.323 e 1.483 MW nel 2028, con il superamento della soglia di 1 gigawatt già nel 2027 nello scenario più favorevole. Due fattori determinano quale scenario si realizzerà: l'accesso alla rete elettrica in alta tensione e l'entità della domanda di potenza da parte dei cloud provider hyperscaler.
La domanda dei cloud provider hyperscaler
Tra il 2026 e il 2028, secondo l'Osservatorio, sono attesi tra 10 e 12 miliardi di euro di investimenti per la costruzione e il popolamento di infrastrutture dedicate ai cloud provider, pari al 40-50% degli investimenti complessivi dichiarati per il triennio. La quota di potenza IT detenuta direttamente o affittata in co-locazione dai cloud service provider hyperscaler (i principali sono Google, Amazon e Microsoft) è salita dal 4% nel 2020 al 43% nel 2025, e potrebbe ulteriormente crescere nella proiezione al 2028. Una parte consistente delle nuove infrastrutture in costruzione, segnala l'Osservatorio, non ha ancora un singolo cliente definito, e potrebbe in futuro essere destinata proprio a questi grandi operatori. Accanto ai cloud provider, esiste una filiera di operatori che costruiscono la sola infrastruttura fisica per poi affittarla ai grandi player tecnologici.
La rete elettrica, la corsa alla connessione e la speculazione fondiaria
Il nodo più delicato riguarda le richieste di connessione ad alta tensione. "Ci sono oltre 90 gigawatt di richieste a Terna, mentre prevediamo che nei prossimi tre anni si arriverà a circa un gigawatt di potenza effettivamente installata", dice Natalucci. "Sono numeri che a volte non sono connessi a progetti reali, e questa difficoltà di distinguere i progetti veri da una parte di speculazione sta rallentando anche i progetti concreti."
Secondo Natalucci, il problema non è la qualità della rete italiana, che giudica solida, ma la capacità di Terna di gestire il volume di richieste e distinguere quelle reali da quelle speculative. Un elemento che alimenterebbe questa dinamica, secondo l’esperta, è il costo relativamente contenuto per presentare una richiesta di connessione ad alta tensione in Italia, che rende conveniente per chi possiede un terreno richiedere l'allacciamento al solo scopo di aumentarne il valore di rivendita in vista di un possibile data center, anche senza un progetto tecnologico reale alle spalle. “La richiesta in Italia a Terna costa circa 4mila euro, mentre in Spagna il gestore nazionale domanda 40mila euro”.
Territorio: Lombardia in testa, ma non solo
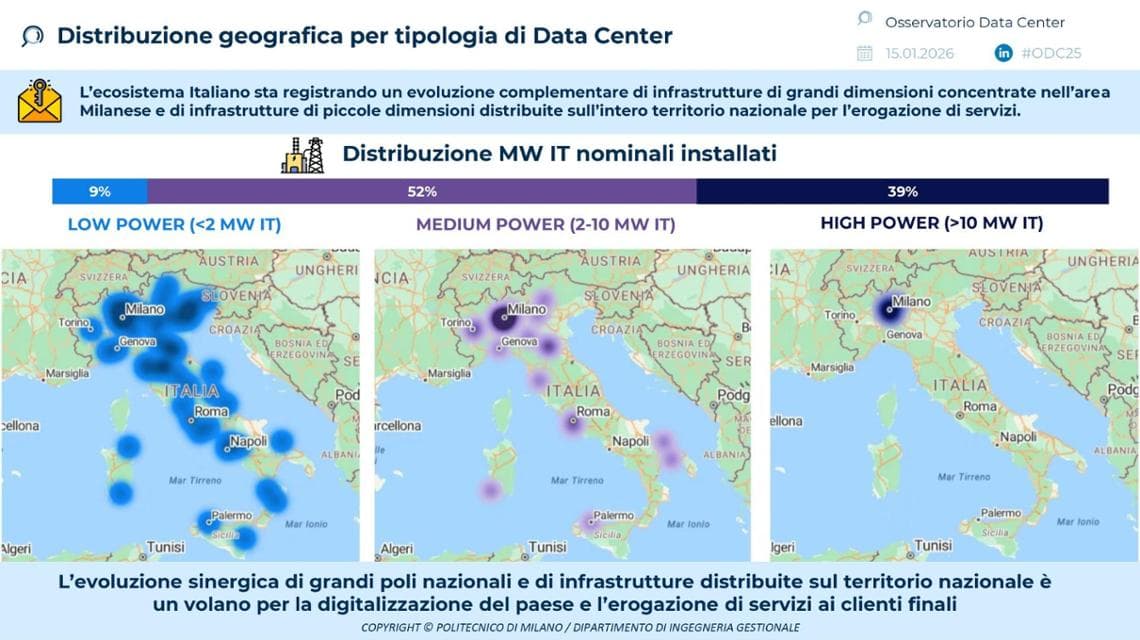
I dati dell'Osservatorio confermano quanto descritto da Natalucci: il 39% della potenza IT installata si trova in impianti di grandi dimensioni (oltre 10 MW IT), concentrati quasi esclusivamente nell'area milanese. Il restante 61% si divide tra impianti di media dimensione, tra 2 e 10 MW IT (52% del totale) e impianti di piccola dimensione, sotto i 2 MW IT (9%), entrambi distribuiti in modo più uniforme sul territorio nazionale, incluse aree del Centro e del Sud Italia.
I grandi data center restano concentrati in Lombardia, dove la Regione ha già introdotto incentivi per i progetti costruiti su ex siti industriali bonificati e riconvertiti, oltre a criteri legati a tecnologie di raffreddamento efficienti e riuso del calore prodotto. Il consumo di suolo resta comunque, secondo Natalucci, una preoccupazione più sentita in Lombardia che altrove, per la scarsità di territorio disponibile.
Tra le aree indicate come interessanti per lo sviluppo futuro dei grandi impianti figurano Lazio, Liguria, Puglia e Sicilia, per la loro connessione diretta ai cavi sottomarini che collegano l'Italia al resto del Mediterraneo.
Le paure, fondate e infondate
Natalucci distingue tra preoccupazioni legittime, come l'impatto sui costi energetici di lungo periodo, sui consumi idrici, sul consumo di suolo e sul valore degli immobili vicini a un nuovo impianto, e timori che giudica infondati, come quelli legati a rumore, odori o presunti rischi per la salute. Secondo l’esperta, un data center genera un impatto locale inferiore rispetto, ad esempio, a un centro logistico o a un impianto industriale.
La direttrice dell’Osservatorio invita a non sovrapporre semplicisticamente il caso italiano a quello statunitense: gli Stati Uniti ospitano i maggiori fornitori tecnologici al mondo e hanno visto crescere il settore in un contesto di sostanziale assenza di regolamentazione, un punto di partenza molto diverso da quello europeo e italiano.
Proprio perché l'Italia arriva dopo altri paesi nell'inquadrare normativamente il settore, vede in questo ritardo anche un'opportunità: le tecnologie di raffreddamento e la gestione dei server sono cambiate rispetto a quando sono nati i primi grandi hub europei, e questo potrebbe permettere all'Italia di proporsi come un polo più sostenibile rispetto ai modelli di sviluppo visti altrove.